Cập nhật Quy định mới nhất về Chứng từ khấu trừ thuế TNCN điện tử theo Nghị định 70/2025. Hướng dẫn về mẫu mới, thời điểm cấp và cách hủy chứng từ sai sót. Việc áp dụng Nghị định 70/2025 đã thay đổi căn bản quy trình quản lý thuế. Bài viết này sẽ cập nhật Quy định mới nhất về Chứng từ khấu trừ thuế TNCN điện tử theo Nghị định 70/2025, làm rõ các vấn đề về mẫu chứng từ khấu trừ thuế mới nhất, thời điểm cấp chứng từ khấu trừ thuế và quy trình hủy chứng từ khấu trừ thuế điện tử khi có sai sót.
- Nghị định 70/2025: Toàn bộ Quy định mới về Chứng từ khấu trừ thuế TNCN điện tử
- Chứng từ khấu trừ thuế TNCN điện tử là gì và Hiệu lực thi hành
- Quy trình Đăng ký và Nội dung bắt buộc trên chứng từ
- Quy định về Thời điểm lập và Cấp chứng từ cho người lao động
- Quy chuẩn về Mẫu biểu, Ký hiệu và Cách xử lý sai sót
Nghị định 70/2025: Toàn bộ Quy định mới về Chứng từ khấu trừ thuế TNCN điện tử
Việc áp dụng Nghị định 70/2025/NĐ-CP đã thay đổi căn bản quy trình quản lý thuế, đặc biệt là trong lĩnh vực Thuế Thu nhập cá nhân (TNCN). Bài viết này sẽ cập nhật Quy định mới nhất về Chứng từ khấu trừ thuế TNCN điện tử theo Nghị định 70/2025, làm rõ các vấn đề về mẫu chứng từ khấu trừ thuế mới nhất, thời điểm cấp chứng từ và quy trình xử lý sai sót để doanh nghiệp thực hiện đúng luật.
Chứng từ khấu trừ thuế TNCN điện tử là gì và Hiệu lực thi hành
Chứng từ khấu trừ thuế TNCN điện tử là loại chứng từ do tổ chức, cá nhân trả thu nhập (doanh nghiệp) lập dưới dạng dữ liệu điện tử để ghi nhận việc đã khấu trừ thuế TNCN của người lao động.
1. Hiệu lực áp dụng bắt buộc
Theo quy định tại Khoản 3 Điều 1 Nghị định 70/2025/NĐ-CP, kể từ ngày 01/06/2025, mọi tổ chức, doanh nghiệp khi thực hiện khấu trừ thuế TNCN bắt buộc phải sử dụng chứng từ điện tử.
2. Hình thức chứng từ: Loại bỏ hoàn toàn bản giấy
Căn cứ Điều 3 Nghị định 123/2020/NĐ-CP (đã được sửa đổi, bổ sung tại Nghị định 70/2025), hình thức chứng từ giấy tự in hoặc đặt in trước đây chính thức bị bãi bỏ. Doanh nghiệp chỉ được phép sử dụng chứng từ khấu trừ thuế điện tử có mã hoặc không có mã của cơ quan thuế.
Quy trình Đăng ký và Nội dung bắt buộc trên chứng từ
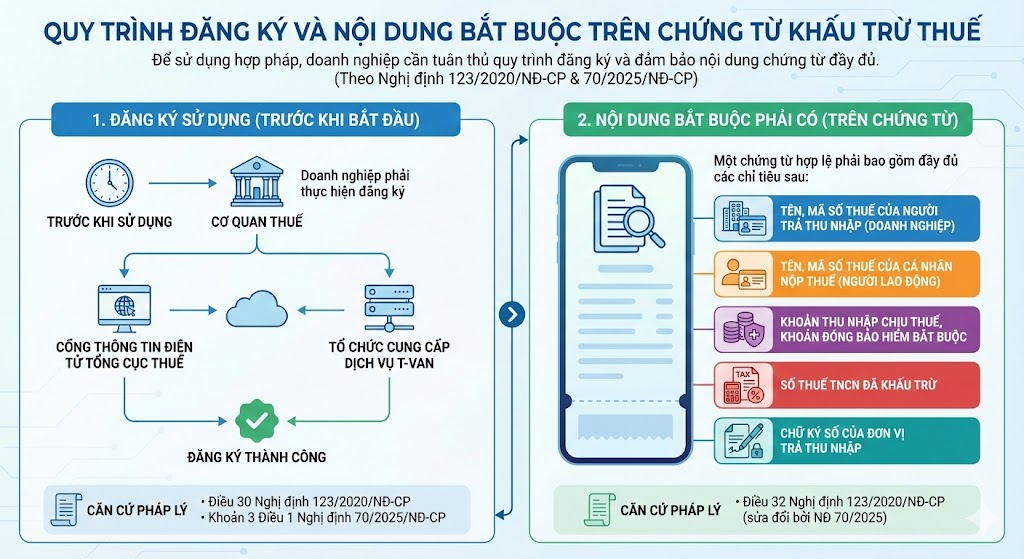
Để sử dụng hợp pháp, doanh nghiệp cần tuân thủ quy trình đăng ký và đảm bảo nội dung chứng từ đầy đủ.
1. Đăng ký sử dụng
Trước khi sử dụng, doanh nghiệp phải thực hiện đăng ký với cơ quan thuế.
- Cách thức: Đăng ký thông qua Cổng thông tin điện tử của Tổng cục Thuế hoặc thông qua các tổ chức cung cấp dịch vụ T-VAN.
- Căn cứ pháp lý: Điều 30 Nghị định 123/2020/NĐ-CP và Khoản 3 Điều 1 Nghị định 70/2025/NĐ-CP.
2. Nội dung bắt buộc phải có
Một chứng từ khấu trừ thuế hợp lệ phải bao gồm đầy đủ các chỉ tiêu sau đây (theo Điều 32 Nghị định 123/2020/NĐ-CP đã sửa đổi bởi Nghị định 70/2025):
- Tên, mã số thuế của người trả thu nhập (Doanh nghiệp).
- Tên, mã số thuế của cá nhân nộp thuế (Người lao động).
- Khoản thu nhập chịu thuế, khoản đóng bảo hiểm bắt buộc.
- Số thuế TNCN đã khấu trừ.
- Chữ ký số của đơn vị trả thu nhập.
Quy định về Thời điểm lập và Cấp chứng từ cho người lao động
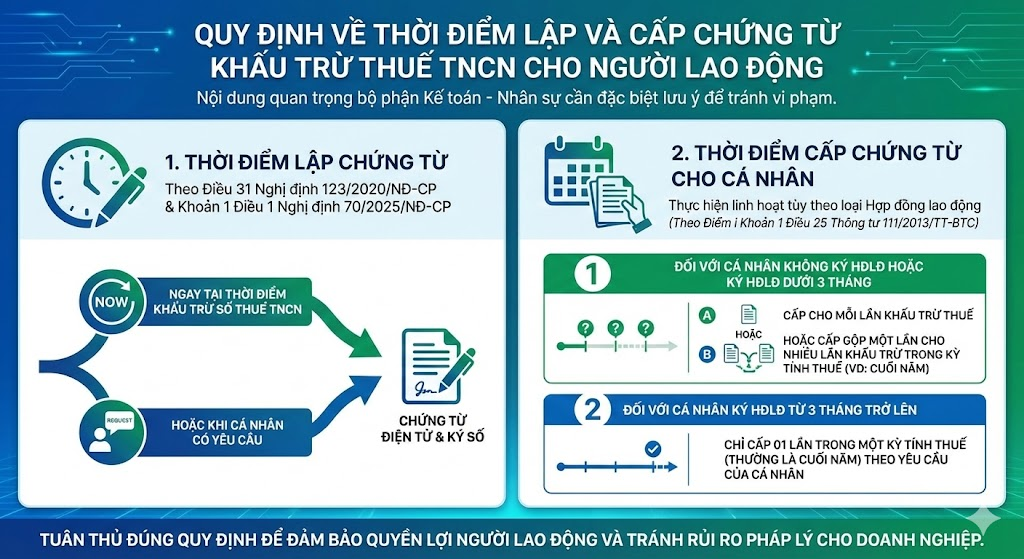
Đây là nội dung mà bộ phận kế toán – nhân sự cần đặc biệt lưu ý để tránh vi phạm.
1. Thời điểm lập chứng từ
Theo Điều 31 Nghị định 123/2020/NĐ-CP và Khoản 1 Điều 1 Nghị định 70/2025/NĐ-CP, tổ chức trả thu nhập phải lập chứng từ khấu trừ thuế và ký số ngay tại thời điểm khấu trừ số thuế TNCN hoặc khi cá nhân có yêu cầu.
2. Thời điểm cấp chứng từ cho cá nhân
Việc cấp chứng từ cho người lao động được thực hiện linh hoạt tùy theo loại hợp đồng lao động (theo hướng dẫn tại Điểm i Khoản 1 Điều 25 Thông tư 111/2013/TT-BTC):
- Đối với cá nhân không ký HĐLĐ hoặc ký HĐLĐ dưới 3 tháng: Doanh nghiệp có quyền lựa chọn cấp chứng từ cho mỗi lần khấu trừ thuế hoặc cấp một chứng từ gộp cho nhiều lần khấu trừ trong một kỳ tính thuế (ví dụ: cuối năm cấp 1 lần tổng hợp).
- Đối với cá nhân ký HĐLĐ từ 3 tháng trở lên: Doanh nghiệp chỉ cấp chứng từ khấu trừ thuế 01 lần trong một kỳ tính thuế (thường là cuối năm) theo yêu cầu của cá nhân đó.
Quy chuẩn về Mẫu biểu, Ký hiệu và Cách xử lý sai sót
Nghị định 70/2025 và Phụ lục III Nghị định 123/2020/NĐ-CP đã chuẩn hóa hệ thống ký hiệu chứng từ như sau:
1. Quy định về Mẫu số và Ký hiệu
- Tên loại chứng từ: Chứng từ khấu trừ thuế thu nhập cá nhân.
- Mẫu số: 03/TNCN.
- Ký hiệu mẫu chứng từ: 01/CTKT (trong đó 01 là phiên bản mẫu).
- Ký hiệu chứng từ: CT/25E (trong đó 25 là năm lập chứng từ 2025, E là ký hiệu chứng từ điện tử).
- Số thứ tự: Gồm tối đa 7 chữ số, bắt đầu từ 0000001.
2. Hướng dẫn sửa sai chứng từ điện tử
Nếu phát hiện chứng từ khấu trừ thuế đã lập có sai sót, doanh nghiệp xử lý theo Điều 34 Nghị định 123/2020/NĐ-CP và hướng dẫn mới tại Nghị định 70/2025:
- Không được hủy: Khác với hóa đơn, chứng từ khấu trừ thuế điện tử có sai sót không được hủy bỏ nếu đã gửi cho người nộp thuế.
- Lập chứng từ thay thế: Doanh nghiệp phải lập văn bản thỏa thuận với cá nhân về sai sót, sau đó lập chứng từ khấu trừ thuế mới thay thế cho chứng từ sai sót. Chứng từ mới phải có dòng chữ: “Thay thế cho chứng từ mẫu số… ký hiệu… số… ngày… tháng… năm…”.
Việc chuyển đổi sang sử dụng chứng từ khấu trừ thuế TNCN điện tử theo Nghị định 70/2025 là yêu cầu bắt buộc và cấp thiết từ ngày 01/06/2025. Doanh nghiệp cần chủ động rà soát lại hạ tầng công nghệ, đăng ký với cơ quan thuế và nắm vững các quy tắc về thời điểm lập, cấp chứng từ để đảm bảo tuân thủ đúng pháp luật, tránh các rủi ro bị xử phạt hành chính trong quá trình quyết toán thuế.
Nếu có bất kỳ thắc mắc nào hãy liên hệ ngay tới Dịch vụ kế toán Wacontre theo Hotline (028) 3820 1213 hoặc gửi mail qua hòm thư tư vấn [email protected] để được tư vấn và hỗ trợ nhanh chóng. Với đội ngũ nhân viên giàu kinh nghiệm, Wacontre luôn sẵn sàng phục vụ quý khách hàng một cách nhiệt tình và hiệu quả nhất. (Đối với khách hàng Nhật Bản có thể liên hệ qua Hotline: (050) 5534 5505)