政令70/2025号に基づく電子個人所得税源泉徴収票の最新規定を解説します。新様式、発行時期、および誤りがあった場合の修正・破棄手順を分かりやすく説明します。政令70/2025号の施行により、税務管理プロセスが根本的に変更されました。本稿では、政令70/2025号に基づく電子個人所得税源泉徴収票の最新規定、最新の源泉徴収票様式、源泉徴収票の発行時期、および誤りが発生した際の電子源泉徴収票の修正手順について明確に解説します。
政令70/2025号:電子個人所得税源泉徴収票の新規定全体像
政令70/2025/NĐ-CP号の施行により、税務管理プロセス、特に個人所得税分野において根本的な変更がもたらされました。本稿では、政令70/2025号に基づく電子個人所得税源泉徴収票の最新規定を詳しく解説し、企業が法令遵守するために必要な、最新の源泉徴収票様式、証憑の発行時期、および誤謬処理プロセスについて明確にします。
電子個人所得税源泉徴収票とは何か、そしてその法的効力
電子個人所得税源泉徴収票とは、所得支払組織・個人(企業)が、従業員の個人所得税を源泉徴収した事実を記録するために、電子データの形式で作成する証憑です。
1. 強制適用の法的効力
政令70/2025/NĐ-CP号第1条第3項の規定に基づき、2025年6月1日より、すべての組織および企業は、個人所得税の源泉徴収を行う際、電子証憑の使用が義務付けられます。
2. 証憑形式:紙媒体の完全廃止
政令123/2020/NĐ-CP号第3条(政令70/2025号にて改正・補足)に基づき、従来の自己印刷または注文印刷による紙の証憑形式は正式に廃止されました。企業は、税務当局コード付き、またはコードなしの電子源泉徴収票のみを使用することが許可されます。
登録プロセスと証憑上の必須記載事項
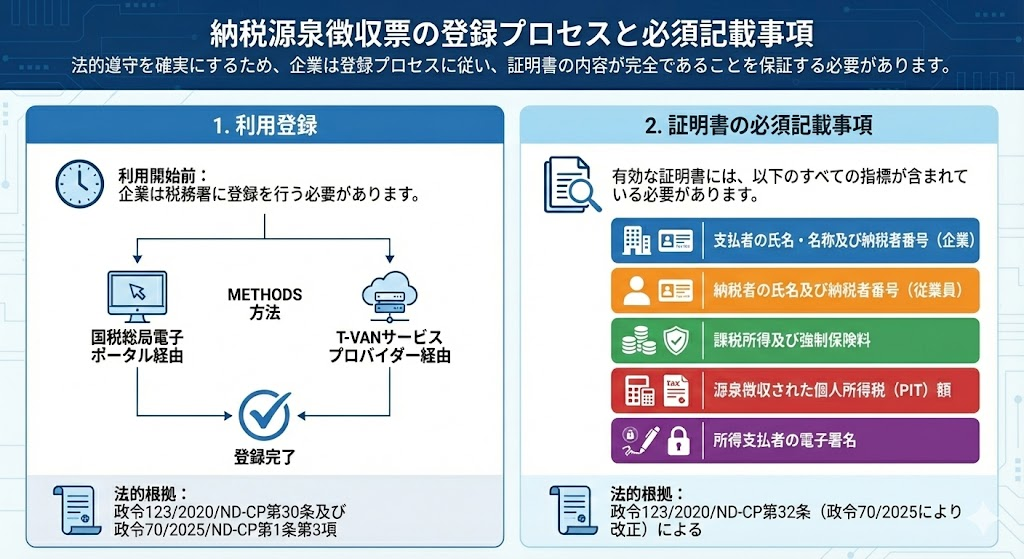
合法的に使用するために、企業は登録プロセスを遵守し、証憑の内容が完全であることを確認する必要があります。
1. 使用登録
使用前に、企業は税務当局に登録を行う必要があります。
- 方法:税務総局のウェブポータル、またはT-VANサービスプロバイダーを通じて登録します。
- 法的根拠:政令123/2020/NĐ-CP号第30条および政令70/2025/NĐ-CP号第1条第3項。
2. 必須記載事項
有効な源泉徴収票には、以下のすべての項目が含まれている必要があります(政令70/2025号により改正された政令123/2020/NĐ-CP号第32条による)。
- 所得支払者(企業)の名称、納税者番号
- 納税者(従業員)の氏名、納税者番号
- 課税所得額、強制保険料納付額
- 源泉徴収された個人所得税額
- 所得支払者の電子署名
作成時期および従業員への交付時期に関する規定
これは、違反を避けるために経理・人事部門が特に注意を払う必要がある内容です。
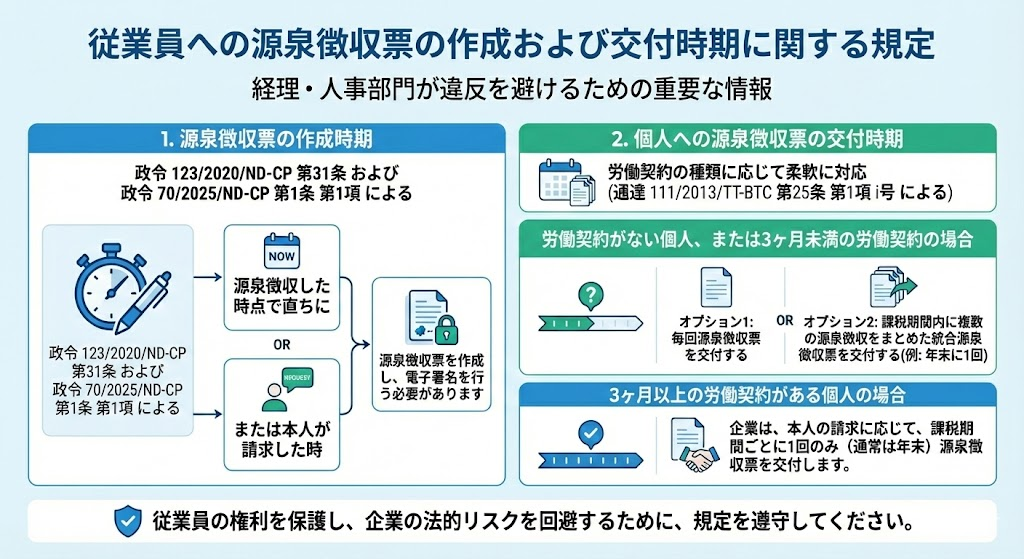
1. 証憑の作成時期
政令123/2020/NĐ-CP号第31条および政令70/2025/NĐ-CP号第1条第1項に基づき、所得支払組織は、個人所得税額を源泉徴収した時点、または個人からの要求があった時点で、直ちに源泉徴収票を作成し、電子署名を行わなければなりません。
2. 個人への交付時期
従業員への証憑交付は、労働契約の種類に応じて柔軟に行われます(通達111/2013/TT-BTC号第25条第1項i点の指導による)。
- 労働契約がない、または3ヶ月未満の労働契約の個人の場合:企業は、控除のたびに証憑を発行するか、または課税期間中の複数回の控除をまとめて1つの証憑(例:年末に1回総括証憑を発行)として発行するかを選択できます。
- 3ヶ月以上の労働契約を締結している個人の場合:企業は、個人の要求に応じて、課税期間中に1回のみ(通常は年末に)源泉徴収票を発行します。
様式、記号、および誤謬処理の基準
政令70/2025号および政令123/2020/NĐ-CP号付属書IIIは、証憑記号体系を以下のように標準化しました。
1. 様式および記号に関する規定
- 証憑の種類名称:個人所得税源泉徴収票
- 様式番号:03/TNCN
- 証憑様式記号:01/CTKT(01は様式バージョン)
- 証憑記号:CT/25E(25は作成年2025年、Eは電子証憑の記号)
- 一連番号:最大7桁で構成され、0000001から始まります
2. 電子証憑の修正ガイド
作成済みの源泉徴収票に誤りが発見された場合、企業は政令123/2020/NĐ-CP号第34条および政令70/2025号の新指針に従って処理します。
- 破棄不可:インボイスとは異なり、誤りのある電子源泉徴収票は、既に納税者に送信されている場合、破棄(キャンセル)されません。
- 代替証憑の作成:企業は、誤りに関して個人と合意文書を作成し、その後、誤った証憑に代わる新しい源泉徴収票を作成しなければなりません。新しい証憑には必ず「様式番号… 記号… 番号… 日… 月… 年… の証憑の代替」という文言を含める必要があります。
政令70/2025号に基づく電子個人所得税源泉徴収票への移行は、2025年6月1日からの必須かつ緊急の要件です。企業は、技術インフラを積極的に見直し、税務当局に登録し、作成時期と交付に関する規則を習得することで、法令遵守し、税務確定申告時の行政処罰のリスクを回避する必要があります。
ご不明な点やお困りのことがございましたら、お気軽にWacontre会計サービスまでお問い合わせください。ホットライン:(028) 3820 1213 またはメール:[email protected] にて、迅速かつ丁寧にサポートいたします。経験豊富なスタッフが、お客様に対し、真摯に最適なサービスを提供いたします。(日本のお客様はホットライン(050) 5534 5505 にお問い合わせください。)