Vay nước ngoài là một giải pháp tài chính quan trọng giúp các doanh nghiệp và cá nhân có thể tiếp cận nguồn vốn từ các tổ chức tài chính quốc tế. Những khoản vay này đóng vai trò không nhỏ trong việc thúc đẩy sự phát triển của doanh nghiệp, đặc biệt là trong bối cảnh nhu cầu đầu tư và phát triển cơ sở hạ tầng ngày càng gia tăng. Tuy nhiên, khi quyết định vay từ các nguồn tài chính quốc tế, doanh nghiệp sẽ đối diện với hai hình thức vay chủ yếu là vay ngắn hạn và vay dài hạn. Cả hai hình thức này đều có đặc điểm và yêu cầu pháp lý riêng biệt. Hãy cùng tìm hiểu rõ hơn về sự khác biệt và cách thức áp dụng của mỗi loại vay trong bài viết này.
1. Vay Nước Ngoài là gì?
Định nghĩa vay nước ngoài
Vay nước ngoài là hình thức doanh nghiệp hoặc cá nhân trong nước vay vốn từ các tổ chức tài chính quốc tế, bao gồm các ngân hàng, tổ chức tín dụng, hoặc các nhà đầu tư nước ngoài. Loại vay này giúp doanh nghiệp có thể huy động nguồn vốn lớn mà không cần phải phụ thuộc hoàn toàn vào các nguồn tín dụng trong nước.
Lý do và mục đích vay
Lý do phổ biến nhất khiến các doanh nghiệp lựa chọn vay nước ngoài là để mở rộng quy mô sản xuất, đầu tư vào các dự án lớn, hoặc bổ sung vốn lưu động khi gặp khó khăn tài chính. Nguồn vốn vay từ nước ngoài cũng giúp giảm bớt gánh nặng tài chính trong nước và mở ra cơ hội hợp tác với các đối tác quốc tế.
Các hình thức vay nước ngoài
Vay nước ngoài có thể được chia thành các hình thức vay thương mại, vay đầu tư, và vay công ty liên doanh. Trong đó, vay thương mại chủ yếu là các khoản vay ngắn hạn từ ngân hàng, còn vay đầu tư thường kéo dài hơn và được sử dụng cho các dự án có giá trị lớn, như xây dựng cơ sở hạ tầng hoặc phát triển sản xuất.
Quy định pháp lý về vay nước ngoài
Vay nước ngoài phải tuân thủ các quy định của pháp luật Việt Nam về tín dụng và đầu tư. Doanh nghiệp phải đăng ký khoản vay với Ngân hàng Nhà nước Việt Nam và thực hiện các nghĩa vụ báo cáo định kỳ về tình hình tài chính và tiến độ dự án vay. Việc tuân thủ đúng quy định sẽ giúp doanh nghiệp tránh được các rủi ro pháp lý và bảo vệ quyền lợi của mình khi vay vốn.
2. Vay Ngắn Hạn và Dài Hạn: Sự Khác Biệt
Đặc điểm vay ngắn hạn
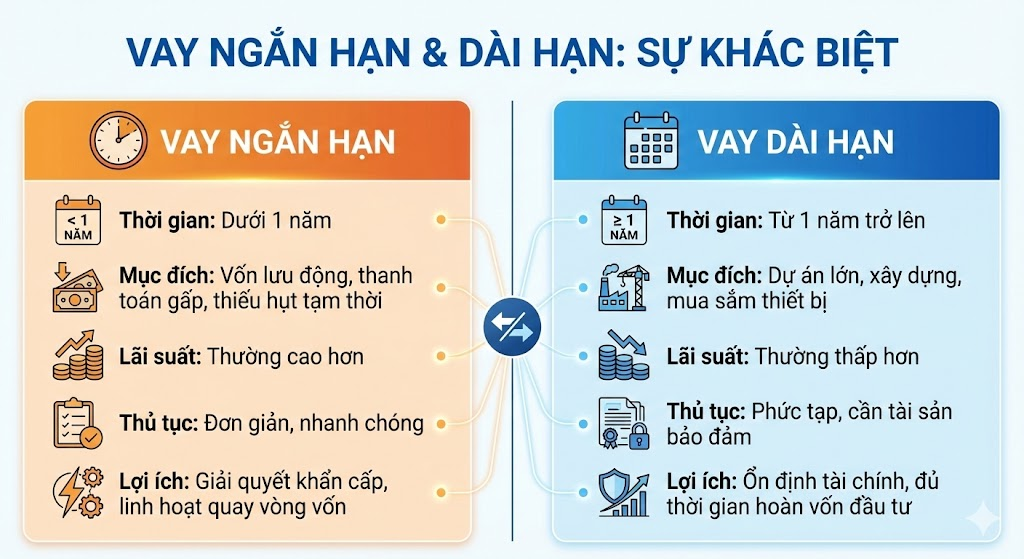
Vay ngắn hạn là hình thức vay có thời gian vay dưới 1 năm. Loại vay này thường được sử dụng để giải quyết các nhu cầu tài chính tạm thời như bổ sung vốn lưu động, thanh toán hóa đơn, hay xử lý tình trạng thiếu hụt vốn ngắn hạn. Mặc dù lãi suất vay ngắn hạn có thể cao hơn, nhưng thời gian trả nợ ngắn giúp doanh nghiệp nhanh chóng giải quyết được vấn đề tài chính.
Xem thêm: Quy trình đăng ký khoản vay nước ngoài ngắn hạn
Đặc điểm vay dài hạn
Vay dài hạn có thời gian vay từ 1 năm trở lên và thường được sử dụng cho các dự án dài hạn, như xây dựng cơ sở hạ tầng, mua sắm thiết bị sản xuất, hoặc phát triển các sản phẩm mới. Với thời gian vay dài hơn, doanh nghiệp có thể linh hoạt trong việc trả nợ và phân bổ chi phí. Tuy nhiên, vay dài hạn yêu cầu doanh nghiệp có các tài sản bảo đảm và phải thực hiện các thủ tục pháp lý phức tạp hơn.
Xem thêm: Quy trình đăng ký khoản vay nước ngoài dài hạn
Lợi ích của vay ngắn hạn
Vay ngắn hạn mang lại lợi ích lớn cho doanh nghiệp khi cần tiền gấp để thanh toán các khoản chi phí ngắn hạn hoặc xử lý các tình huống tài chính khẩn cấp. Doanh nghiệp có thể linh hoạt hơn trong việc quay vòng vốn và duy trì hoạt động sản xuất kinh doanh mà không bị gián đoạn. Hơn nữa, vay ngắn hạn có thủ tục đơn giản và nhanh chóng, giúp tiết kiệm thời gian.
Lợi ích của vay dài hạn
Vay dài hạn giúp doanh nghiệp có đủ thời gian để hoàn vốn từ các dự án đầu tư lớn, như xây dựng nhà máy, mở rộng sản xuất, hoặc phát triển sản phẩm mới. Với lãi suất thấp hơn, doanh nghiệp có thể quản lý chi phí tài chính ổn định hơn trong dài hạn. Đây là lựa chọn lý tưởng cho các doanh nghiệp muốn đầu tư vào các dự án dài hơi và cần nguồn tài chính vững chắc.
3. Điểm Giống Nhau và Khác Nhau giữa Vay Ngắn Hạn và Dài Hạn
Sự tương đồng giữa vay ngắn hạn và vay dài hạn
- Mục đích vay: Cả vay ngắn hạn và dài hạn đều nhằm mục đích huy động vốn để phục vụ hoạt động sản xuất kinh doanh của doanh nghiệp. Doanh nghiệp có thể vay để bổ sung vốn lưu động hoặc thực hiện các dự án đầu tư.
- Yêu cầu về pháp lý: Dù là vay ngắn hạn hay dài hạn, doanh nghiệp đều phải tuân thủ các quy định của pháp luật về tín dụng, ngoại hối và đầu tư, đồng thời thực hiện các thủ tục đăng ký vay với cơ quan nhà nước.
- Rủi ro tài chính: Cả hai hình thức vay đều mang lại rủi ro tài chính nếu không được quản lý đúng cách, như việc không có khả năng thanh toán đúng hạn hoặc phát sinh các khoản phí ẩn trong hợp đồng vay.
Sự khác biệt giữa vay ngắn hạn và vay dài hạn
- Thời gian vay: Vay ngắn hạn có thời gian vay dưới 1 năm, trong khi vay dài hạn có thể kéo dài từ 1 năm trở lên.
- Lãi suất: Vay ngắn hạn thường có lãi suất cao hơn vay dài hạn do tính chất vay ngắn và rủi ro cao hơn, trong khi vay dài hạn có lãi suất thấp hơn nhưng yêu cầu bảo đảm tài sản và thủ tục phức tạp hơn.
- Mục đích sử dụng vốn: Vay ngắn hạn chủ yếu dùng cho các nhu cầu tài chính tạm thời, trong khi vay dài hạn được sử dụng cho các dự án lớn, dài hạn cần nguồn vốn ổn định.
- Điều kiện vay: Vay dài hạn thường yêu cầu các điều kiện nghiêm ngặt hơn, bao gồm tài sản bảo đảm và kế hoạch tài chính rõ ràng hơn so với vay ngắn hạn.
4. Câu Hỏi Thường Gặp về Vay Nước Ngoài
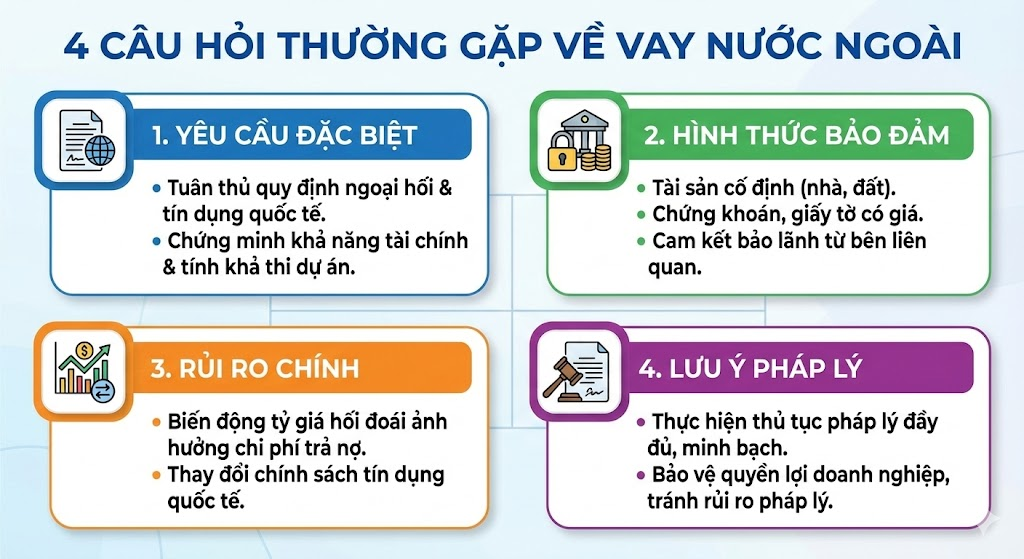
Vay nước ngoài có yêu cầu gì đặc biệt?
Doanh nghiệp cần tuân thủ các quy định về ngoại hối và tín dụng của quốc gia cho vay. Các yêu cầu cụ thể có thể bao gồm việc chứng minh khả năng tài chính và dự án vay vốn.
Các hình thức bảo đảm trong vay nước ngoài
Các hình thức bảo đảm phổ biến là tài sản cố định, chứng khoán, hoặc cam kết của các bên liên quan.
Các rủi ro khi vay nước ngoài
Rủi ro lớn nhất là biến động tỷ giá hối đoái và sự thay đổi trong chính sách tín dụng quốc tế, có thể ảnh hưởng đến chi phí vay và khả năng thanh toán của doanh nghiệp.
Các lưu ý pháp lý khi vay nước ngoài
Doanh nghiệp cần thực hiện các thủ tục pháp lý đầy đủ và minh bạch để tránh các rủi ro về pháp lý sau này, đồng thời bảo vệ quyền lợi khi vay vốn.
Vay nước ngoài, dù là vay ngắn hạn hay dài hạn, đều mang lại những lợi ích nhất định cho doanh nghiệp. Tuy nhiên, việc lựa chọn hình thức vay phù hợp sẽ phụ thuộc vào nhu cầu tài chính và kế hoạch phát triển của doanh nghiệp. Hiểu rõ sự khác biệt và tương đồng giữa hai hình thức vay này sẽ giúp doanh nghiệp đưa ra quyết định tài chính chính xác và bảo vệ tốt nhất quyền lợi của mình. Để đảm bảo tính hợp pháp và giảm thiểu rủi ro, bạn nên tìm kiếm sự tư vấn từ các chuyên gia tài chính và pháp lý trước khi quyết định vay vốn quốc tế.
Nếu có bất kỳ thắc mắc nào hãy liên hệ ngay tới Dịch vụ kế toán Wacontre theo Hotline (028) 3820 1213 hoặc gửi mail qua hòm thư tư vấn [email protected] để được tư vấn và hỗ trợ nhanh chóng. Với đội ngũ nhân viên giàu kinh nghiệm, Wacontre luôn sẵn sàng phục vụ quý khách hàng một cách nhiệt tình và hiệu quả nhất. (Đối với khách hàng Nhật Bản có thể liên hệ qua Hotline: (050) 5534 5505)