Để phát triển bền vững, doanh nghiệp cần thực hiện Kiểm Soát Quỹ Lương: Phân Tích Chi Phí Nhân Công (P/L) và Tối Ưu Tỷ Lệ Headcount. Việc quản lý chi phí nhân sự và tối ưu hóa Headcount chính xác sẽ là chìa khóa giúp tối đa hóa lợi nhuận.
- Kiểm Soát Quỹ Lương: Phân Tích Chi Phí Nhân Công (P/L) và Tối Ưu Tỷ Lệ Headcount là gì?
- Tầm quan trọng của việc kiểm soát chi phí nhân sự trong báo cáo P/L
- Phương pháp phân tích chi phí nhân công (Labor Cost) trong cấu trúc P/L
- Chiến lược Tối ưu Tỷ lệ Headcount (Định biên nhân sự)
- Các sai lầm thường gặp và giải pháp khi quản lý quỹ lương tại Việt Nam
- Kết luận
Kiểm Soát Quỹ Lương: Phân Tích Chi Phí Nhân Công (P/L) và Tối Ưu Tỷ Lệ Headcount là gì?
Trong bối cảnh kinh tế đầy biến động hiện nay, sự sống còn của một doanh nghiệp không chỉ nằm ở khả năng tăng trưởng doanh thu mà còn phụ thuộc rất lớn vào năng lực quản trị chi phí nội bộ. Kiểm Soát Quỹ Lương: Phân Tích Chi Phí Nhân Công (P/L) và Tối Ưu Tỷ Lệ Headcount không đơn thuần là việc cắt giảm lương hay sa thải nhân viên một cách cơ học. Đó là một quá trình quản trị chiến lược, bao gồm việc theo dõi, phân tích và điều chỉnh tổng chi phí dành cho lực lượng lao động sao cho phù hợp với tình hình tài chính và mục tiêu kinh doanh của tổ chức.
Về mặt bản chất, kiểm soát quỹ lương là việc đảm bảo rằng mỗi đồng chi phí bỏ ra cho nhân sự đều mang lại giá trị tương xứng hoặc vượt trội. Phân tích P/L (Profit and Loss – Báo cáo Lãi Lỗ) trong nhân sự giúp tách bóc các lớp chi phí, từ lương cơ bản, phúc lợi, bảo hiểm cho đến các khoản phí ẩn, để nhìn thấy bức tranh toàn cảnh về sức khỏe tài chính. Song song với đó, tối ưu hóa tỷ lệ Headcount (định biên nhân sự) là bài toán về việc bố trí đúng người, đúng việc, đúng số lượng vào đúng thời điểm, nhằm tối đa hóa năng suất lao động (Productivity) mà không làm phình to bộ máy vận hành. Đây là “xương sống” của chiến lược quản trị nguồn nhân lực hiện đại tại Việt Nam.
Tầm quan trọng của việc kiểm soát chi phí nhân sự trong báo cáo P/L
1. Tác động trực tiếp đến biên lợi nhuận (Profit Margin) và sức khỏe tài chính
Trong cấu trúc chi phí của đa số các doanh nghiệp, đặc biệt là các ngành thâm dụng lao động như sản xuất, F&B (Dịch vụ ăn uống) hay các ngành dịch vụ, chi phí nhân sự thường chiếm tỷ trọng lớn nhất, dao động từ 20% đến 50% tổng chi phí vận hành (OPEX). Chính vì vậy, một sự biến động nhỏ trong quỹ lương cũng có thể tạo ra hiệu ứng đòn bẩy ngược, tác động tiêu cực ngay lập tức đến lợi nhuận ròng (Net Profit). Khi doanh thu không đạt kỳ vọng nhưng quỹ lương vẫn giữ nguyên hoặc tăng lên do các đợt điều chỉnh lương định kỳ, biên lợi nhuận của doanh nghiệp sẽ bị bào mòn nhanh chóng.
Việc phân tích sâu chi phí nhân sự trong báo cáo P/L giúp ban lãnh đạo nhìn thấy rõ mối tương quan giữa doanh thu và chi phí lao động. Nếu tỷ lệ này vượt quá ngưỡng an toàn của ngành, đó là hồi chuông cảnh báo về việc doanh nghiệp đang “nuôi” một bộ máy cồng kềnh kém hiệu quả. Hơn nữa, sức khỏe tài chính của doanh nghiệp không chỉ được đo bằng lợi nhuận mà còn bằng các chỉ số hiệu quả đầu tư (ROI) trên vốn nhân lực. Kiểm soát tốt quỹ lương giúp cải thiện chỉ số EBITDA (Lợi nhuận trước thuế, lãi vay và khấu hao), từ đó gia tăng giá trị doanh nghiệp trong mắt các nhà đầu tư và cổ đông.
2. Đảm bảo tính thanh khoản và dòng tiền ổn định cho hoạt động vận hành
Khác với các loại chi phí biến đổi có thể linh hoạt cắt giảm hoặc trì hoãn thanh toán như chi phí marketing hay mua sắm vật tư, chi phí lương là khoản “chi phí cứng” (Committed Cost) và mang tính bắt buộc cao về mặt thời gian. Tại Việt Nam, luật lao động quy định rất chặt chẽ về thời hạn trả lương, và việc chậm lương có thể dẫn đến những rủi ro pháp lý nghiêm trọng cũng như khủng hoảng truyền thông nội bộ. Do đó, quỹ lương tác động trực tiếp và mạnh mẽ đến dòng tiền (Cash Flow) hàng tháng của doanh nghiệp.
Nếu không có sự hoạch định và kiểm soát chặt chẽ, doanh nghiệp rất dễ rơi vào tình trạng thiếu hụt tiền mặt cục bộ vào các kỳ trả lương, đặc biệt là vào các dịp lễ Tết khi phải chi trả thêm các khoản thưởng tháng 13 hay thưởng thành tích. Việc phân tích P/L nhân sự giúp bộ phận Tài chính và HR dự báo chính xác dòng tiền chi ra (Cash Outflow) cho nhân sự trong ngắn hạn và dài hạn. Điều này đảm bảo tính thanh khoản, giúp doanh nghiệp duy trì hoạt động ổn định, giữ vững niềm tin với người lao động và tránh phải sử dụng các đòn bẩy tài chính ngắn hạn với lãi suất cao chỉ để chi trả lương.
3. Nâng cao năng lực cạnh tranh thông qua cơ cấu chi phí hợp lý
Trong một thị trường cạnh tranh khốc liệt, giá thành sản phẩm và dịch vụ là yếu tố then chốt quyết định thị phần. Chi phí nhân công là một cấu phần quan trọng hình thành nên giá vốn hàng bán (COGS) hoặc chi phí dịch vụ. Nếu một doanh nghiệp để quỹ lương trượt dài mất kiểm soát, giá thành sản phẩm sẽ bị đội lên cao, làm giảm khả năng cạnh tranh về giá so với đối thủ. Ngược lại, một cơ cấu chi phí nhân sự hợp lý, tinh gọn sẽ cho phép doanh nghiệp linh hoạt hơn trong các chiến lược giá, hoặc có thêm ngân sách để tái đầu tư vào R&D, công nghệ và Marketing.
Hơn thế nữa, năng lực cạnh tranh không chỉ đến từ giá rẻ mà còn đến từ chất lượng nhân sự. Kiểm soát quỹ lương không có nghĩa là trả lương thấp, mà là trả lương thông minh. Bằng cách loại bỏ các vị trí dư thừa (tối ưu Headcount) và phân bổ ngân sách lương vào các vị trí tạo ra giá trị cốt lõi (Key Drivers), doanh nghiệp có thể thu hút và giữ chân nhân tài thực sự. Một tổ chức có bộ máy tinh gọn nhưng thu nhập nhân viên cao sẽ luôn có sức chiến đấu và năng lực cạnh tranh mạnh mẽ hơn nhiều so với một tổ chức đông đảo nhưng thu nhập trung bình thấp và năng suất kém.
Phương pháp phân tích chi phí nhân công (Labor Cost) trong cấu trúc P/L
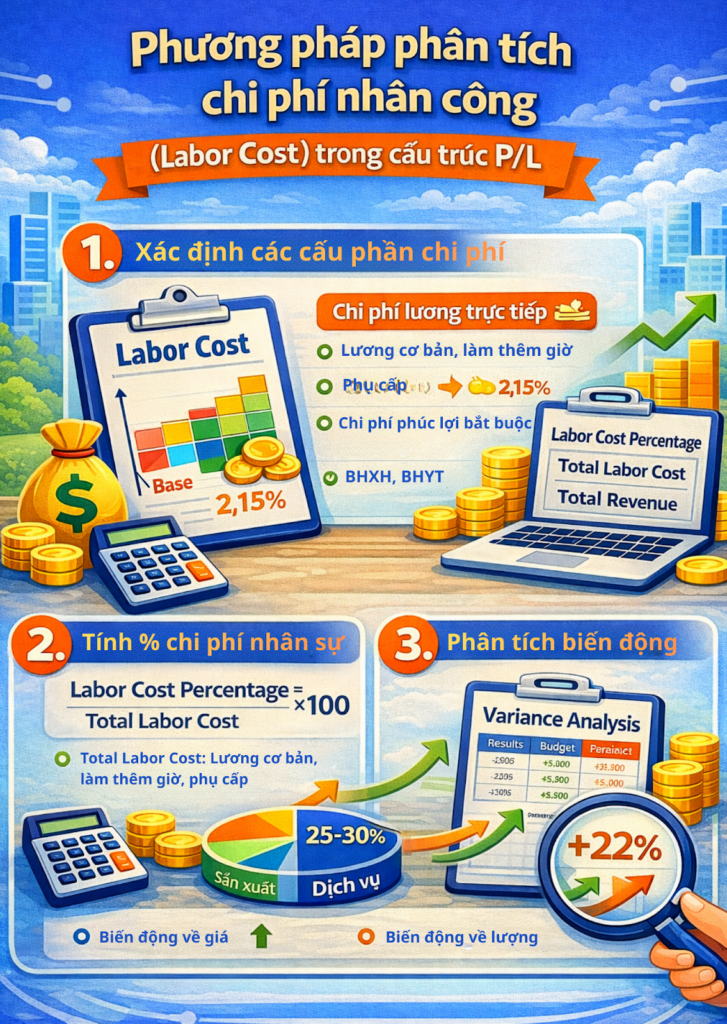
1. Xác định các cấu phần chi phí: Lương, thưởng, phúc lợi và các khoản trích theo lương
Để phân tích P/L nhân sự chính xác, bước đầu tiên và quan trọng nhất là phải nhận diện đầy đủ và chi tiết tất cả các khoản mục cấu thành nên Tổng chi phí lực lượng lao động (Total Cost of Workforce – TCOW). Rất nhiều doanh nghiệp tại Việt Nam mắc sai lầm khi chỉ nhìn vào mức lương Gross trên hợp đồng (Base Salary) mà bỏ qua các khoản chi phí đi kèm, dẫn đến việc lập ngân sách bị thiếu hụt nghiêm trọng. Một bảng phân tích chi phí nhân công chuẩn phải bao gồm bốn nhóm chính: Chi phí lương trực tiếp, Chi phí phúc lợi bắt buộc, Chi phí phúc lợi tự nguyện và Chi phí vận hành nhân sự.
Cụ thể, chi phí lương trực tiếp bao gồm lương cơ bản, lương làm thêm giờ (Overtime), phụ cấp chức vụ, phụ cấp trách nhiệm. Nhóm chi phí bắt buộc theo luật Việt Nam hiện hành là một gánh nặng không nhỏ, bao gồm BHXH, BHYT, BHTN (tổng cộng khoảng 21.5% lương đóng bảo hiểm do doanh nghiệp chi trả) và Kinh phí công đoàn (2% quỹ lương). Ngoài ra, còn có các khoản thưởng biến đổi (Variable Pay) như hoa hồng, thưởng KPI, thưởng tháng 13. Cuối cùng là các chi phí ẩn nhưng hiện hữu như chi phí tuyển dụng, đào tạo, khám sức khỏe định kỳ, đồng phục, và các sự kiện nội bộ (Team building, Year-end Party). Việc liệt kê chi tiết giúp doanh nghiệp không bị “sốc” khi nhìn vào con số tổng kết cuối năm.
2. Công thức tính toán tỷ lệ chi phí nhân sự trên doanh thu (Labor Cost Percentage)
Sau khi đã tập hợp đủ dữ liệu chi phí, bước tiếp theo là lượng hóa chúng thông qua các chỉ số tài chính để đánh giá hiệu quả. Chỉ số quan trọng nhất chính là Tỷ lệ chi phí nhân sự trên doanh thu (Labor Cost Percentage).
Công thức tính như sau:
Trong đó:
- Total Labor Cost: Tổng chi phí nhân sự (bao gồm lương, thưởng, thuế, bảo hiểm, phúc lợi…).
- Total Revenue: Tổng doanh thu (Gross Revenue).
Tỷ lệ này sẽ thay đổi tùy theo đặc thù ngành nghề. Ví dụ, đối với ngành sản xuất, tỷ lệ này thường nằm ở mức 15-20% được coi là lành mạnh. Tuy nhiên, đối với ngành dịch vụ như nhà hàng khách sạn (Hospitality), tỷ lệ này có thể chấp nhận ở mức 25-30%. Đối với các công ty tư vấn hoặc công nghệ phần mềm (nơi con người là tài sản chính), con số này có thể lên tới 50-60%. Việc so sánh chỉ số của doanh nghiệp mình với mức trung bình của ngành (Industry Benchmark) sẽ cho biết bạn đang quản lý quỹ lương hiệu quả hay đang lãng phí. Ngoài ra, cần tách biệt Chi phí nhân công trực tiếp (Direct Labor) tính vào giá vốn và Chi phí nhân công gián tiếp (Indirect Labor) tính vào chi phí quản lý để có cái nhìn sâu sắc hơn.
3. Phân tích biến động: So sánh thực tế (Actual) với ngân sách (Budget) và dự báo (Forecast)
Phân tích tĩnh tại một thời điểm là chưa đủ, quản trị quỹ lương đòi hỏi sự phân tích động thông qua việc so sánh liên tục. Kỹ thuật phân tích biến động (Variance Analysis) là công cụ đắc lực để tìm ra nguyên nhân gốc rễ của sự chênh lệch chi phí. Hàng tháng hoặc hàng quý, bộ phận C&B (Lương & Phúc lợi) cần lập báo cáo so sánh số liệu Thực tế (Actual) so với Ngân sách (Budget) đã được phê duyệt từ đầu năm và so với Dự báo (Forecast) gần nhất.
Sự chênh lệch có thể đến từ hai yếu tố chính: Biến động về giá (Rate Variance) và Biến động về lượng (Volume Variance).
- Biến động về giá: Do tăng lương, tăng mức đóng bảo hiểm, hoặc chi trả làm thêm giờ (OT) cao hơn dự kiến.
- Biến động về lượng: Do tuyển dụng vượt định biên (Over Headcount), hoặc do nhân sự nghỉ việc nhiều dẫn đến chi phí tuyển dụng và đào tạo tăng vọt.
Khi phân tích sâu vào các biến động này, nhà quản lý sẽ biết được bộ phận nào đang “đốt” ngân sách nhiều nhất. Ví dụ, nếu chi phí OT của bộ phận sản xuất tăng vọt, cần xem xét lại quy trình làm việc hoặc tay nghề nhân viên, thay vì vội vàng tuyển thêm người. Phân tích biến động giúp doanh nghiệp chuyển từ thế bị động sang chủ động điều chỉnh chiến lược nhân sự kịp thời trước khi kết thúc năm tài chính.
Chiến lược Tối ưu Tỷ lệ Headcount (Định biên nhân sự)
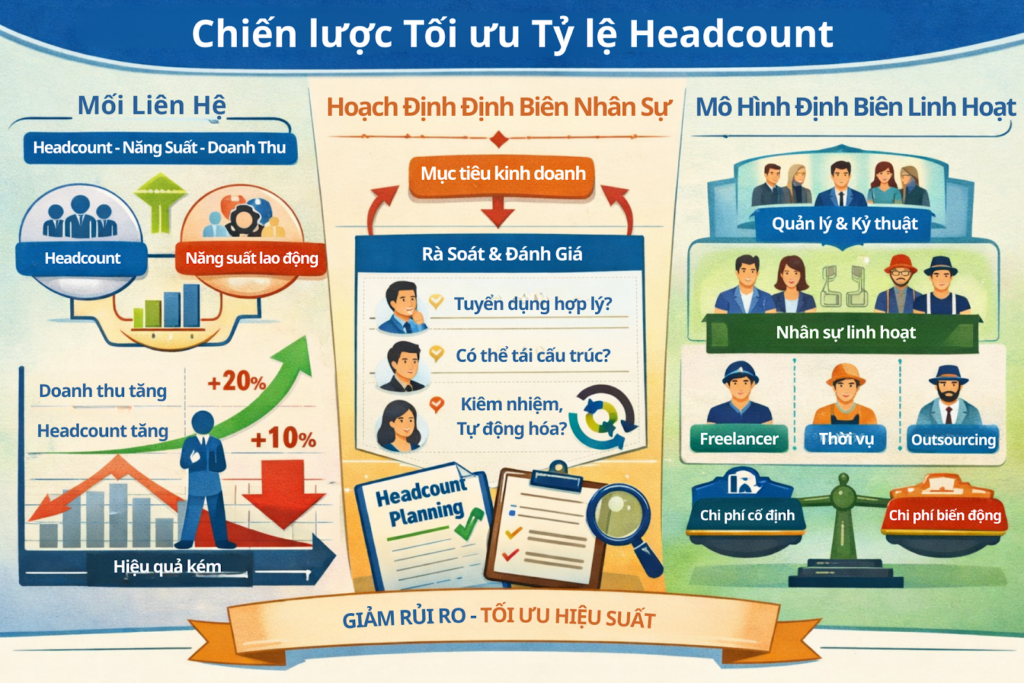
1. Mối liên hệ mật thiết giữa Headcount, năng suất lao động và doanh thu
Headcount (Tổng số lượng nhân sự) là biến số quan trọng nhất tác động đến quỹ lương. Tuy nhiên, sai lầm phổ biến là các doanh nghiệp thường nhìn Headcount như một con số độc lập thay vì đặt nó trong mối tương quan với năng suất và doanh thu. Một chiến lược tối ưu Headcount đúng đắn phải dựa trên chỉ số Doanh thu trên mỗi nhân viên (Revenue per Employee) hoặc Lợi nhuận trên mỗi nhân viên (Profit per Employee).
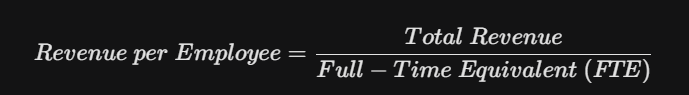
Tối ưu hóa Headcount không có nghĩa là giảm số lượng người xuống mức thấp nhất, mà là tối đa hóa giá trị đầu ra trên mỗi định biên (FTE). Khi doanh thu tăng trưởng, việc tăng Headcount là cần thiết, nhưng tốc độ tăng của doanh thu phải luôn nhanh hơn tốc độ tăng của nhân sự. Nếu Headcount tăng 20% mà doanh thu chỉ tăng 10%, đó là dấu hiệu của sự kém hiệu quả và năng suất lao động đang đi xuống. Doanh nghiệp cần xây dựng định mức lao động chuẩn cho từng vị trí (ví dụ: 1 nhân viên Sales phải mang về 500 triệu/tháng, 1 công nhân may phải hoàn thành 50 sản phẩm/ngày) để làm cơ sở xác định số lượng Headcount cần thiết.
2. Quy trình rà soát và hoạch định định biên nhân sự (Headcount Planning) hàng năm
Hoạch định định biên nhân sự (Headcount Planning) không phải là việc “điền vào chỗ trống” khi có người nghỉ việc, mà là một quy trình chiến lược cần được thực hiện đồng bộ với lập kế hoạch kinh doanh hàng năm. Quy trình này nên bắt đầu từ mục tiêu kinh doanh (Top-down) kết hợp với nhu cầu thực tế từ các phòng ban (Bottom-up). Trước khi phê duyệt bất kỳ một vị trí mới (New Hire) nào, cần phải trả lời các câu hỏi: Vị trí này đóng góp gì vào mục tiêu chung? Nếu không tuyển vị trí này thì ảnh hưởng thế nào? Có thể kiêm nhiệm hoặc tự động hóa được không?
Trong quá trình rà soát, doanh nghiệp cần mạnh dạn thực hiện tái cấu trúc (Restructuring) đối với các bộ phận hoạt động kém hiệu quả. Việc này bao gồm rà soát lại Bản mô tả công việc (JD), loại bỏ các đầu việc trùng lặp giữa các phòng ban, và hợp nhất các vị trí có chức năng tương đồng. Đặc biệt tại Việt Nam, văn hóa “cả nể” thường khiến các nhà quản lý ngại cắt giảm các vị trí lâu năm nhưng không còn phù hợp. Tuy nhiên, để tối ưu hóa, cần áp dụng tư duy “Zero-based Budgeting” (Lập ngân sách từ số 0) – tức là không mặc định giữ nguyên định biên năm cũ, mà phải chứng minh lại sự cần thiết của từng vị trí cho năm mới.
3. Áp dụng mô hình định biên linh hoạt để ứng phó với biến động thị trường
Thị trường kinh doanh ngày nay thay đổi với tốc độ chóng mặt, và mô hình định biên nhân sự “cứng” (Fixed Headcount) truyền thống đang trở nên lỗi thời và rủi ro. Để tối ưu hóa chi phí và giảm thiểu rủi ro khi thị trường đi xuống, các doanh nghiệp hiện đại đang chuyển dịch sang mô hình định biên linh hoạt. Mô hình này chia lực lượng lao động thành hai nhóm: Nhóm nhân sự cốt lõi (Core Staff) và Nhóm nhân sự linh hoạt (Contingent Workforce).
Nhóm cốt lõi bao gồm các vị trí quản lý, kỹ thuật cao, nắm giữ bí quyết công nghệ và văn hóa doanh nghiệp, được ký hợp đồng dài hạn với chế độ phúc lợi tốt để giữ chân. Ngược lại, đối với các công việc mang tính thời vụ, dự án hoặc các công việc giản đơn, doanh nghiệp nên sử dụng các hình thức thuê ngoài (Outsourcing), nhân viên thời vụ (Seasonal Staff) hoặc Freelancer. Ví dụ, thay vì duy trì một đội ngũ giao hàng cố định tốn kém chi phí lương và bảo hiểm, doanh nghiệp có thể hợp tác với các đơn vị vận chuyển bên thứ ba. Chiến lược này giúp biến chi phí cố định (Fixed Cost) thành chi phí biến đổi (Variable Cost), giúp quỹ lương có thể “co giãn” nhịp nhàng theo doanh thu thực tế.
Các sai lầm thường gặp và giải pháp khi quản lý quỹ lương tại Việt Nam
1. Cắt giảm nhân sự cơ học mà không đánh giá hiệu suất (Performance)
Khi đối mặt với áp lực cắt giảm chi phí (Cost Down), phản ứng đầu tiên của nhiều lãnh đạo là ra quyết định cắt giảm nhân sự hàng loạt theo một tỷ lệ phần trăm nhất định (ví dụ: cắt giảm 10% nhân sự toàn công ty). Đây là sai lầm nghiêm trọng nhất, được gọi là “cắt giảm cơ học”. Việc này thường dẫn đến tình trạng “chảy máu chất xám”, khi những người giỏi có xu hướng rời đi do lo ngại về sự bất ổn, để lại những nhân sự kém năng lực hơn. Hơn nữa, việc cắt giảm không dựa trên đánh giá quy trình có thể tạo ra các “lỗ hổng” vận hành, khiến những người ở lại bị quá tải (Burnout), dẫn đến năng suất chung sụt giảm thê thảm hơn cả chi phí tiết kiệm được.
Giải pháp: Thay vì cắt giảm theo số lượng, hãy sàng lọc dựa trên Hiệu suất (Performance-based). Sử dụng dữ liệu đánh giá KPI/OKR trong 1-2 năm gần nhất để xác định nhóm nhân sự “Low Performer” (Hiệu suất thấp) và đưa vào diện tinh giản. Đồng thời, cần rà soát lại quy trình để loại bỏ các công việc không tạo ra giá trị gia tăng (Non-value added activities) trước khi quyết định ai sẽ phải ra đi.
2. Bỏ qua các chi phí ẩn trong quản lý nhân sự
Nhiều doanh nghiệp Việt Nam khi tính toán P/L nhân sự chỉ chăm chăm vào lương tháng mà quên mất “tảng băng chìm” của chi phí ẩn. Chi phí ẩn lớn nhất chính là chi phí của sự biến động nhân sự (Turnover Cost). Khi một nhân viên nghỉ việc, doanh nghiệp mất đi kiến thức tích lũy, tốn chi phí đăng tuyển, phỏng vấn, chi phí lương thử việc cho người mới và chi phí cơ hội trong thời gian chờ người mới hội nhập (thường mất 2-3 tháng để đạt 100% năng suất). Các nghiên cứu chỉ ra rằng chi phí để thay thế một nhân sự có thể lên tới 150%-200% lương năm của vị trí đó.
Giải pháp: Cần đưa chỉ số tỷ lệ nghỉ việc (Turnover Rate) vào báo cáo quản trị rủi ro hàng tháng. Đầu tư vào các chương trình gắn kết nhân viên (Employee Engagement) và đào tạo nội bộ đôi khi lại là cách tiết kiệm chi phí hiệu quả hơn là liên tục tuyển mới. Hãy tính toán TCO (Total Cost of Ownership) cho một vòng đời nhân viên để thấy rõ việc giữ chân người tài rẻ hơn nhiều so với việc tuyển dụng mới liên tục.
3. Ứng dụng công nghệ HR Tech để tự động hóa và kiểm soát ngân sách
Trong kỷ nguyên số, việc quản lý quỹ lương và định biên bằng Excel thủ công chứa đựng quá nhiều rủi ro sai sót và thiếu tính cập nhật thời gian thực (Real-time). Việc không có dữ liệu tức thời khiến lãnh đạo ra quyết định chậm trễ. Ví dụ, khi bộ phận kinh doanh tuyển dụng ồ ạt để chạy số, bộ phận HR và Tài chính không nắm được cảnh báo ngân sách sắp vỡ cho đến khi bảng lương tháng được trình ký thì đã quá muộn (“sự đã rồi”).
Giải pháp: Đầu tư vào các hệ thống quản trị nhân sự (HRIS) hoặc ERP có phân hệ nhân sự mạnh mẽ là điều bắt buộc. Các công cụ này cho phép thiết lập các “ngưỡng cảnh báo” (Budget caps). Hệ thống sẽ tự động chặn hoặc cảnh báo khi một đề xuất tuyển dụng hoặc đề xuất tăng lương vượt quá ngân sách cho phép của phòng ban đó. Hơn nữa, công nghệ giúp phân tích dữ liệu nhân sự (People Analytics) để dự báo xu hướng nghỉ việc, xu hướng tăng lương thị trường, giúp doanh nghiệp chủ động trong kịch bản tài chính.
Kết luận
Kiểm soát quỹ lương thông qua phân tích P/L và tối ưu hóa Headcount là bài toán cân não giữa con người và con số, giữa tình cảm và lý trí, giữa ngắn hạn và dài hạn. Đối với các doanh nghiệp tại Việt Nam, nơi chi phí nhân công đang có xu hướng tăng dần và áp lực cạnh tranh ngày càng lớn, việc làm chủ kỹ năng quản trị này là yếu tố sống còn.
Doanh nghiệp cần chuyển dịch tư duy từ việc xem nhân sự là một “gánh nặng chi phí” sang xem đó là một “khoản đầu tư chiến lược”. Tối ưu hóa không phải là cắt bỏ đến tận xương tủy, mà là rèn giũa để bộ máy trở nên sắc bén, linh hoạt và hiệu quả hơn. Bằng cách áp dụng các phương pháp phân tích P/L bài bản, hoạch định Headcount khoa học và tránh xa các sai lầm mang tính cảm tính, các nhà lãnh đạo sẽ chèo lái con thuyền doanh nghiệp vượt qua sóng gió, đạt được sự cân bằng bền vững giữa Lợi nhuận và Con người.
Nếu có bất kỳ thắc mắc nào hãy liên hệ ngay tới Dịch vụ kế toán Wacontre theo Hotline (028) 3820 1213 hoặc gửi mail qua hòm thư tư vấn [email protected] để được tư vấn và hỗ trợ nhanh chóng. Với đội ngũ nhân viên giàu kinh nghiệm, Wacontre luôn sẵn sàng phục vụ quý khách hàng một cách nhiệt tình và hiệu quả nhất. (Đối với khách hàng Nhật Bản có thể liên hệ qua Hotline: (050) 5534 5505)