企業の持続的な成長には、人件費管理:損益分析とヘッドカウントの適正化が不可欠です。適切な人件費マネジメントと人員適正化を行うことで、経営資源を有効活用し、収益性を高めることができます。
人件費管理:損益分析と人員適正化とは
変動の激しい現在の経済環境において、企業の存続は単なる売上の拡大だけでなく、内部コストの管理能力に大きく依存しています。「人件費管理:労働コストの損益分析と人員適正化」は、単に機械的に給与を削減したり、従業員を解雇したりすることではありません。これは、組織の財務状況と事業目標に合わせて、労働力にかかる総コストを監視、分析、調整する戦略的な管理プロセスです。
本質的に、人件費管理とは、人材に投じる1ドン(ベトナム通貨)ごとの費用が、それに見合う、あるいはそれ以上の価値を生み出しているかを保証することです。人事における損益(PL)分析は、基本給、福利厚生、保険料から隠れコストに至るまで、コストの層を分解し、財務の健全性の全体像を把握するのに役立ちます。並行して、人員数(ヘッドカウント)の適正化は、組織を肥大化させることなく労働生産性を最大化するために、適切な人材を、適切な人数、適切なタイミングで配置する課題です。これは、ベトナムにおける現代的な人的資源管理戦略の「背骨」と言えます。
損益における人件費管理の重要性
1. 利益率と財務健全性への直接的な影響
多くの企業、特に製造業、飲食、サービス業などの労働集約型産業のコスト構造において、人件費は通常、総運営費の20~50%を占める最大の項目です。したがって、給与総額のわずかな変動でも、純利益に即座に悪影響を与える可能性があります。売上が期待に達しない中で、定期昇給などで人件費が高止まりまたは増加すれば、利益率は急速に侵食されます。
損益上の人件費を深く分析することで、経営陣は売上と人件費の相関関係を明確に把握できます。この比率が業界の安全圏を超えている場合、それは非効率で肥大化した組織運営に対する警告です。さらに、効果的な人件費管理は営業利益を改善し、投資家や株主に対する企業価値を高めます。
2. オペレーションのための流動性と安定したキャッシュフローの確保
マーケティング費や調達費のように柔軟に削減や支払延期が可能な変動費とは異なり、給与は「確定コスト」であり、時間的な制約が非常に厳しいものです。ベトナムの労働法では給与支払期限が厳格に規定されており、遅配は深刻な法的リスクや内部コミュニケーションの危機を招きます。そのため、人件費は毎月のキャッシュフローに直接的かつ強力な影響を与えます。
厳密な計画と管理がなければ、企業は給与支払時期、特にテト(旧正月)の13ヶ月目の給与やボーナスの支払い時に、一時的な資金不足に陥りやすくなります。損益分析は、財務部門と人事部門が短期および長期のキャッシュ支出を正確に予測するのに役立ちます。
3. 合理的なコスト構造による競争力の向上
競争の激しい市場では、製品やサービスの価格が市場シェアを決定する鍵となります。人件費は売上原価またはサービス原価の重要な構成要素です。人件費のコントロールを失えば、原価が高騰し、価格競争力が低下します。逆に、合理的でスリムな人件費構造は、価格戦略の柔軟性を高め、研究開発、技術、マーケティングへの再投資予算を確保することを可能にします。
さらに、競争力は価格の安さだけでなく、人材の質からも生まれます。人件費管理とは、低賃金にすることではなく、「賢く支払う」ことを意味します。余剰人員を排除し、コア価値を生み出すポジションに予算を配分することで、真の優秀な人材を惹きつけ、維持することができます。
損益構造における人件費分析手法
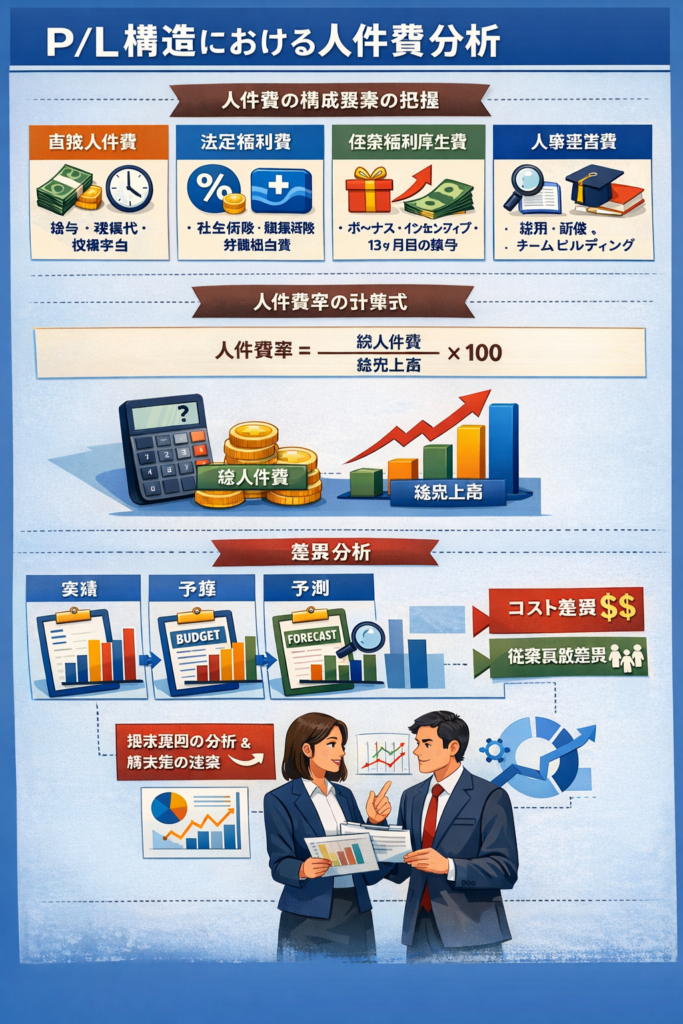
1. コスト構成要素の特定:給与、ボーナス、福利厚生、法定負担金
正確な分析には、総人件費を構成する全項目を詳細に把握する必要があります。ベトナムの多くの企業は、契約上の額面給与のみを見て、付帯コストを見落としがちです。標準的な分析には、直接給与、法定福利費、法定外福利費、人事運営費の4つのグループを含める必要があります。
具体的には、ベトナムの法律に基づく法定負担金(社会保険、健康保険、失業保険で会社負担約21.5%、労働組合費2%)は大きな負担です。これに加え、インセンティブや13ヶ月目の給与などの変動ボーナス、そして採用費、教育費、健康診断、社員イベントなどの「隠れコスト」も計上する必要があります。
2. 売上高人件費率の計算
最も重要な指標は売上高人件費率です。
売上高人件費率 = (総人件費 ÷ 総売上高)× 100
この比率は業界によって異なります(製造業は15~20%、サービス業は25~30%、コンサルティング・情報技術は50~60%が一般的)。自社の数値を業界ベンチマークと比較することで、管理効率を評価できます。
3. 変動分析:実績対予算対予測
静的な分析だけでなく、動的な比較分析が不可欠です。毎月または四半期ごとに、報酬・福利厚生部門は実績を年初の予算および直近の予測と比較する必要があります。差異の原因が価格要因(昇給、保険料増)なのか、数量要因(増員、採用費増)なのかを突き止め、事後対応から事前対応へと戦略を転換します。
人員適正化戦略
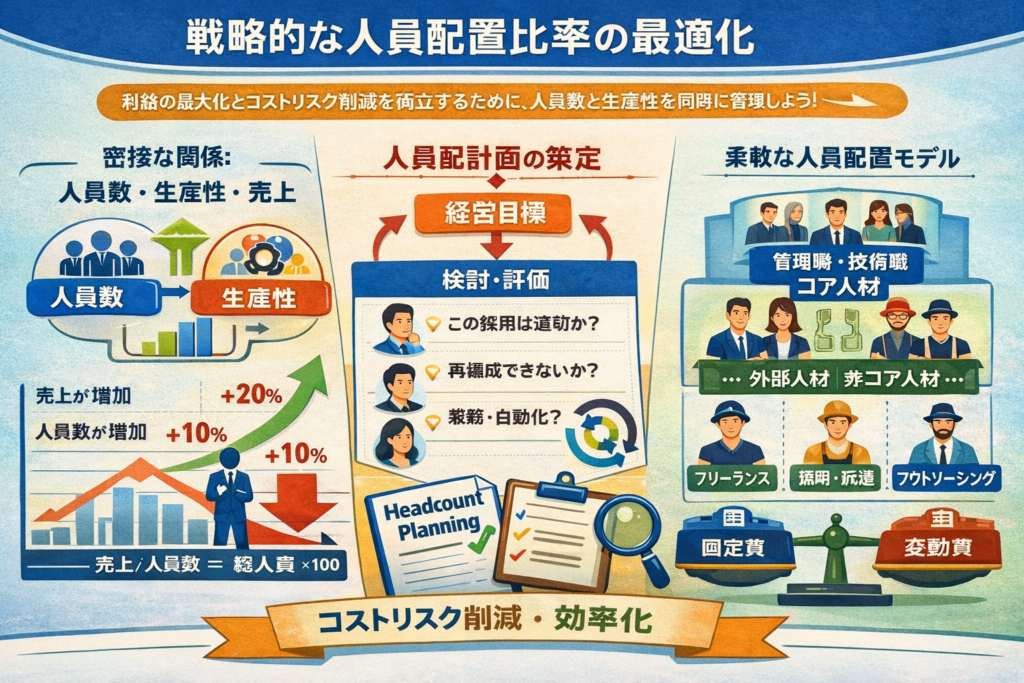
1. 人員数、労働生産性、売上の密接な関係
人員数は単なる数字ではなく、生産性や売上との相関で見なければなりません。従業員一人当たり売上高や一人当たり利益を基準にします。
従業員一人当たり売上高 = 総売上高 ÷ フルタイム従業員数
適正化とは、従業員当たりのアウトプット価値を最大化することです。売上の伸び率は常に人員の伸び率を上回る必要があります。
2. 年次人員計画プロセス
人員計画は、毎年の事業計画と連動させるべきです。トップダウンの目標とボトムアップの現場ニーズを組み合わせ、新規採用の承認前には「ゼロベース予算」の思考で、そのポジションの必要性を再証明させるプロセスが重要です。
3. 変動に強い柔軟な人員配置モデル
市場変動に対応するため、現代企業は「正社員」と「契約社員、派遣社員、フリーランス」を組み合わせた柔軟なモデルへ移行しています。これにより、固定費を変動費化し、実際の売上に応じて人件費を伸縮させることが可能になります。
ベトナムでの人件費管理におけるよくある間違いと解決策
1. パフォーマンス評価なき機械的な人員削減
「一律10%削減」のような機械的削減は、優秀な人材の流出を招きます。
解決策:数ではなく、パフォーマンス(目標達成度データ)に基づいた選別を行うべきです。また、人員削減の前に、付加価値を生まない業務プロセスを排除することが先決です。
2. 隠れコストの看過
最大の隠れコストは離職コストです。採用、研修、生産性低下を含めると、1人の代替コストは年収の150~200%に達することもあります。
解決策:離職率をリスク指標として管理し、エンゲージメント向上や内部教育に投資する方が、常に新規採用するよりも安上がりです。
3. 人事技術の活用の欠如
手作業のExcel管理では、リアルタイムな状況把握ができず、意思決定が遅れます。
解決策:人事情報システムやERPシステムを導入し、予算上限のアラート設定や、データ分析による予測を行うことが不可欠です。
結論
損益分析と人員適正化による人件費管理は、数字と人、理性と感情、短期と長期のバランスを取る高度な経営課題です。人件費が増加傾向にあり、競争が激化しているベトナムの企業にとって、この管理スキルは生存に不可欠です。リーダーは人材を「コスト」から「戦略的投資」へと視点を変え、利益と人の持続可能なバランスを実現する必要があります。
ご不明点がございましたら、すぐにWacontre会計サービスにご連絡ください。ホットライン:(028) 3820 1213 またはメール:[email protected] にて、迅速かつ丁寧にサポートいたします。経験豊富なスタッフが、お客様に対し、熱意をもって最適なサービスを提供いたします。(日本のお客様はホットライン (050) 5534 5505 にお問い合わせください。)