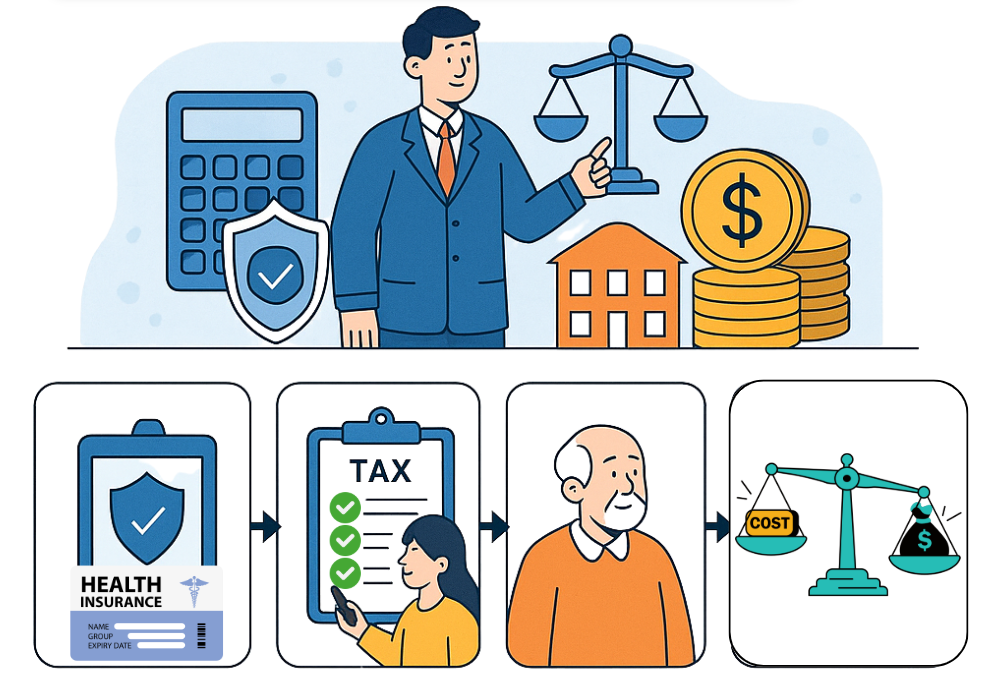
Cách tính tổng giảm trừ trong bảng lương bao gồm BHXH, BHYT, BHTN và các khoản khấu trừ khác theo quy định hiện hành. Cách tính tổng giảm trừ trong bảng lương là nội dung quan trọng giúp doanh nghiệp và người lao động hiểu rõ các khoản khấu trừ bắt buộc như BHXH, BHYT, BHTN. Bài viết sẽ phân tích đầy đủ các giảm trừ lương theo quy định.
Các khoản giảm trừ bắt buộc trong bảng lương
1. Giảm trừ BHXH (Bảo hiểm xã hội)
BHXH là khoản trích bắt buộc người lao động phải đóng 8% lương đóng BHXH, chủ yếu vào quỹ hưu trí và tử tuất.
Doanh nghiệp cần xác định đúng mức lương đóng BHXH gồm lương và một số phụ cấp theo quy định, không vượt quá trần 20 lần mức lương cơ sở.
Nhầm lẫn phổ biến: đưa nhầm khoản phụ cấp không thuộc diện đóng → dẫn đến sai số phải truy thu hoặc điều chỉnh.
2. Giảm trừ BHYT (Bảo hiểm y tế)
BHYT được tính bằng 1,5% lương đóng BHYT, thường trùng với lương đóng BHXH.
Khoản này nhằm bảo đảm quyền lợi khám chữa bệnh của người lao động.
Lưu ý: BHYT cũng áp dụng mức trần tương tự BHXH → cần kiểm tra để tránh đóng vượt mức.
3. Giảm trừ BHTN (Bảo hiểm thất nghiệp)
BHTN là khoản người lao động đóng 1% lương đóng BHTN. Khác với BHXH và BHYT, mức trần của BHTN dựa trên 20 lần lương tối thiểu vùng, không phải lương cơ sở.
Sai sót thường gặp: xác định sai vùng hoặc chi nhánh → dẫn đến tính sai mức trần.
4. Giảm trừ Thuế TNCN (nếu phát sinh)
Thuế TNCN áp dụng cho người lao động có thu nhập tính thuế sau các khoản giảm trừ. Kế toán cần xác định đúng:
- Thu nhập chịu thuế
- Thu nhập miễn thuế
- Các khoản giảm trừ: BHXH, BHYT, BHTN, giảm trừ bản thân, giảm trừ gia cảnh
Sai sót phổ biến: phân loại sai phụ cấp chịu thuế → tính thuế sai dẫn đến truy thu.
Các khoản giảm trừ thuế TNCN theo quy định
1. Giảm trừ bản thân
Giảm trừ bản thân là khoản giảm trừ cố định được áp dụng cho mọi cá nhân cư trú có thu nhập từ tiền lương. Mức giảm trừ hiện hành là:
- 11.000.000 đồng/tháng
- 132.000.000 đồng/năm
Kế toán cần tuân thủ nguyên tắc: giảm trừ bản thân áp dụng cho từng tháng người lao động có mặt tại doanh nghiệp, không căn cứ vào số ngày công thực tế. Điều này giúp đảm bảo quyền lợi thuế cho người lao động và giảm thiểu sai sót trong quyết toán cuối năm.
2. Giảm trừ gia cảnh cho người phụ thuộc
Người lao động được giảm trừ 4.400.000 đồng/tháng cho mỗi người phụ thuộc hợp lệ. Người phụ thuộc phải được đăng ký đúng thời điểm, có hồ sơ chứng minh theo quy định.
Cần lưu ý tránh các rủi ro thường gặp khi áp dụng giảm trừ gia cảnh: quên đăng ký hoặc đăng ký sai người phụ thuộc, người phụ thuộc không phù hợp hoặc không đủ điều kiện, tính sai thời điểm phát sinh nghĩa vụ nuôi dưỡng
Từ ngày 01/01/2026:
- Mức giảm trừ cho bản thân người nộp thuế được tăng từ 11 triệu đồng/tháng thành 15,5 triệu đồng/tháng (tương ứng ~186 triệu đồng/năm).
- Mức giảm trừ cho mỗi người phụ thuộc được tăng từ 4,4 triệu đồng/tháng thành 6,2 triệu đồng/tháng.
Quy trình tính tổng giảm trừ trong bảng lương
1. Xác định mức lương làm căn cứ tính giảm trừ
Đây là bước nền tảng, quyết định độ chính xác của tất cả các khoản giảm trừ. Kế toán cần:
- Xác định mức lương đóng BHXH, BHYT, BHTN
- Xác định tổng thu nhập chịu thuế TNCN
- Phân loại khoản phụ cấp được tính đóng bảo hiểm và khoản không tính đóng
- Kiểm tra mức trần lương đóng bảo hiểm
Các khoản thường không tính đóng bảo hiểm: phụ cấp ăn trưa, điện thoại theo thực tế, đi lại, công tác phí…
2. Xác định từng khoản khấu trừ theo tỷ lệ quy định
Bảng tỷ lệ khấu trừ:
| Loại giảm trừ | Tỷ lệ NLĐ đóng | Ghi chú |
| BHXH | 8 % | Trên lương đóng BHXH |
| BHYT | 1,5 % | Trên lương đóng BHYT |
| BHTN | 1 % | Trên lương tối thiểu vùng hoặc lương thực tế |
| Thuế TNCN | Theo biểu thuế lũy tiến | Sau khi giảm trừ |
3. Tổng hợp các khoản giảm trừ để tính lương thực nhận
Công thức chung: Lương thực nhận = Tổng thu nhập – Tổng giảm trừ
Trong đó:
- Tổng giảm trừ = BHXH + BHYT + BHTN + Thuế TNCN
- Tổng thu nhập = Lương cơ bản + phụ cấp + thưởng (nếu có)
VÍ DỤ MINH HỌA CỤ THỂ – TÍNH GIẢM TRỪ TRONG BẢNG LƯƠNG
Giả sử nhân viên A:
- Lương đóng bảo hiểm: 10.000.000 đồng
- Tổng thu nhập: 12.000.000 đồng
- Không có người phụ thuộc
- Giảm trừ bản thân: 11.000.000 đồng
- Lương tối thiểu vùng I: 4.680.000 đồng
Bước 1: Tính bảo hiểm NLĐ đóng
BHXH = 10.000.000 × 8% = 800.000
BHYT = 10.000.000 × 1,5% = 150.000
BHTN = 10.000.000 × 1% = 100.000
→ Tổng bảo hiểm = 1.050.000 đồng
Bước 2: Tính Thuế TNCN
Thu nhập chịu thuế:
= 12.000.000 – 1.050.000
= 10.950.000
Thu nhập tính thuế
= 10.950.000 – 11.000.000
= Âm 50.000 → Không phải nộp thuế
Bước 3: Lương thực nhận
= 12.000.000 – 1.050.000
= 10.950.000 đồng
Kết luận
Tính tổng giảm trừ trong bảng lương là nghiệp vụ đòi hỏi độ chính xác cao, khả năng phân tích và sự hiểu biết chuyên sâu về pháp luật lao động – thuế – bảo hiểm. Doanh nghiệp cần chuẩn hóa quy trình tính lương, kiểm soát hồ sơ và cập nhật quy định thường xuyên để tránh sai sót. Một hệ thống tiền lương được xây dựng đúng chuẩn không chỉ đảm bảo tuân thủ pháp lý mà còn tạo dựng niềm tin cho người lao động và nâng cao uy tín doanh nghiệp.
Nếu có bất kỳ thắc mắc nào hãy liên hệ ngay tới Dịch vụ kế toán Wacontre theo Hotline (028) 3820 1213 hoặc gửi mail qua hòm thư tư vấn [email protected] để được tư vấn và hỗ trợ nhanh chóng. Với đội ngũ nhân viên giàu kinh nghiệm, Wacontre luôn sẵn sàng phục vụ quý khách hàng một cách nhiệt tình và hiệu quả nhất. (Đối với khách hàng Nhật Bản có thể liên hệ qua Hotline: (050) 5534 5505)