Vay dài hạn nước ngoài là lựa chọn tài chính chiến lược của nhiều doanh nghiệp để thực hiện đầu tư dài hơi như mua sắm tài sản, mở rộng nhà máy hoặc tái cấu trúc tài chính. Tuy nhiên, để thực hiện khoản vay dài hạn đúng pháp luật, doanh nghiệp bắt buộc phải tuân thủ quy trình đăng ký vay nước ngoài theo hướng dẫn của Ngân hàng Nhà nước. Bài viết dưới đây sẽ giúp bạn hiểu rõ bản chất khoản vay, cách phân loại, thủ tục đăng ký và những lưu ý quan trọng mới nhất.
1. Vay dài hạn là gì? Có phải đăng ký không?
Khái niệm vay dài hạn theo pháp luật
Vay dài hạn là hình thức doanh nghiệp tại Việt Nam vay vốn từ tổ chức, cá nhân nước ngoài với thời hạn trên 12 tháng, tính từ ngày giải ngân đầu tiên đến ngày tất toán toàn bộ gốc và lãi. Khoản vay nước ngoài này thường phục vụ các mục tiêu đầu tư dài hạn như xây dựng nhà xưởng, mua sắm thiết bị, thực hiện dự án phát triển hoặc tái cấu trúc tài chính.
Theo Thông tư 12/2022/TT-NHNN, khoản vay dài hạn không có bảo lãnh của Chính phủ phải được kiểm soát chặt chẽ và đăng ký với Ngân hàng Nhà nước Việt Nam (NHNN) trước khi giải ngân.
Phân biệt với vay ngắn hạn
Điểm khác biệt quan trọng giữa vay dài hạn và vay ngắn hạn nằm ở thời gian và yêu cầu thủ tục:
- Vay ngắn hạn: thời hạn vay dưới 12 tháng, thường dùng để bổ sung vốn lưu động và không bắt buộc đăng ký nếu đủ điều kiện.
- Vay dài hạn: thời hạn từ 12 tháng trở lên, bắt buộc phải đăng ký vay nước ngoài trước khi giải ngân.
Trường hợp một khoản vay ban đầu là ngắn hạn nhưng sau đó được kéo dài hoặc gia hạn vượt quá 12 tháng, doanh nghiệp phải tiến hành đăng ký lại như khoản vay dài hạn.
Xem thêm: Quy trình đăng ký khoản vay nước ngoài ngắn hạn
Khi nào phải đăng ký vay nước ngoài?
Theo quy định, đăng ký vay nước ngoài là yêu cầu bắt buộc trong các trường hợp sau:
- Khoản vay có thời hạn gốc trên 12 tháng;
- Khoản vay ngắn hạn nhưng thực tế bị kéo dài quá 1 năm (do không trả đúng hạn hoặc có phụ lục gia hạn);
- Vay phục vụ cho mục tiêu đầu tư dài hạn hoặc góp vốn.
Doanh nghiệp phải thực hiện đăng ký qua cổng thông tin điện tử của NHNN (hệ thống qlnh-sbv) và chỉ được phép nhận giải ngân khi hồ sơ đã được phê duyệt và cấp mã số khoản vay.
Trường hợp không cần đăng ký
Không phải tất cả khoản vay từ nước ngoài đều cần đăng ký. Một số trường hợp vay nước ngoài không cần đăng ký vay dài hạn, bao gồm:
- Khoản vay ngắn hạn (dưới 12 tháng), không gia hạn;
- Khoản vay dưới ngưỡng báo cáo theo quy định NHNN;
- Vay thông qua kênh nội bộ (FDI được cấp vốn bổ sung dưới hình thức tạm ứng ngắn hạn và hoàn trả đúng hạn).
Tuy vậy, các khoản vay này vẫn phải thực hiện báo cáo định kỳ nếu NHNN yêu cầu hoặc nếu vượt giới hạn về dư nợ.
Văn bản pháp lý liên quan
Một số văn bản quan trọng điều chỉnh hoạt động vay dài hạn nước ngoài hiện nay gồm:
- Thông tư 12/2022/TT-NHNN: hướng dẫn chi tiết về điều kiện vay, đăng ký, sử dụng vốn và báo cáo;
- Nghị định 219/2013/NĐ-CP: quản lý vay, trả nợ nước ngoài không có bảo lãnh Chính phủ;
- Các quyết định và công văn hướng dẫn nội bộ của NHNN và các ngân hàng thương mại được phép hoạt động ngoại hối.
Nắm vững các quy định này giúp doanh nghiệp tránh sai sót và chủ động trong quá trình vay vốn quốc tế.
2. Thủ tục vay dài hạn nước ngoài như thế nào?
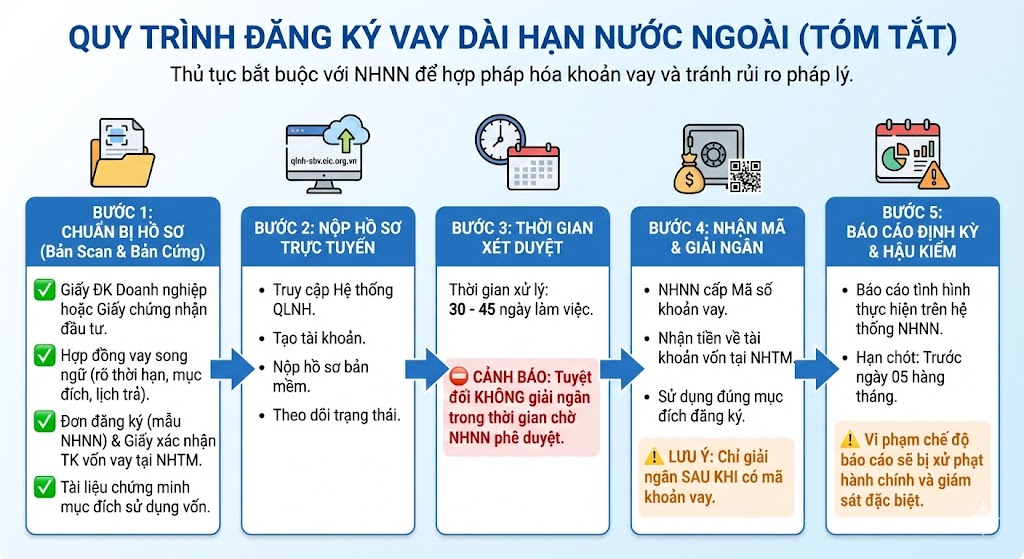
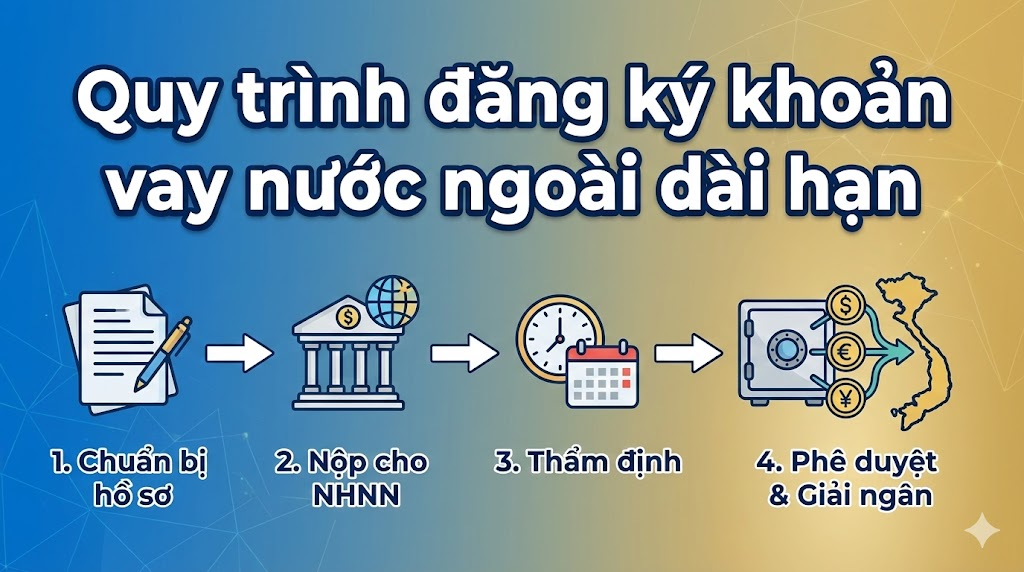
Việc thực hiện đầy đủ và đúng quy trình thủ tục vay dài hạn nước ngoài là điều kiện tiên quyết để khoản vay được hợp pháp hóa, tránh rủi ro về pháp lý và tài chính. Dưới đây là các bước cần thiết mà doanh nghiệp phải thực hiện để đăng ký vay nước ngoài dài hạn với Ngân hàng Nhà nước.
Chuẩn bị hồ sơ đăng ký vay dài hạn
Doanh nghiệp cần chuẩn bị đầy đủ bộ hồ sơ bao gồm:
- Giấy đăng ký doanh nghiệp hoặc giấy chứng nhận đầu tư (đối với FDI);
- Hợp đồng vay nước ngoài song ngữ, nêu rõ thời hạn, mục đích sử dụng, lịch trả nợ;
- Đơn đăng ký khoản vay theo mẫu của NHNN;
- Giấy xác nhận mở tài khoản vốn vay tại ngân hàng thương mại;
- Tài liệu chứng minh mục đích sử dụng vốn (báo cáo tài chính, kế hoạch đầu tư… nếu được yêu cầu).
Tất cả các tài liệu phải được scan, nộp online và lưu trữ bản cứng để nộp bổ sung khi cơ quan quản lý yêu cầu.
Hệ thống qlnh-sbv của NHNN
Việc đăng ký vay dài hạn được thực hiện qua cổng thông tin trực tuyến:
🔗 https://qlnh-sbv.cic.org.vn
Doanh nghiệp cần:
- Tạo tài khoản trên hệ thống;
- Điền đầy đủ thông tin khoản vay;
- Đính kèm hồ sơ bản mềm;
- Theo dõi tình trạng xử lý hồ sơ trên hệ thống.
Hồ sơ hợp lệ sẽ được phản hồi qua hệ thống. Trường hợp cần bổ sung, doanh nghiệp sẽ nhận thông báo cụ thể.
Thời gian và quy trình xử lý hồ sơ
Sau khi nộp hồ sơ đăng ký vay nước ngoài dài hạn, quy trình xét duyệt sẽ diễn ra như sau:
- Thời gian xử lý tiêu chuẩn: tối đa 30 ngày làm việc (nếu hồ sơ đầy đủ, hợp lệ);
- Thời gian có thể kéo dài đến 45 ngày nếu cần ý kiến thêm từ NHNN cấp trung ương;
- Trong thời gian xử lý, doanh nghiệp không được phép nhận giải ngân.
Việc tuân thủ đúng quy trình giúp tránh bị từ chối hồ sơ, tiết kiệm thời gian và giữ uy tín với đối tác cho vay.
Nhận mã khoản vay và giải ngân
Sau khi được phê duyệt, NHNN sẽ cấp mã số khoản vay nước ngoài, xác nhận cho phép giải ngân. Lúc này, doanh nghiệp được phép:
- Nhận tiền từ tổ chức cho vay vào tài khoản vốn tại ngân hàng thương mại;
- Bắt đầu sử dụng vốn theo đúng mục đích đã đăng ký.
Lưu ý: không giải ngân trước khi có mã khoản vay, tránh vi phạm pháp luật về quản lý ngoại hối.
Báo cáo định kỳ và hậu kiểm
Doanh nghiệp có nghĩa vụ báo cáo định kỳ theo tháng (trước ngày 5 hàng tháng) trên hệ thống NHNN về tình trạng:
- Rút vốn, trả nợ gốc, lãi, phí;
- Dư nợ khoản vay hiện tại;
- Thay đổi nội dung khoản vay (nếu có).
Nếu doanh nghiệp không thực hiện báo cáo đúng hạn hoặc báo cáo sai lệch, có thể bị xử phạt hành chính và bị giám sát đặc biệt trong thời gian tiếp theo.
3. Đăng ký vay dài hạn có khó không?
Quy trình đăng ký vay dài hạn nước ngoài nhìn chung đã được số hóa và đơn giản hóa đáng kể nhờ hệ thống trực tuyến của Ngân hàng Nhà nước. Tuy nhiên, thực tế cho thấy nhiều doanh nghiệp vẫn gặp không ít trở ngại do thiếu kinh nghiệm hoặc không hiểu rõ yêu cầu pháp lý. Dưới đây là những khó khăn thường gặp và hướng xử lý.
Những vướng mắc thường gặp
Một số vấn đề doanh nghiệp thường đối mặt trong quá trình đăng ký khoản vay dài hạn gồm:
- Không biết cách tạo tài khoản hoặc điền thông tin không đúng biểu mẫu quy định;
- Thiếu hồ sơ bắt buộc như giấy xác nhận mở tài khoản vốn hoặc phụ lục hợp đồng song ngữ;
- Không phân biệt được khi nào cần đăng ký, khi nào chỉ cần báo cáo;
- Không nắm rõ mốc thời gian, dẫn đến trễ hạn hoặc giải ngân khi chưa được cấp mã khoản vay.
Hướng dẫn xử lý hồ sơ bị yêu cầu bổ sung
Khi hồ sơ bị NHNN yêu cầu bổ sung, doanh nghiệp cần:
- Đọc kỹ thông báo trên hệ thống qlnh-sbv;
- Cung cấp tài liệu còn thiếu theo đúng định dạng yêu cầu (PDF, song ngữ);
- Nếu không rõ lý do bị từ chối, nên liên hệ trực tiếp phòng quản lý ngoại hối của NHNN chi nhánh tỉnh/thành phố để được giải thích.
Việc xử lý nhanh và chính xác giúp rút ngắn thời gian chờ và tăng khả năng được duyệt hồ sơ.
Sai sót phổ biến cần tránh
Một số lỗi thường khiến hồ sơ đăng ký vay nước ngoài dài hạn bị từ chối:
- Hợp đồng vay không rõ lãi suất, thời hạn hoặc không có lịch trả nợ chi tiết;
- Thiếu chữ ký, con dấu trong hợp đồng hoặc giấy xác nhận ngân hàng;
- Hồ sơ nộp không đúng thứ tự hoặc không có bản dịch tiếng Việt đi kèm;
- Không giải trình được mục đích sử dụng vốn hoặc phương án trả nợ.
Việc kiểm tra kỹ hồ sơ trước khi nộp giúp giảm đáng kể nguy cơ bị trả lại.
Hồ sơ cần dịch thuật, hợp pháp hóa không?
Thông thường, các hồ sơ hợp đồng vay và chứng từ liên quan đến bên cho vay nước ngoài phải có bản dịch tiếng Việt. Tuy không yêu cầu hợp pháp hóa lãnh sự, nhưng:
- Tài liệu nên có chữ ký hợp pháp và dấu của tổ chức nước ngoài;
- Nếu tài liệu quá phức tạp hoặc viết tay, NHNN có thể yêu cầu bản gốc kèm xác nhận từ ngân hàng trung gian.
Việc chuẩn hóa hồ sơ giúp cơ quan quản lý dễ thẩm định và giảm rủi ro hồ sơ bị từ chối.
Vai trò của kế toán và pháp lý
Bộ phận kế toán và pháp lý trong doanh nghiệp đóng vai trò cực kỳ quan trọng:
- Kế toán theo dõi tiến độ giải ngân, lập báo cáo định kỳ chính xác;
- Pháp lý kiểm tra tính hợp lệ của hợp đồng, soạn hồ sơ đúng biểu mẫu và nội dung;
- Cả hai bộ phận phối hợp để đảm bảo doanh nghiệp không bị phạt, bị đình chỉ khoản vay hoặc mất cơ hội sử dụng vốn đúng thời hạn.
Nếu nội bộ doanh nghiệp không có chuyên môn, nên cân nhắc sử dụng dịch vụ tư vấn để đảm bảo an toàn pháp lý.
4. Vay dài hạn nước ngoài có rủi ro gì?
Dù là kênh huy động vốn quan trọng và phổ biến, vay dài hạn nước ngoài cũng tiềm ẩn nhiều rủi ro nếu doanh nghiệp không thực hiện đúng quy định pháp lý, đặc biệt là trong vấn đề đăng ký vay nước ngoài, sử dụng vốn và báo cáo định kỳ. Dưới đây là 5 rủi ro doanh nghiệp thường gặp và hậu quả kéo theo.
Sử dụng sai mục đích vay
Một trong những sai phạm nghiêm trọng nhất là sử dụng vốn vay dài hạn sai mục đích so với nội dung đã đăng ký. Ví dụ:
- Đăng ký vay để đầu tư thiết bị nhưng lại dùng để trả nợ hoặc đầu tư chứng khoán;
- Thay đổi hạng mục sử dụng vốn nhưng không khai báo với NHNN.
Hậu quả:
- Không được trừ chi phí lãi vay khi quyết toán thuế;
- Bị xử phạt hành chính từ 60 – 100 triệu đồng theo Nghị định 88/2019/NĐ-CP;
- Có thể bị đình chỉ giải ngân và yêu cầu trả nợ sớm.
Không báo cáo hoặc chậm đăng ký
Theo quy định, doanh nghiệp phải:
- Đăng ký vay dài hạn trước khi nhận giải ngân;
- Báo cáo định kỳ hàng tháng về tình trạng thực hiện khoản vay.
Nếu vi phạm:
- Phạt từ 10 – 20 triệu đồng nếu không báo cáo hoặc báo cáo sai;
- Phạt từ 40 – 60 triệu đồng nếu không đăng ký khoản vay dài hạn;
- Mất uy tín với cơ quan quản lý, bị đưa vào danh sách giám sát rủi ro.
Vay vượt hạn mức đầu tư của FDI
Đối với doanh nghiệp FDI, khi thực hiện vay nước ngoài dài hạn, khoản vay không được vượt quá chênh lệch giữa tổng vốn đầu tư và vốn góp thực tế. Nếu vượt, phải điều chỉnh Giấy chứng nhận đầu tư trước khi đăng ký vay.
Vi phạm quy định này dẫn đến:
- Hồ sơ đăng ký bị từ chối;
- Phát sinh yêu cầu bổ sung không đúng thời điểm → trì hoãn giải ngân;
- Có thể bị xử phạt nếu cố tình vay và sử dụng vốn không đúng hạn mức.
Vi phạm ngoại hối bị xử phạt
Tất cả các khoản vay dài hạn nước ngoài phải thực hiện qua tài khoản vốn tại ngân hàng thương mại được cấp phép. Nếu doanh nghiệp nhận tiền qua tài khoản thường hoặc sử dụng sai tài khoản trả nợ sẽ bị:
- Phạt hành chính từ 50 – 100 triệu đồng;
- Buộc hoàn trả toàn bộ khoản vay không hợp pháp;
- Khó khăn khi làm việc với ngân hàng trong tương lai.
Ngoài ra, không tuân thủ đúng quy trình có thể ảnh hưởng tới khả năng chuyển ngoại tệ ra nước ngoài để trả nợ.
Khó khăn khi tất toán và trả nợ
Nếu không lập kế hoạch tài chính phù hợp hoặc sai sót trong hợp đồng, doanh nghiệp có thể gặp khó khăn khi:
- Không trả đúng hạn → phát sinh lãi phạt hoặc vi phạm hợp đồng;
- Tỷ giá ngoại tệ biến động → tăng chi phí trả nợ;
- Không chuẩn bị trước nguồn ngoại tệ → bị ngân hàng từ chối giao dịch thanh toán quốc tế.
Giải pháp là phải theo dõi sát sao tiến độ vay, chủ động dự phòng nguồn tiền trả nợ, và cập nhật chính sách của NHNN về quản lý ngoại hối.
Vay dài hạn nước ngoài là giải pháp tài chính hiệu quả giúp doanh nghiệp mở rộng đầu tư, gia tăng năng lực cạnh tranh và cơ cấu lại nguồn vốn. Tuy nhiên, đi cùng với lợi ích là những ràng buộc pháp lý nghiêm ngặt, đòi hỏi doanh nghiệp phải hiểu rõ và thực hiện đầy đủ các bước đăng ký vay nước ngoài, báo cáo định kỳ và sử dụng vốn đúng mục đích. Việc chủ quan hoặc thiếu kinh nghiệm có thể dẫn đến vi phạm pháp luật, bị xử phạt, hoặc ảnh hưởng đến hoạt động kinh doanh dài hạn. Nếu chưa nắm rõ quy trình, doanh nghiệp nên chủ động tìm đến đơn vị tư vấn chuyên nghiệp để đảm bảo an toàn, hợp pháp và hiệu quả trong từng khoản vay.
Nếu có bất kỳ thắc mắc nào hãy liên hệ ngay tới Dịch vụ kế toán Wacontre theo Hotline (028) 3820 1213 hoặc gửi mail qua hòm thư tư vấn [email protected] để được tư vấn và hỗ trợ nhanh chóng. Với đội ngũ nhân viên giàu kinh nghiệm, Wacontre luôn sẵn sàng phục vụ quý khách hàng một cách nhiệt tình và hiệu quả nhất. (Đối với khách hàng Nhật Bản có thể liên hệ qua Hotline: (050) 5534 5505)