長期の海外借入は、企業が設備投資、工場拡張、財務再構築などの中長期プロジェクトを実施するための戦略的な資金調達手段です。ただし、この種の借入を合法的に実施するためには、企業はベトナム国家銀行(SBV)の規定に基づく海外借入登録手続きを必ず遵守しなければなりません。本記事では、長期借入の基本的な定義、分類方法、登録手続き、および最新の重要ポイントについて分かりやすく解説します。
1. 長期借入とは何か、登録は必要か
法律に基づく長期借入の定義
長期借入とは、ベトナム企業が海外の企業または個人から12か月を超える期間で資金を借り入れる形態を指し、初回の資金受取日から元利金完済日までの期間で判断されます。この種の海外借入は、工場建設、設備購入、プロジェクト開発、財務再構築など、長期的な投資目的のために利用されます。通達12/2022/TT-NHNNによれば、政府保証のない長期海外借入は、国家銀行(NHNN)への事前登録が必須です。
短期借入との違い
長期借入と短期借入の主な違いは、期間と手続き義務にあります。
- 短期借入:12か月未満。主に運転資金補填用。一定条件を満たせば登録不要。
- 長期借入:12か月以上。必ず海外借入登録が必要。
なお、当初は短期借入であっても、返済遅延により12か月を超える場合、または契約を延長して12か月超になる場合は、長期借入として再登録が義務となります。
長期借入として登録が必須となるケース
以下のいずれかに該当する場合、海外借入登録が必須です。
- 借入期間が12か月を超える
- 短期借入が結果的に12か月以上となった場合
- 長期投資・出資目的で海外資金を利用する場合
企業は、国家銀行のオンラインシステム(qlnh-sbv)から登録申請を行い、承認・借入コード取得後でなければ資金受領は不可です。
登録が不要となるケース
以下の借入は登録不要です。
- 12か月未満の短期借入で延長なし
- 国家銀行が定める報告基準以下の極小借入
- FDI企業における短期的な内部資金(短期前貸し)で期限内に返済する場合
ただし、これらも状況に応じて報告義務が発生することがあります。
関連する法的根拠
現在、海外長期借入を規制する主要文書は以下の通りです。
- 通達12/2022/TT-NHNN:海外借入の条件・登録・資金使用・報告
- 政令219/2013/NĐ-CP:政府保証なしの海外借入管理
- 国家銀行および外為取扱銀行の各種ガイドライン
これらの規定を正しく理解することで、企業は手続きミスや法的リスクを回避できます。
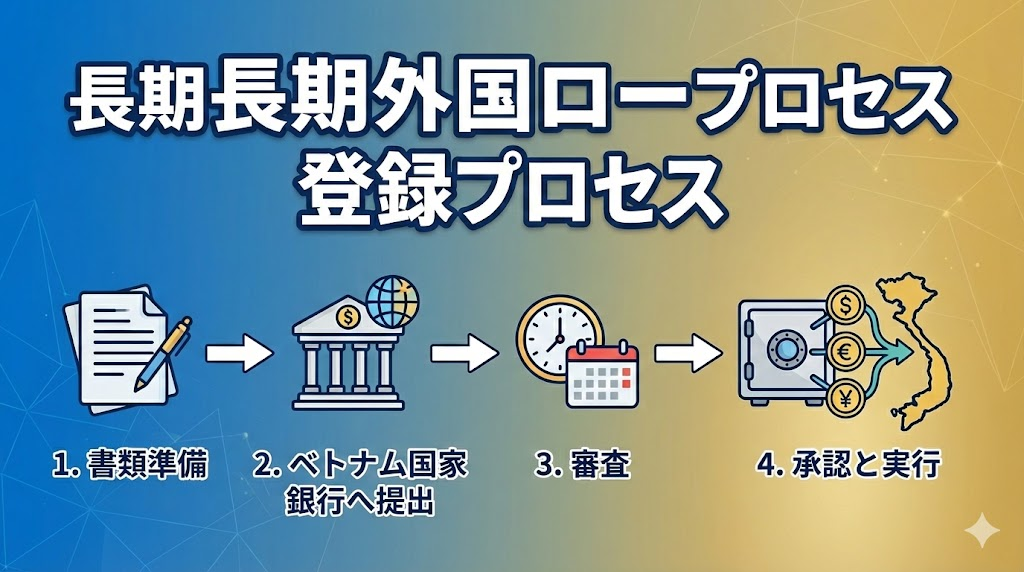
2. 海外からの長期借入の手続きの進め方
海外からの長期借入を合法的に実施するためには、国家銀行(NHNN)の規定に従い、適切かつ完全な手続きを行うことが不可欠です。以下は、企業が海外長期借入を登録する際に必要となる主要な手続きです。
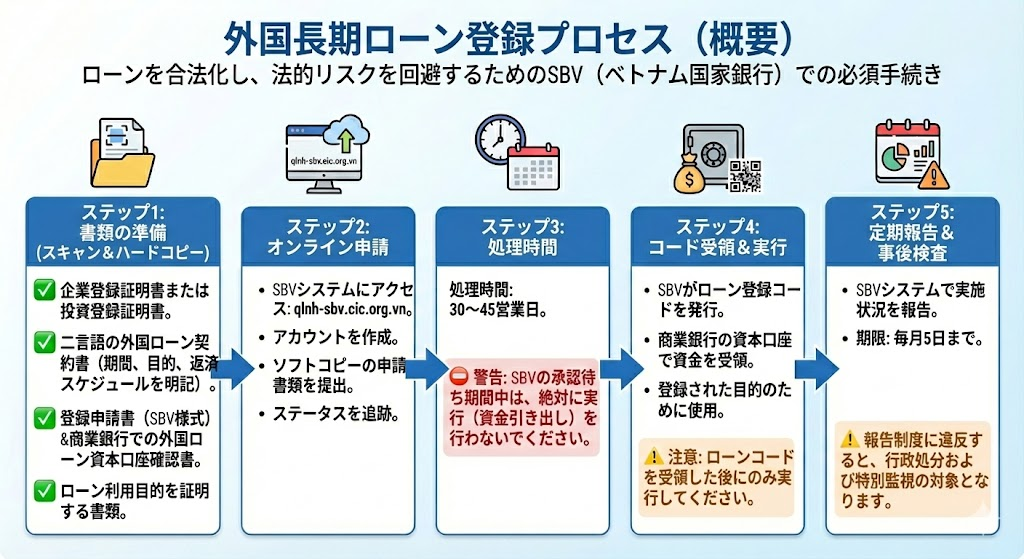
ステップ1:長期借入登録申請書類の準備
企業は以下の書類を準備する必要があります。
- 企業登録証明書または投資登録証明書(FDI企業の場合)
- 借入期間、資金使途、返済スケジュールを明記した二言語(ベトナム語+外国語)による借入契約書
- 国家銀行(NHNN)指定フォームの借入登録申請書
- 商業銀行に開設した資金借入専用口座の確認書
- 必要に応じて、資金使途を証明する書類(財務諸表、投資計画書など)
すべての書類はスキャンしてオンライン提出し、必要に応じて原本・公証写しも提出できるよう準備します。
ステップ2:NHNNのオンラインシステム(qlnh-sbv)で手続き
海外長期借入登録は、以下のオンラインシステムで行います。
企業が行う作業:
- システム上でアカウント作成
- 借入情報を規定通り入力
- 書類の電子データをアップロード
- 申請状況をオンラインで随時確認
書類に不備がある場合は、システム上で追加提出が求められます。
ステップ3:書類審査の期間と手続き流れ
申請後、国家銀行は次のスケジュールで審査を行います。
- 標準審査期間:最大30営業日(書類が完全かつ適正な場合)
- 追加確認が必要な場合:最大45営業日
- 審査中は解禁前のため、企業は一切の資金受取を行うことは禁止
正しい手続きを行うことで、拒否・遅延のリスクを減らし、貸主との信頼性を確保できます。
ステップ4:借入コードの取得と資金受取
NHNNが承認後、企業には海外借入コードが付与されます。このコードを取得して初めて企業は:
- 商業銀行の借入専用口座で資金を受け取る
- 登録した目的に従って資金を使用する
注意:コード発行前に資金を受け取ると、外為管理法違反になります。
ステップ5:定期報告義務と事後管理
企業は国家銀行に対し、毎月5日までにオンラインシステムで次の報告を行う義務があります。
- 資金受取額
- 元金・利息・手数料の返済状況
- 現在の借入残高
- 契約内容の変更(ある場合)
報告遅延や誤報告は、行政処罰や特別監督の対象となります。
3. 長期借入の登録は実務上どのような課題があるか
海外からの長期借入登録手続きは、国家銀行によるオンラインシステムの導入によって大幅にデジタル化・簡素化されています。しかし、実務上は多くの企業が経験不足や法的要件の理解不足により、さまざまな問題に直面することがあります。以下では、よくある課題とその対処方法をまとめています。
よくある問題点
企業が長期借入登録の際に直面しやすい主なトラブル:
- アカウント作成方法が分からない、またはシステムの入力フォームに正確に記載できない
- 資金借入口座確認書や二言語版契約書などの必須書類が不足している
- どのケースが「登録必須」、どのケースが「報告のみ」でよいかを誤解している
- 期限管理が不十分で、申請遅延や借入コード発行前の誤った資金受領を行ってしまう
書類追加要求への対処方法
NHNN(国家銀行)から書類追加の通知が来た場合:
- qlnh-sbvシステム上の通知内容を正確に確認する
- 必要書類を指定フォーマット(PDF、二言語など)に沿って補充する
- 理由が不明な場合は、地方支店の外為管理部門に直接連絡し、指示を受ける
正確かつ迅速に対応することで、審査期間を短縮し、承認率を高めることができます。
申請が拒否される典型的なミス
以下のような誤りがあると、借入登録は高い確率で却下されます。
- 契約書に利率・借入期間・返済計画が明記されていない
- 契約書または銀行確認書に署名・押印が不足
- 書類が規定順序で提出されていない、またはベトナム語訳が付いていない
- 資金使途や返済計画の説明が不十分で、合理性に欠ける
提出前に書類の整合性・完全性を確認することが重要です。
翻訳・認証は必要か
一般的に、外国側が発行した書類や契約書はベトナム語訳の添付が必要です。通常は領事認証までは求められませんが:
- 書類には正式な署名・押印が必要
- 内容が複雑な場合、または手書き書類の場合、NHNNが原本や銀行の確認書を追加要求する場合あり
書類の標準化は審査の円滑化につながり、却下リスクを大幅に減らします。
会計部門と法務部門の重要性
長期借入手続きでは、企業内部の会計・法務が極めて重要な役割を担います。
- 会計部門:資金受取・返済スケジュール管理、毎月の報告書作成・提出、資金の入出金証拠書類管理
- 法務部門:契約内容の合法性チェック、申請書類の作成・形式確認、NHNNとのやり取り調整
両部門の連携が不十分だと、罰則、借入停止、資金使用の遅延などの重大リスクにつながります。社内に専門家がいない場合は、プロのコンサルティングサービスを活用することを強く推奨します。
4. 海外からの長期借入にはどのようなリスクがあるか
海外からの長期借入は、企業にとって重要かつ一般的な資金調達手段である一方、法令遵守が不十分な場合には多くのリスクが発生します。特に、借入登録・資金用途の管理・定期報告に関する規定を守らない場合、重大な処分を受ける可能性があります。以下は企業が直面しがちな5つのリスクとその結果です。
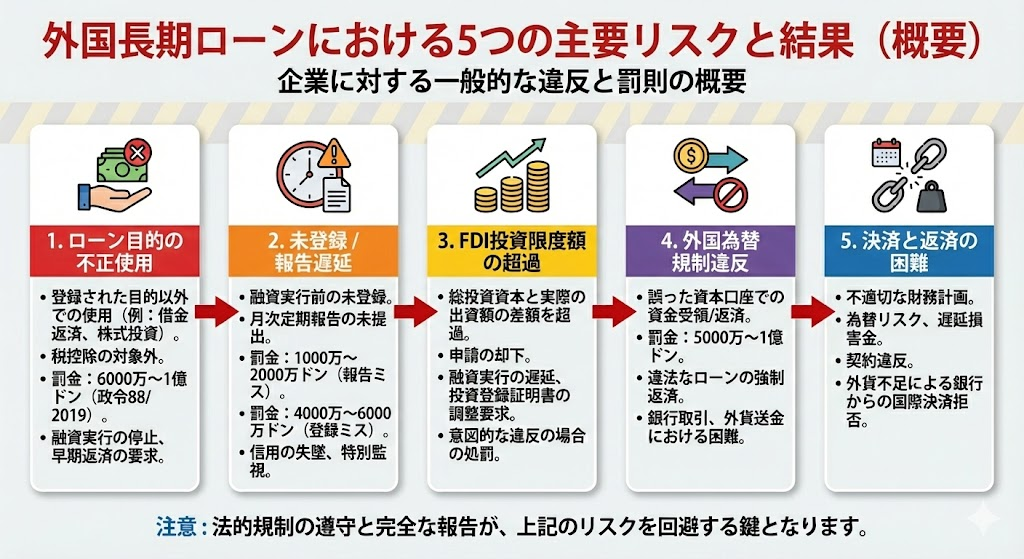
リスク1:借入目的の不適切な使用
長期借入に関する最も重大な違反の一つは、登録した目的と異なる用途に資金を使用することです。
例:設備投資目的で登録したのに、返済資金や証券投資に流用する、または資金用途を変更したのに国家銀行(NHNN)へ申請しない
結果:法人税決算時、利息費用が損金不算入となる、政令88/2019/NĐ-CPに基づき60,000,000~100,000,000ドンの罰金、追加融資の停止・早期返済命令の可能性
リスク2:報告義務違反・登録遅延
法令では企業に以下を義務付けています:長期借入は解禁前にNHNNに登録、借入状況を毎月定期報告
違反した場合:報告未提出・虚偽報告は10,000,000~20,000,000ドンの罰金、長期借入を未登録は40,000,000~60,000,000ドンの罰金、管理当局からリスク監視対象リスト入り
リスク3:FDI企業の投資限度額超過
FDI企業の場合、長期借入額は「投資総額 - 実際の出資額」を超えてはなりません。
超過すると:登録申請が却下、許可証調整の追加手続き→解禁遅延、不適切な借入として制裁対象になる可能性
リスク4:外為規制違反による処分
長期借入の入金・返済は、認可された商業銀行の「借入専用口座」を介して行う必要があります。
違反例:通常の口座で受取・返済、指定口座以外で外貨支払いを行う
結果:50,000,000~100,000,000ドンの罰金、不適法借入として返金(リターン)指示、銀行との取引に支障が出る、将来の外貨送金が制限される可能性
リスク5:返済・決済時のリスク
財務計画不備や契約内容の不足により、返済遅延→違約金や契約違反、為替レート変動→返済負担増、必要な外貨を準備できず、国際決済が銀行に拒否される
対策:借入スケジュールの継続的なモニタリング、返済原資の確保、外為政策・NHNNの最新規定を随時チェック
まとめ
海外からの長期借入は、企業が投資拡大、競争力向上、資本構造の再編を行う上で非常に効果的な資金調達手段です。しかし、その利点と同時に、厳格な法的要件が伴い、企業は海外借入の登録手続き、定期報告、資金の適正使用を正確に履行する必要があります。経験不足や主観的な判断は、法令違反や行政処分、さらには長期的な事業運営への悪影響を招く可能性があります。手続きに不安がある場合は、専門のコンサルティング機関に相談し、安全・適法・効果的に借入を進めることが重要です。
ご不明な点やお困りのことがございましたら、Wacontre会計サービスへお気軽にお問い合わせください。ホットライン:(028) 3820 1213 またはメール:[email protected] にて、迅速かつ丁寧にサポートさせていただきます。経験豊富なスタッフが、お客様のご要望に応じて、誠心誠意最適なサービスを提供いたします。(日本のお客様は、ホットライン(050)5534 5505 へお問い合わせください。)