ベトナム企業が運転資金を確保するために利用する海外短期借入は、一般に国家銀行(SBV)への登録が不要であるため、手続きが比較的簡潔で多くの企業に活用されています。しかし、すべての短期借入が「登録不要」というわけではありません。本記事では、短期借入の基本的な定義、実務的な手続き、報告義務、および短期借入が長期借入に転換される場合について、最新の法令に基づき分かりやすく解説します。
1. 短期借入とは何か、どのような企業が利用できるのか
短期借入の定義(最新規定)
短期借入とは、海外の企業または個人から借入れ、初回の資金払出日から最終返済日までの期間が12か月未満であるローンを指します。この借入れは、主に運転資金の補填、商品・原材料の支払い、短期の営業費用補助などを目的として利用されます。
通達12/2022/TT-NHNNによると、短期借入は政府保証の対象外であり、原則として海外借入登録が不要です。ただし、実際の借入期間が延長される場合など、特定の条件に該当する場合は登録が必要になることがあります。
短期借入が認められる対象者
すべての企業が海外短期借入を行うことができるわけではありません。以下の事業体のみが借入可能です。
- ベトナムで合法的に設立された法人(有効な事業登録証明書を保有)
- 外資系企業(FDI企業):親会社または外国人株主からの借入が可能
- 信用機関またはノンバンク金融機関:国家銀行(SBV)からの許可が必要
また、貸し手となる海外の企業・個人は、明確な法的地位と財務能力を有している必要があります。契約書は通常、二か国語で作成し、合法的に締結されなければなりません。
短期借入と長期借入の違い
- 短期借入:12か月未満 → 登録不要
- 長期借入:12か月以上 → 国家銀行への登録が必須
ただし、短期借入が12か月を超えて実質的に延長された場合(返済遅延・延長合意など)、30日以内に長期借入として登録する義務が生じます。
誤った分類は、40,000,000ドン~60,000,000ドンの行政罰の対象となる可能性があります。
短期借入に関連する法的根拠
- 通達12/2022/TT-NHNN(海外借入・返済の管理)
- 政令219/2013/NĐ-CP(政府保証なしの海外借入に関する規定)
- 国家銀行および投資局のガイドライン(FDI企業向け)
企業は、以下の事項を遵守する必要があります。
- 専用の海外借入口座(ローン口座)の開設
- 借入・返済を適切な口座で実施
- 関連資料を最低5年間保存(監査・検査に備える)
短期借入のメリットとデメリット
メリット
- 国家銀行への登録が不要 → 手続きが簡潔
- 資金調達が迅速
- 運転資金や短期支払用途に適している
- 親会社からの借入の場合、国内ローンより低金利となるケースが多い
デメリット
- 返済遅延・期間延長により長期借入扱いとなるリスク
- 設備投資など長期目的には不向き
- 用途が不明確または不適切な場合、監査・検査の対象となる可能性が高い
2. 海外短期借入の手続きはどう進めるのか
海外からの短期借入を合法的かつ透明性の高い形で実施するために、企業はベトナム国家銀行(SBV)の指導に従い、以下の標準5ステップを確実に履行する必要があります。
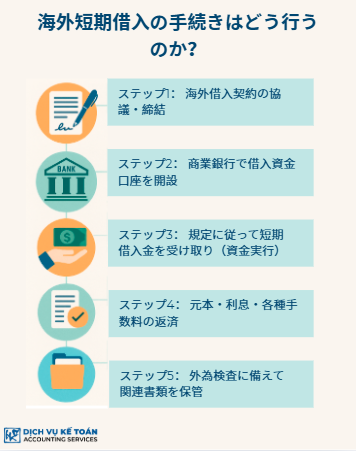
ステップ1:海外借入契約の協議・締結
借入企業と貸し手(親会社、金融機関、外国の個人など)は、以下の借入条件について合意します。
- 借入金額
- 借入期間(12か月未満)
- 利率
- 資金の払出方法
- 返済方法
- 決済通貨
契約書はベトナム語と外国語(英語など)の二か国語で作成し、正式に署名する必要があります。
注意:
- 借入期間は初回払出日から起算して12か月以内であること
- 延長を予定している場合は、最初から長期借入として登録することを検討すべき
ステップ2:商業銀行で借入専用口座を開設
借入金を受け取る前に、企業は外貨業務を許可された商業銀行にて、海外借入専用の「借入資本口座」を開設しなければなりません。
この口座は以下の目的で利用されます。
- 海外貸し手からの借入金の受領
- 元本・利息・手数料の支払い
- 借入に関するすべての資金フローの管理
専用口座を使用しないと、借入が合法的なものとして認められません。
ステップ3:規定に沿った短期借入の払出(資金移動)
口座開設後、貸し手は契約内容に基づき送金を行います。ベトナムの銀行は契約内容を確認し、適法性を検証します。
注意:
- 契約が合法で、かつ専用口座が開設された後にのみ払出が可能
- 通常の銀行口座で海外借入金を受領することは違法
- 契約と異なる目的で資金を使用すると銀行が取引を拒否する可能性あり
ステップ4:元本・利息および関連費用の返済
企業は返済計画を策定し、期限通りに支払う必要があります。
- すべての支払い(元本・利息・手数料)は専用口座から実行
- 契約書、口座明細、請求書などの証拠書類をすべて保管
返済遅延により借入期間が12か月を超えると、「未登録の長期借入」と判断され、行政処罰の対象になります。
ステップ5:外為検査に備えた書類の保管
短期借入は登録不要ですが、企業は以下の書類を最低5年間保管する義務があります。
- 借入契約書
- 借入資本口座開設書類
- 口座明細(払出・返済の記録)
- 海外からの送金証明書(送金証)
これは会計法および国家銀行の規定に基づく法的義務です。
3. 短期借入は海外借入登録が必要か
登録が免除される短期借入の場合
通達12/2022/TT-NHNNによれば、外国の企業・個人からの短期借入(実際の借入期間が12か月未満)は、以下の条件をすべて満たす場合、ベトナム国家銀行(NHNN)への登録は不要です。
- 借入契約の実際の期間が12か月未満であること
- 元本・利息の返済が契約通りに期限内で行われること
- 12か月を超える契約延長の合意がないこと
- 借入金が出資金またはその他の投資形態に転換されないこと
登録が不要であることにより、企業は手続き時間を短縮でき、資金需要が急な場合でも迅速な資金調達が可能になります。
登録が必要となるケース
当初は短期借入であっても、以下の場合は海外借入として登録が必須となります。
- 契約を延長し、総借入期間が12か月を超える場合
- 返済遅延により、実際の借入期間が12か月を超えた場合
- 契約条件の変更により、借入の性質が変わった場合
法律では、長期借入に該当した日から30日以内に登録を行う必要があります。登録が遅れた場合、40,000,000ドン~60,000,000ドンの罰金が科されます。
国家銀行(NHNN)の海外借入登録システム
海外借入の登録は、以下のオンラインシステムで行います。
https://qlnh-sbv.cic.org.vn
登録手順:
- 企業アカウントを作成
- 指定された電子書類を準備
- オンラインで申請(必要に応じて書面提出も)
- 国家銀行の審査およびフィードバックを確認
- 正式な「借入コード」を取得し、支払・払出に使用
長期借入または一定の残高を超えた場合、企業は毎月のオンライン報告も義務付けられます。
短期借入が長期借入に変更された場合の処理
短期借入が12か月以上に延びた場合、企業は次のいずれかの対応が必要です。
- 長期借入として国家銀行へ登録し直す
- 期限内に返済し、短期借入として終了させる
登録しない場合のリスク:
- 最大60,000,000ドンの行政罰
- 商業銀行で返済送金が拒否される可能性
- 税務調査で利息費用が否認されるリスク
登録遅延・未登録の罰則
政令88/2019/NĐ-CPによると、企業が海外借入に関する登録義務に違反した場合の罰則は以下の通りです。
- 長期借入の未登録:40,000,000ドン~60,000,000ドン
- 報告内容の誤りまたは遅延:10,000,000ドン~20,000,000ドン
- 重大な違反の場合:国家銀行が払出停止または借入金の追徴を要求することもある
4. 短期借入における企業の注意点
短期借入は長期借入のように登録義務はありませんが、以下のようなリスク管理が必要です。

債務残高の上限とリスク管理
- 総短期借入残高が「特別報告基準」(例:10,000,000USD以上)を超えないよう管理すること
- 残高が増加したり、管理が不十分と判断された場合、国家銀行(NHNN)は追加報告や監督を要求することあり
注意:FDI企業が短期借入を本来の投資資本金不足に充当した場合、投資登録証明書の修正や長期借入としての登録を求められる可能性があります。
短期借入の定期報告について
短期借入は登録不要でも、以下の場合はNHNNのシステムを通じて報告が必要です。
- 契約内容に変更があった場合
- 残高が規定の報告基準を超えた場合
- 外国為替管理当局から指示があった場合
報告期限:毎月5日まで
報告内容:
- 借入(受取)、元本返済、利息返済
- 月末残高
- 契約の変更や資金使途の変更(ある場合)
よくあるミスと防止策
よくある違反例:
- 誤った口座を使用(資金受取を借入資本口座ではなく通常口座で受け取る)
- 返済遅延により短期借入が12か月を超えてしまうが、長期借入として再登録しない
- 出金・返済に関する証拠書類の不足(送金記録、照合作業の欠如)
- 借入目的の誤った申告 → 監査・検査時に違反と判断される
防止策:
- 契約を厳密に作成し、返済期限を明確化する
- 正しい「借入資本口座」を開設し運用する
- 各借入・返済の証拠書類をすべて保存
- 解約報告・変更報告を期限内に提出
短期借入資金の使用に関する注意点
短期借入資金は、以下のような「短期目的」にのみ使用すべきです。
- 原材料・商品の輸入
- 営業費用など短期運転資金
- 一時的なキャッシュフロー補填
使用禁止例:長期投資、固定資産購入、設備投資(違反すると重い処罰があり、利息は損金不算入となる可能性があります。)
会計部門の役割
会計担当者は以下の重要な役割を担います。
- 借入限度枠および返済期限の管理
- 財務諸表への正しい記帳
- 銀行との照合および証拠書類管理
- NHNNへの報告および資料保管
会計の小さなミスでも、短期借入が長期扱いになったり、報告誤りにより法的リスクが発生するため、綿密な管理が必須です。
短期借入は、企業の一時的な資金不足を補う有効な手段ですが、口座管理・契約管理・返済期限管理・報告義務を怠ると罰則につながります。
安全に運用するためには、正しい手続き、証拠書類の管理、会計部門の適切なサポート、必要に応じた専門家の支援が不可欠です。
ご不明な点やお困りのことがございましたら、Wacontre会計サービスへお気軽にお問い合わせください。ホットライン:(028) 3820 1213 またはメール:[email protected] にて、迅速かつ丁寧にサポートさせていただきます。経験豊富なスタッフが、お客様のご要望に応じて、誠心誠意最適なサービスを提供いたします。(日本のお客様は、ホットライン(050)5534 5505 へお問い合わせください。)