企業が事業活動を進める上で、税務当局、社会保険当局、計画投資部門といった各行政機関とのコミュニケーションは避けて通ることができません。行政機関への申請、提案、説明が適切に処理されるためには、標準化された公式文書テンプレートの使用が必要不可欠です。公式文書とは、企業が行政機関に対して交換、申請、通知、説明、報告、または問い合わせに対する回答などを行うための文書であり、法律で定められた様式に従って作成・提出される行政文書です。標準的な様式に従って文書を作成することにより、企業は以下のようなメリットが得られます。
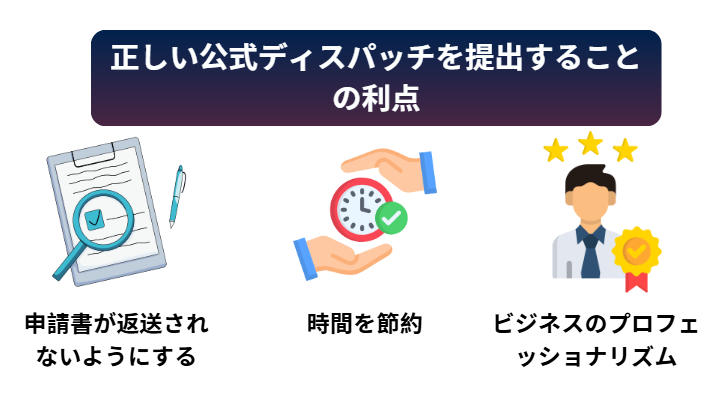
- 文書の差し戻しや追加情報の請求、行政罰の発生を回避できます。
- 行政手続きにかかる処理時間を削減することができます。
- 行政機関に対して企業の専門性と誠実さを示すことができます。
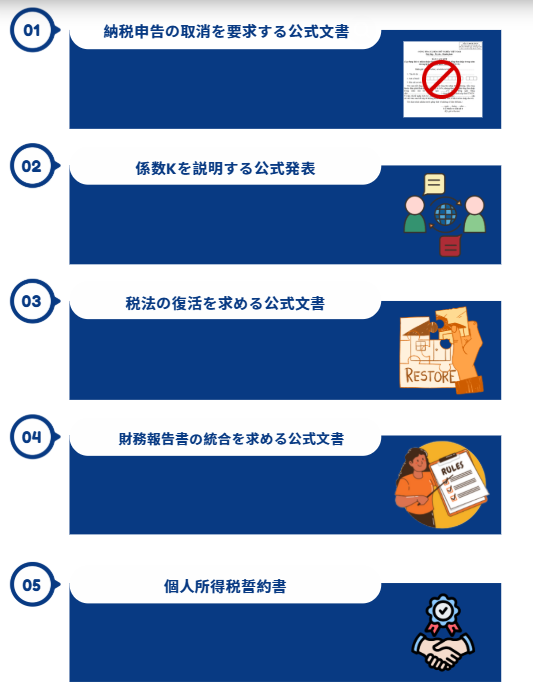
5つの重要な公式文書の概要
1. 税務申告取消申請書
本申請書は、企業が電子税務申告システムで誤った申告を行った場合(課税期間の誤り、申告区分の誤り、重複申告など)に使用される文書です。
誤りが判明した場合、会計担当者は迅速に税務申告取消申請書を作成し、管轄税務署に提出することで、システム上の誤った申告を速やかに取り消し、後々の誤った税務記録の発生を防止する必要があります。
申請書には、以下の情報を明記しなければなりません。
- 企業の基本情報および税務コード
- 取消申請の対象となる申告の種類(付加価値税、個人所得税、法人所得税など)
- 誤った申告の提出時期および取消理由
- 法的責任を負うことへの承諾の意思
詳細はこちら: 2025年版税務申告取消申請書サンプル – 企業向け詳細説明
2. K係数説明書
K係数とは、企業の売上高、経費、利益率などの経営指標を表す係数です。財務報告書と税務記録の数値に差異が生じた場合、税務当局からK係数に関する説明を求められることがあります。
説明書には、各期間における売上高、経費、利益の具体的な金額、数値の相違を生じた根拠、ならびに帳簿の真実性に対する確約を明確に記載する必要があります。
詳細はこちら: 電子請求書リスク管理におけるK係数:最新情報と詳細な手順
3. 税務コード(MST)復興申請書
税務コードの使用停止処分を受けた企業は、通常、操業を中止していた期間が規定を超過していた、税務申告義務に違反していた、または財務報告書の提出期限を遵守していなかったことが原因です。事業を再開する場合は、税務コード復興申請書を作成して税務当局に提出する必要があります。申請書の提出に際しては、事業再開の決定書、未提出の税務報告書、ならびに税金滞納がないことを証明する書類(該当する場合)などを添付しなければなりません。
詳細はこちら: 様式番号25/DK-TCT – 企業向け税務コード復興手続きの詳細説明
4. 財務諸表統合申請書
会計年度末の直前に設立された新規企業の場合、設立初年度の財務諸表を翌年度に統合して報告することが可能です。
本制度は強制的ではありませんが、会計業務の効率化、コスト削減、および企業の初期の事業計画との一貫性を図る上で、実務的な選択肢となります。
詳細はこちら: 90日以内に新規設立された企業:財務諸表統合のタイミングについて
5. 個人所得税控除免除誓約書
個人所得税控除免除誓約書は、従業員の月収が低額の場合、または企業での勤務期間が3ヶ月未満である場合に作成されることが一般的です。本誓約書により、企業が個人所得税の源泉徴収を一時的に行わないことができ、後年度の過納金回収や還付手続きを回避することを目的としています。
企業は、税務当局による調査時に有効な証拠として提示できるよう、各従業員の誓約書原本を労働契約書と併せて保管・管理する必要があります。
詳細はこちら: 最新の様式08/CK-TNCN: 個人所得税控除免除誓約手続き
企業に必要とされる公式文書テンプレート一式を事前に整備することは、法令遵守の徹底に役立つだけでなく、経理・総務部門の業務効率向上にも大きく貢献します。このテンプレート集は、税務申告の処理、税金還付手続き、税務コードの復興、個人所得税申告など、あらゆる場面において企業が適切に対応するための実用的な資料です。
ご不明な点やお困りのことがございましたら、Wacontre会計サービスへお気軽にお問い合わせください。ホットライン:(028) 3820 1213 またはメール:[email protected] にて、迅速かつ丁寧にサポートさせていただきます。経験豊富なスタッフが、お客様のご要望に応じて、誠心誠意最適なサービスを提供いたします。(日本のお客様は、ホットライン(050)5534 5505 へお問い合わせください。)