Tổng hợp chi tiết các khoản Phụ cấp tính thuế và Phụ cấp không tính thuế TNCN năm 2025. Hướng dẫn cách xử lý phụ cấp ăn trưa, xăng xe, điện thoại, trang phục đúng luật để tối ưu thuế. Xác định chính xác các khoản phụ cấp tính thuế và phụ cấp không tính thuế TNCN là bài toán đau đầu với nhiều kế toán và người lao động khi tính lương. Phụ cấp cơm trưa, xăng xe, điện thoại… khoản nào được miễn, khoản nào phải đóng và hạn mức là bao nhiêu? Bài viết này sẽ cung cấp bảng tổng hợp chi tiết và các quy định pháp lý mới nhất năm 2025 để giúp doanh nghiệp tuân thủ đúng luật và tối ưu hóa thu nhập cho nhân viên.
[2025] Danh sách Các khoản Phụ cấp tính thuế và Không tính thuế TNCN: Cập nhật mới nhất
Xác định chính xác các khoản phụ cấp tính thuế và phụ cấp không tính thuế TNCN là bài toán đau đầu với nhiều kế toán và người lao động khi tính lương. Phụ cấp cơm trưa, xăng xe, điện thoại… khoản nào được miễn, khoản nào phải đóng và hạn mức là bao nhiêu? Bài viết này sẽ cung cấp bảng tổng hợp chi tiết và các quy định pháp lý mới nhất năm 2025 để giúp doanh nghiệp tuân thủ đúng luật và tối ưu hóa thu nhập cho nhân viên.
Nguyên tắc chung xác định thu nhập chịu thuế từ tiền lương, tiền công
Theo quy định tại Luật Thuế Thu nhập cá nhân (TNCN) và Thông tư 111/2013/TT-BTC (sửa đổi, bổ sung bởi Thông tư 92/2015/TT-BTC), thu nhập chịu thuế từ tiền lương, tiền công là toàn bộ các khoản thu nhập mà người lao động nhận được từ người sử dụng lao động, bao gồm: Tiền lương, tiền công và các khoản phụ cấp, trợ cấp, trừ các khoản được miễn theo quy định.
Điều này có nghĩa là: Về nguyên tắc, mọi khoản tiền doanh nghiệp trả cho người lao động đều phải tính thuế, TRỪ những khoản được pháp luật đích danh chỉ rõ là được miễn hoặc không tính vào thu nhập chịu thuế.
Nhóm 1: Các khoản Phụ cấp KHÔNG tính thuế TNCN (Miễn thuế)
Đây là nhóm các khoản phụ cấp giúp “giảm tải” nghĩa vụ thuế cho người lao động, doanh nghiệp cần tận dụng tối đa nhưng phải tuân thủ đúng hạn mức.
1. Phụ cấp ăn trưa, ăn giữa ca (Tiền mặt & Hiện vật)
Đây là khoản phụ cấp phổ biến nhất. Cách tính thuế phụ thuộc vào hình thức chi trả:
- Nếu doanh nghiệp tổ chức nấu ăn hoặc mua suất ăn: (Phát cơm, phiếu ăn) thì được miễn thuế TNCN 100%, không giới hạn mức chi.
- Nếu doanh nghiệp chi bằng tiền mặt: Khoản chi này được miễn thuế nếu không vượt quá mức quy định của Bộ Lao động – Thương binh và Xã hội. Hiện tại, mức khoán chi tối đa được miễn thuế là 730.000 đồng/người/tháng.
- Ví dụ: Công ty phụ cấp ăn trưa 1.000.000 đồng/tháng. Thì 730.000 đồng được miễn thuế, còn 270.000 đồng phải cộng vào thu nhập chịu thuế.
2. Phụ cấp điện thoại, văn phòng phẩm, công tác phí
Theo quy định, các khoản khoán chi văn phòng phẩm, công tác phí, điện thoại… cho cá nhân được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNCN nếu mức khoán chi phù hợp với quy định của doanh nghiệp.
- Điều kiện: Mức khoán chi phải được quy định rõ trong Quy chế tài chính hoặc Quy chế lương thưởng của công ty.
- Lưu ý: Nếu chi theo thực tế phát sinh (có hóa đơn mang tên công ty), khoản này không tính vào thu nhập của cá nhân nên đương nhiên không tính thuế TNCN.
3. Phụ cấp trang phục, đồng phục
Tương tự như ăn trưa, phụ cấp trang phục cũng chia làm 2 trường hợp:
- Chi bằng hiện vật: (May đồng phục, phát áo quần bảo hộ) được miễn thuế 100%.
- Chi bằng tiền mặt: Được miễn thuế tối đa 5.000.000 đồng/người/năm. Phần vượt quá 5 triệu đồng sẽ bị tính thuế.
- Ví dụ: Năm 2025, công ty chi tiền may trang phục là 6.000.000 đồng/người. Thì 5.000.000 đồng miễn thuế, 1.000.000 đồng tính thuế.
4. Thu nhập từ tiền lương làm thêm giờ, làm việc ban đêm
Phần tiền lương, tiền công trả cao hơn do phải làm việc ban đêm, làm thêm giờ được miễn thuế TNCN.
- Cách tính: Số tiền miễn thuế = (Tiền lương làm thêm giờ) – (Tiền lương làm việc giờ hành chính bình thường).
- Ví dụ: Giờ làm việc bình thường bạn được trả 50.000đ/giờ. Làm thêm giờ bạn được trả 75.000đ/giờ (150%).
- Số tiền miễn thuế = 75.000 – 50.000 = 25.000đ/giờ.
- Số tiền 50.000đ vẫn phải chịu thuế như bình thường.
5. Các khoản phụ cấp đặc thù khác
Các khoản phụ cấp này thường áp dụng cho các ngành nghề đặc thù hoặc theo quy định của Nhà nước, bao gồm:
- Phụ cấp độc hại, nguy hiểm.
- Phụ cấp thu hút, phụ cấp khu vực.
- Trợ cấp một lần khi chuyển vùng công tác.
- Trợ cấp tai nạn lao động, bệnh nghề nghiệp.
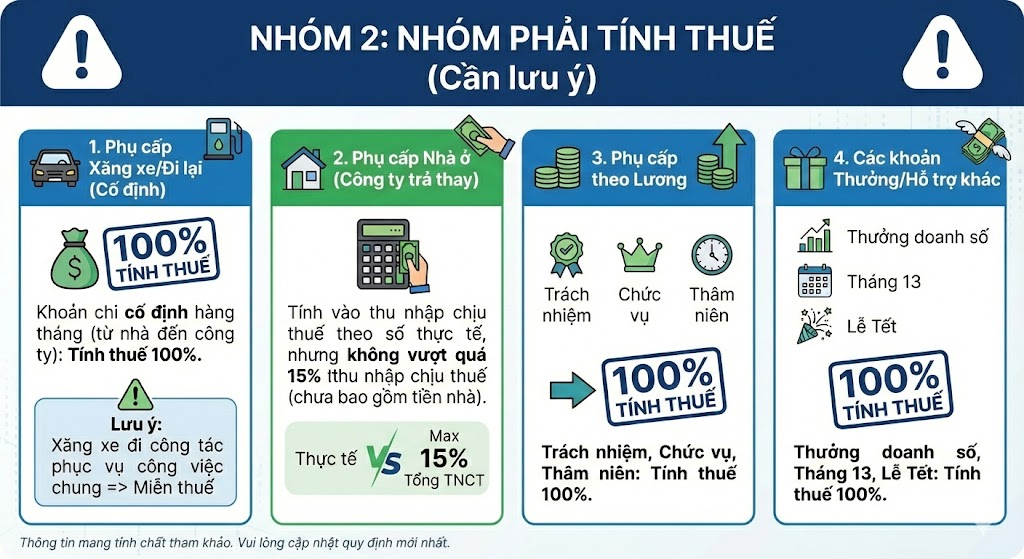
Nhóm 2: Các khoản Phụ cấp TÍNH THUẾ TNCN (Chịu thuế)
Đây là các khoản phụ cấp mà kế toán thường nhầm lẫn là được miễn, nhưng thực tế cơ quan thuế yêu cầu phải tính vào thu nhập chịu thuế.
1. Phụ cấp Xăng xe, đi lại (Cố định hàng tháng)
Cần phân biệt rõ hai khái niệm:
- Công tác phí (Miễn thuế): Là tiền xăng xe đi công tác phục vụ công việc chung của công ty (đi gặp khách hàng, đi tỉnh…).
- Phụ cấp xăng xe, đi lại cố định hàng tháng (Chịu thuế): Là khoản tiền hỗ trợ nhân viên đi từ nhà đến công ty và ngược lại. Khoản này mang tính chất tiền lương, tiền công nên PHẢI TÍNH THUẾ TNCN.
- Tuy nhiên: Một số cơ quan thuế địa phương có thể xem xét cho miễn nếu khoản này được xây dựng trong quy chế như một dạng “công tác phí khoán” cho các vị trí phải di chuyển nhiều (như Sales, giao nhận). Doanh nghiệp cần tham vấn kỹ cơ quan thuế quản lý trực tiếp.
2. Phụ cấp Nhà ở (Tiền thuê nhà do công ty trả thay)
Đây là khoản phụ cấp có cách tính thuế đặc biệt nhất. Tiền thuê nhà do người sử dụng lao động trả hộ tính vào thu nhập chịu thuế theo số thực tế trả hộ nhưng không vượt quá 15% tổng thu nhập chịu thuế (chưa bao gồm tiền thuê nhà).
- Cách tính tối ưu:
- Bước 1: Tính tổng thu nhập chịu thuế (không gồm tiền nhà).
- Bước 2: So sánh 15% của tổng thu nhập đó với tiền nhà thực tế. Số nào nhỏ hơn thì lấy số đó để tính thuế.
- Ví dụ: Lương 20 triệu, công ty trả tiền nhà 5 triệu.
- 15% của 20 triệu = 3 triệu.
- So sánh 3 triệu < 5 triệu => Chỉ tính 3 triệu vào thu nhập chịu thuế. (Người lao động “lời” được 2 triệu không phải đóng thuế).
3. Các khoản phụ cấp trách nhiệm, chức vụ, thâm niên
Tất cả các khoản phụ cấp liên quan đến chức danh, vị trí công việc như phụ cấp trách nhiệm, phụ cấp chức vụ, phụ cấp thâm niên… đều là thu nhập có tính chất tiền lương, tiền công và phải chịu thuế TNCN toàn phần.
4. Các khoản thưởng, lì xì, hỗ trợ khác bằng tiền mặt
- Tiền thưởng năng suất, thưởng doanh số, thưởng tháng 13.
- Tiền lì xì Tết, tiền sinh nhật, tiền mừng cưới hỏi (trừ trường hợp chi theo quỹ phúc lợi và tuân thủ quy định riêng về hiếu hỉ – thường được miễn nếu ở mức thấp và chi từ quỹ phúc lợi, nhưng để an toàn nhiều doanh nghiệp vẫn tính thuế nếu chi trả qua bảng lương).
Điều kiện quan trọng để các khoản phụ cấp được miễn thuế hợp lệ
Để không bị cơ quan thuế xuất toán và truy thu thuế đối với các khoản phụ cấp trong Nhóm 1, doanh nghiệp cần đảm bảo 2 điều kiện “bất di bất dịch”:
1. Quy định cụ thể bằng văn bản:
Các khoản phụ cấp, mức chi, điều kiện hưởng phải được ghi rõ trong một trong các hồ sơ sau:
- Hợp đồng lao động.
- Thỏa ước lao động tập thể.
- Quy chế tài chính của Công ty, Tổng công ty, Tập đoàn.
2. Chứng từ đầy đủ:
- Đối với các khoản chi khoán (điện thoại, xăng xe công tác, ăn trưa): Cần có quy chế và danh sách ký nhận.
- Đối với các khoản chi thực tế (trang phục hiện vật, tổ chức nấu ăn): Cần có hóa đơn, chứng từ mua bán hợp pháp.
Bảng tổng hợp nhanh: Check-list các khoản phụ cấp thường gặp 2025
Để giúp bạn tra cứu nhanh, dưới đây là bảng tóm tắt:
- Ăn trưa (Tiền mặt): Miễn tối đa 730.000đ/tháng.
- Ăn trưa (Hiện vật): Miễn 100%.
- Trang phục (Tiền mặt): Miễn tối đa 5.000.000đ/năm.
- Điện thoại (Khoán): Miễn thuế (theo mức khoán của công ty).
- Làm thêm giờ: Miễn phần chênh lệch cao hơn mức lương ngày thường.
- Xăng xe đi làm (cố định): Tính thuế.
- Nhà ở trả thay: Tính thuế (tối đa 15% tổng thu nhập chịu thuế).
- Phụ cấp trách nhiệm/Chức vụ: Tính thuế.
- Phụ cấp độc hại: Miễn thuế.
Việc thiết kế bảng lương thông minh, tận dụng tối đa các khoản phụ cấp không tính thuế (như ăn trưa, trang phục, điện thoại…) là cách hợp pháp và hiệu quả để tăng thu nhập thực nhận (Net) cho người lao động mà không làm tăng chi phí của doanh nghiệp. Hy vọng bài viết này đã giúp bạn nắm vững danh sách các khoản phụ cấp trong năm 2025 để thực hiện công tác kế toán tiền lương một cách chính xác nhất.
Nếu có bất kỳ thắc mắc nào hãy liên hệ ngay tới Dịch vụ kế toán Wacontre theo Hotline (028) 3820 1213 hoặc gửi mail qua hòm thư tư vấn [email protected] để được tư vấn và hỗ trợ nhanh chóng. Với đội ngũ nhân viên giàu kinh nghiệm, Wacontre luôn sẵn sàng phục vụ quý khách hàng một cách nhiệt tình và hiệu quả nhất. (Đối với khách hàng Nhật Bản có thể liên hệ qua Hotline: (050) 5534 5505)