2025年最新の課税手当と非課税手当(PIT)を網羅的に解説します。昼食代、通勤費、電話代、被服手当などの税務処理と法定限度額について詳述します。ベトナムの個人所得税(PIT)において、課税手当と非課税手当を正確に区別することは、多くの経理・人事担当者にとって重要な課題です。昼食代、通勤費、電話代は免税になるのか?本稿では、2025年の最新規定に基づき、具体的な手当項目ごとの取り扱いと注意点を詳しく解説します。
2025年版ベトナム個人所得税(PIT):課税手当と非課税手当の完全リスト
給与計算において、どの手当が課税対象でどの手当が非課税(PIT免税)かを正確に区別することは、多くの経理担当者や従業員にとって重要な問題です。昼食手当、ガソリン代、電話代……どれが免税で、どれが課税で、その限度額はいくらなのか?本稿では、企業が法を遵守し、従業員の所得を最適化できるよう、2025年の最新法規定と詳細な総括表を提供します。
給与・賃金からの課税所得決定の基本原則
個人所得税法(PIT)および通達111/2013/TT-BTC(通達92/2015/TT-BTCにより改正・補足)の規定に基づき、給与・賃金からの課税所得には、雇用者から労働者が受け取るすべての所得が含まれます。これには、給与、賃金および各種手当・助成金が含まれます(ただし、規定により免除される項目を除く)。
つまり、原則として、企業が労働者に支払うすべての金銭は課税対象となりますが、法律で免除または課税所得に含まれないと明確に指定されている項目は除かれます。
グループ1:個人所得税が計算されない手当(非課税)
これは従業員の納税義務を「軽減」する手当のグループです。企業はこれらを最大限に活用すべきですが、規定された限度額を厳守する必要があります。
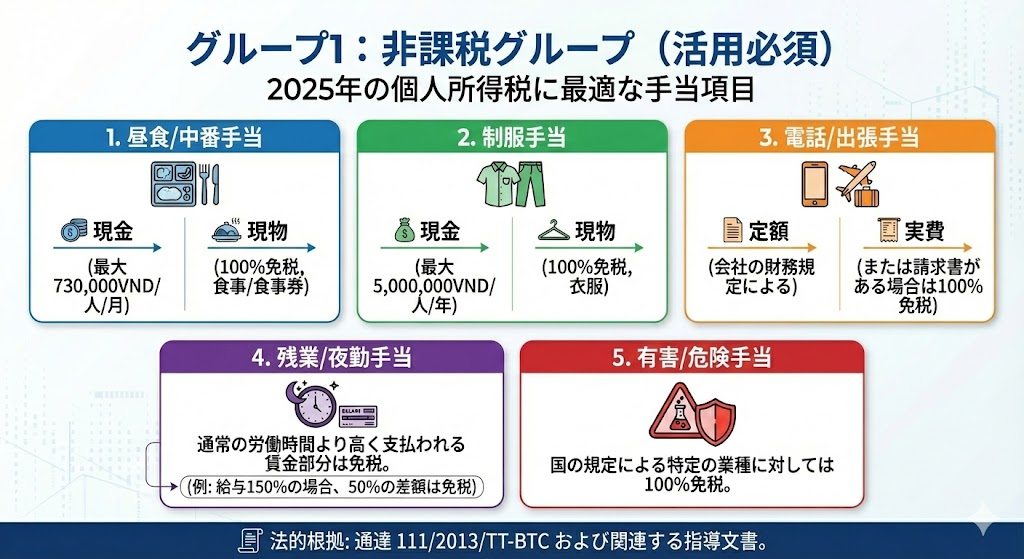
1. 昼食手当、中番食事手当(現金・現物)
これは最も一般的な手当です。税計算は支払形態によって異なります。
- 企業が調理を手配または食事を購入する場合:(食事の現物支給、食券など)支出額の上限なく100% PIT非課税となります。
- 企業が現金で支払う場合:労働傷病兵社会省の規定額を超えない場合、この支出は非課税となります。現在、非課税となる定額支給の上限は730,000 VND/人/月です。
- 例:会社が昼食手当を1,000,000 VND/月支給する場合、730,000 VNDは非課税、残りの270,000 VNDは課税所得に加算されます。
2. 電話代、文房具代、出張費手当
規定によると、個人の文房具代、出張費、電話代などの定額支給(みなし経費)は、その定額レベルが企業の規定に適合している場合、PITの課税所得を決定する際の控除対象経費として認められます。
- 条件:定額レベルは、会社の財務規定または給与賞与規定に明記されていなければなりません。
- 注:実費精算(会社名義の請求書あり)の場合、この金額は個人の所得とは見なされないため、当然PITは課税されません。
3. 被服手当(制服代)
昼食手当と同様に、被服手当も2つのケースに分かれます。
- 現物支給の場合:(制服の仕立て、保護服の支給)100%非課税です。
- 現金支給の場合:最大5,000,000 VND/人/年まで非課税です。500万VNDを超える部分は課税されます。
- 例:2025年、会社が被服費として現金6,000,000 VND/人を支給したとします。この場合、5,000,000 VNDは非課税、1,000,000 VNDは課税されます。
4. 残業代、夜勤手当からの所得
夜間勤務や残業により、通常より高く支払われる給与・賃金の部分はPITが免除されます。
- 計算方法:免税額 = (残業時の賃金) – (通常勤務時間の賃金)。
- 例:通常勤務時間は50,000 VND/時で支払われます。残業時は75,000 VND/時(150%)で支払われます。
- 免税額 = 75,000 – 50,000 = 25,000 VND/時。
- 50,000 VNDの部分は通常通り課税されます。
5. その他の特殊手当
これらの手当は通常、特殊な業界や国の規定に基づいて適用されます。
- 有害・危険手当。
- 誘致手当、地域手当。
- 転勤時の一時手当。
- 労働災害、職業病手当。
グループ2:個人所得税が計算される手当(課税対象)
これらは、経理担当者が非課税と誤解しがちですが、実際には税務当局が課税所得に含めるよう要求している手当です。
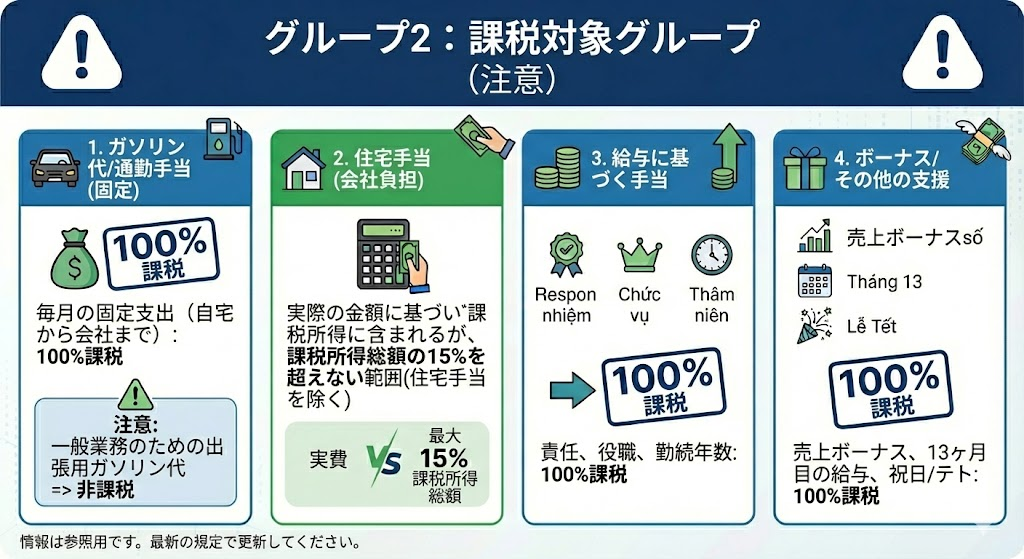
1. ガソリン代、通勤手当(毎月固定)
以下の2つの概念を明確に区別する必要があります。
- 出張費(非課税):会社の一般的な業務(顧客訪問、地方への移動など)のために出張する際のガソリン代。
- 毎月固定のガソリン代・通勤手当(課税):従業員が自宅から会社へ通勤(およびその逆)するための支援金。この金額は給与・賃金の性質を持つため、PITの課税対象としなければなりません。
- ただし:頻繁に移動が必要な職種(営業、配送など)に対して、この金額が「みなし出張費」の一形態として規定に組み込まれている場合、一部の地方税務当局は免税を検討する可能性があります。企業は管轄の税務当局とよく相談する必要があります。
2. 住宅手当(会社が支払う家賃)
これは最も特殊な税計算方法を持つ手当です。雇用者が代わりに支払う家賃は、実際に支払った額に基づいて課税所得に含まれますが、課税所得総額(家賃を除く)の15%を上限とします。
- 最適な計算方法:
- ステップ1:課税所得総額(家賃を含まない)を計算する。
- ステップ2:その総所得の15%と実際の家賃を比較する。どちらか低い方の数字を課税対象として採用する。
- 例:給与2,000万VND、会社が家賃500万VNDを支払う。
- 2,000万VNDの15% = 300万VND。
- 300万VND < 500万VNDを比較 ⇒ 300万VNDのみを課税所得に算入する。(従業員は200万VND分、非課税で「得」をします)。
3. 責任手当、役職手当、勤続手当
責任手当、役職手当、勤続手当など、肩書きや職位に関連するすべての手当は、給与・賃金の性質を持つ所得であり、全額がPITの課税対象となります。
4. 賞与、お年玉、その他の現金支援
- 能率給、売上賞与、13ヶ月目の給与。
- テトのお年玉、誕生日祝い金、結婚祝い金(福利厚生基金から支払われ、冠婚葬祭に関する個別の規定を遵守している場合を除く。通常、少額で福利厚生基金から支払われる場合は免税とされますが、給与計算を通じて支払う場合は課税する企業が多いです)。
手当が合法的に免税されるための重要条件
グループ1の手当に関して、税務当局から否認されたり追徴課税されたりしないように、企業は以下の2つの「必須条件」を確保する必要があります。
1. 文書による具体的な規定
手当、支給レベル、受給条件は、以下のいずれかの書類に明記されていなければなりません。
- 労働契約書。
- 労働協約。
- 会社、総公社、またはグループの財務規定。
2. 完全な証憑
- 定額支給(電話、出張ガソリン、昼食)の場合:規定および受領署名リストが必要です。
- 実費支給(現物支給の制服、調理の手配)の場合:合法的な請求書、証憑が必要です。
クイック総括表:2025年によくある手当のチェックリスト
素早く確認できるよう、以下の要約表を参照してください。
- 昼食(現金):最大730,000 VND/月まで免税。
- 昼食(現物):100% 免税。
- 被服(現金):最大5,000,000 VND/年まで免税。
- 電話(定額):免税(会社の定額レベルによる)。
- 残業代:通常の賃金より高い差額分は免税。
- 通勤ガソリン(固定):課税。
- 会社負担の家賃:課税(課税所得総額の15%を上限)。
- 責任手当/役職手当:課税。
- 有害手当:免税。
給与体系をスマートに設計し、非課税手当(昼食、被服、電話など)を最大限に活用することは、企業のコストを増やすことなく、従業員の実質手取り収入(Net)を合法かつ効果的に増やす方法です。本稿が、2025年の手当リストを把握し、給与計算業務を最も正確に遂行するための参考になれば幸いです。
ご質問やご不明な点がございましたら、Wacontre会計サービスまでお気軽にお問い合わせください。ホットライン:(028) 3820 1213 またはメール:[email protected] でご対応させていただきます。経験豊富なスタッフが、熱意をもってお客様に最適なサポートをご提供いたします。(日本のお客様はホットライン(050) 5534 5505 をご利用ください。)