会計は企業の財務管理を遂行し、持続可能な成長を維持する上で極めて重要な役割を担います。しかし会計業務には高い正確性が求められ、特に税務に関する広範な法令知識が必要です。本記事では、企業がミスを回避し、利益を最適化し、法令遵守を確実にするために押さえておくべき重要な会計上のポイントを詳しく解説します。
1. 費用および収益会計における留意点
費用の正確な管理
費用管理は会計業務における極めて重要な要素であり、企業が支出を把握し、コスト超過を防ぐための基盤となります。費用を正確に記録することで、無駄な支出や損失を防ぎ、事業効率を向上させることができます。特に、営業費用、資産関連費用、その他の支出を明確に区別することで、企業の財務状況を包括的に把握することが可能になります。
収益の適切な分析
収益は企業の成長力を示す重要な指標です。効果的な収益分析を行うためには、会計担当者が各事業活動から得られる収入を綿密に管理し、正確性と透明性を確保する必要があります。また、収益分析を通じて、高い利益を生み出している製品やサービスを特定し、今後の経営戦略の方向性を定めることができます。
隠れた費用およびその他のコストの会計処理
隠れた費用とは、即座には把握しにくいものの、企業の利益に大きな影響を及ぼす可能性のあるコストを指します。例としては以下のものが挙げられます。
- 設備・機械の保守費用。
- 固定資産の減価償却費。
- 不定期に発生する臨時費用。
会計担当者は、これらの費用を見落とさないよう十分に注意し、正確な計算と記録を行う必要があります。
会計基準に準拠した収益報告
収益報告は、透明性と管理性を確保するため、会計基準に厳格に従って行う必要があります。各報告書には以下の事項を明確に記載することが求められます。
- 収益額。
- 収益源。
- 発生した関連費用。
これにより、企業は財務状況を的確に把握し、重要な経営判断を行うための確かな根拠を得ることができます。
2. 税務会計における重要な留意点
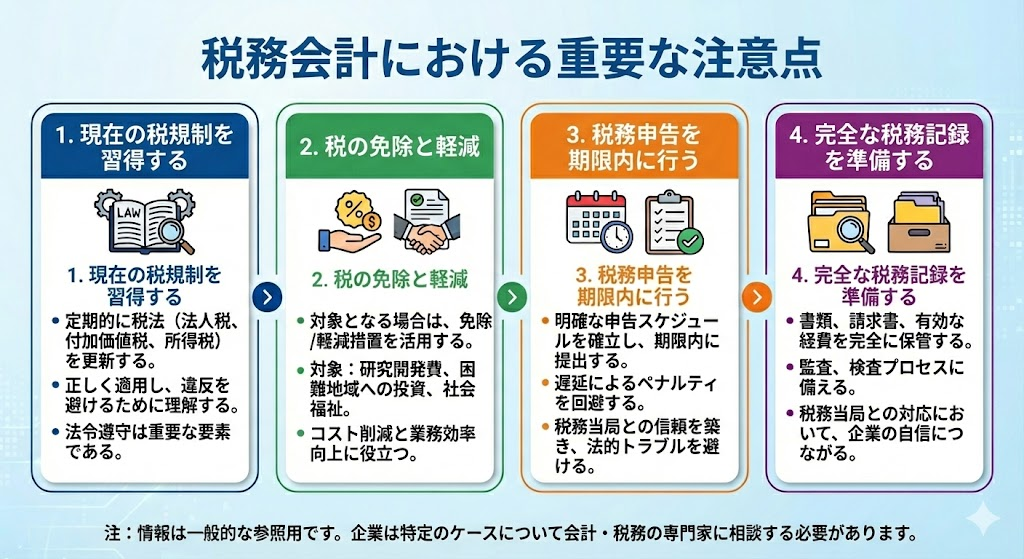
現行の税制を正しく把握すること
税務は、会計業務および企業の財務管理において極めて重要な要素です。税制に関する最新の規定を継続的に把握することで、企業は法令を遵守し、罰則を回避することができます。法人所得税、付加価値税(VAT)、個人所得税などの税目について、会計担当者はその内容を十分に理解し、各ケースに応じて正確に適用する必要があります。
税制優遇および減免措置の活用
企業は、法令で定められた条件を満たす場合、各種の税制優遇や減免措置を受けることが可能です。これには以下の項目が含まれます。
- 研究開発(R&D)活動に係る費用。
- 困難地域への投資。
- 社会福祉に関連する支出。
これらの制度を最大限に活用することで、税負担を軽減し、企業活動の効率性を高めることができます。
期限内の適正な税務申告
税務申告を期限内に行うことは、遅延による罰金や追徴課税を避けるために不可欠です。企業は、明確な申告スケジュールを策定し、すべての税務申告書を期日どおりに提出する体制を整える必要があります。期限遵守は、税務当局からの信頼を高め、不要な法的トラブルを回避することにもつながります。
税務書類の十分かつ正確な準備
税務書類は、正確かつ完全に準備されていなければなりません。会計担当者は以下の書類を適切に保管し、税務監査に備える必要があります。
- 事業活動に関連する証憑。
- 売買に関する請求書。
- 正当な経費に関する書類。
十分に整備された税務書類は、税務当局による調査に対しても、企業が自信をもって対応できる基盤となります。
3. 会計における監査および財務評価
内部監査の定期的な実施
内部監査は、企業が財務上の誤りを早期に発見し、是正するための重要なプロセスです。会計担当者は、定期的に内部監査を実施し、財務諸表の確認、収支の突合、会計数値の妥当性の検証を行う必要があります。これにより、企業は財務の透明性を維持し、重大な財務損失につながる誤りを未然に防ぐことができます。
財務効率の評価
財務効率の評価は、企業が重要な経営指標を把握し、事業活動を改善するために不可欠です。会計担当者は、以下のような財務指標を分析する必要があります。
- 利益率。
- 自己資本比率に対する負債比率。
- 流動比率・当座比率などの流動性指標。
正確な評価を行うことで、企業は持続的な成長に向けた財務計画を適切に調整することができます。
費用の妥当性の確認
会計担当者は、発生したすべての費用について、その妥当性および効率性を検証する必要があります。費用を適切に分類することで、各支出の正当性を明確にできます。特に高額な支出については、無駄を防ぎ、経営資源を最適に活用するため、慎重な確認が求められます。
外部監査(独立監査)対応時の留意点
独立監査人と連携する際には、企業は十分かつ透明性の高い財務資料および会計報告を提供する必要があります。これにより、監査人は正確な監査意見を形成でき、企業は財務活動の透明性をさらに向上させることができます。外部監査との緊密な協力は、取引先や顧客からの信頼性向上にも大きく寄与します。
4. 会計データおよび会計書類の安全な管理
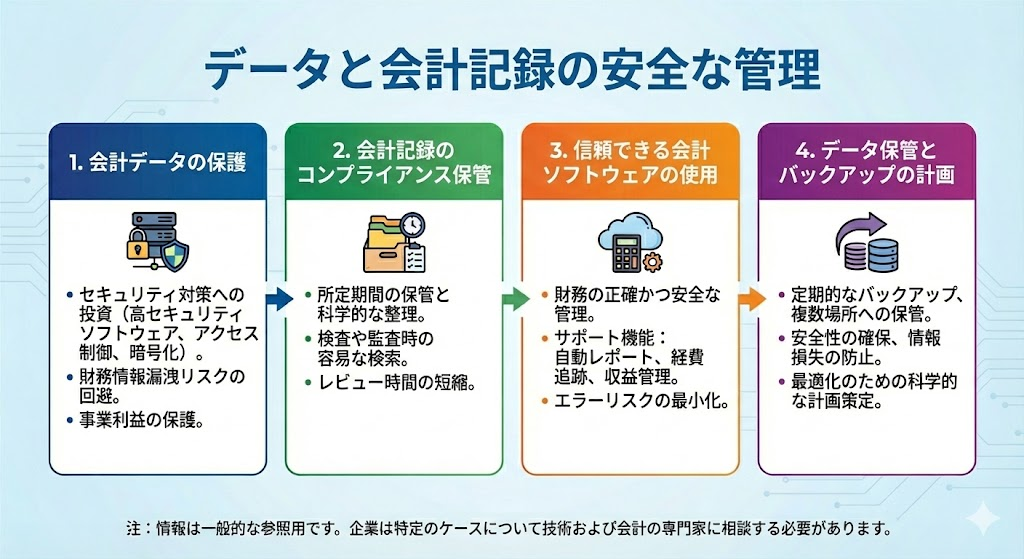
会計データのセキュリティ確保
会計データは企業にとって極めて重要な資産であり、厳重に保護される必要があります。企業は、高度なセキュリティ機能を備えた会計ソフトウェアの導入、アクセス権限の管理、データ暗号化などの対策に投資することが推奨されます。これにより、財務情報の漏えいリスクを回避し、企業の権益を守ることができます。
法令に準拠した会計書類の保存
会計書類を法令に従って適切に保存することは、法的義務であるだけでなく、必要時に迅速な確認を可能にします。会計書類は、定められた保存期間に基づき、体系的かつ整理された方法で保管する必要があります。これにより、税務調査や監査の際にも効率的に対応することができます。
信頼性の高い会計ソフトウェアの活用
信頼性の高い会計ソフトウェアを利用することで、企業は財務管理を正確かつ安全に行うことができます。最新の会計ソフトには以下の機能が備わっており、業務効率の向上とヒューマンエラーの低減に寄与します。
- 財務報告の自動化。
- 費用の追跡。
- 収益管理。
データ保存およびバックアップ計画の策定
会計データの定期的なバックアップは、情報損失を防ぐために不可欠なステップです。企業は、定期的なバックアップスケジュールを設定し、複数の保管先を用意することでデータの安全性を確保する必要があります。また、体系的なデータ保存計画を策定することで、会計情報の管理プロセスを最適化することができます。
5. 会計業務において避けるべき一般的なミス
費用を明確に分類しないこと
費用を正確に分類することは、財務報告における誤りを防ぐための重要なステップです。費用の分類が不十分な場合、企業は財務状況を誤って把握し、収支のバランスを欠く恐れがあります。会計担当者は、各支出項目を正確に把握し、適切に分類することで、正しい財務状況を把握する必要があります。
固定資産管理における誤り
固定資産の管理が不正確であることは、財務的損失につながる代表的なミスの一つです。会計担当者は、固定資産の価値および使用状況を正確に追跡し、定期的な棚卸を実施するとともに、資産が適切な目的で使用されていることを確認する必要があります。これにより、無駄や資産の毀損を防ぐことができます。
会計報告を定期的に確認しないこと
会計報告を定期的に確認することは、企業が現在の財務状況を正確に把握するために不可欠です。これを怠ると、誤りを早期に発見できず、財務管理が不十分になる可能性があります。会計担当者は、定期的に報告書を更新・確認し、安定かつ信頼性の高い財務管理を維持する必要があります。
内部統制に対する過信・不十分な管理
内部統制が不十分な場合、資産の流出や財務報告の不正確さといったリスクが高まります。企業は、リスクを未然に防止し、会計業務の透明性を確保するために、厳格な内部統制システムを構築する必要があります。内部統制は、企業の財務的安定性を維持するための重要な手段の一つです。
結論
会計における各種留意点を正しく理解し実践することは、企業の正確性・透明性の確保にとどまらず、持続的な成長のための強固な基盤を築くことにつながります。会計原則の理解、税務規定の遵守、そして効率的なデータ管理を徹底することで、企業はリスクを最小限に抑え、財務資源を最適に活用することができます。また、信頼性の高い会計ソフトウェアや専門的な会計・税務コンサルティングサービスを活用することは、競争が激化するビジネス環境において、企業の安定性と持続可能性を維持するための理想的な解決策となります。
ご質問やご不明な点がございましたら、Wacontre会計サービスまでお気軽にお問い合わせください。ホットライン:(028) 3820 1213 またはメール:[email protected] でご対応させていただきます。経験豊富なスタッフが、熱意をもってお客様に最適なサポートをご提供いたします。(日本のお客様はホットライン(050) 5534 5505 をご利用ください。)