Việc nắm rõ cách tính lương tháng 13 và thưởng Tết cùng các quy định pháp luật nhân sự là yếu tố then chốt giúp doanh nghiệp tuân thủ đúng Luật Lao động và tạo động lực cho nhân viên.
Cách tính lương tháng 13 và thưởng Tết là gì?
Trong văn hóa lao động tại Việt Nam, khái niệm “lương tháng 13” và “thưởng Tết” thường được sử dụng song hành, đôi khi gây nhầm lẫn là một. Thực tế, lương tháng 13 thường được hiểu là khoản tiền thưởng mà doanh nghiệp trả cho người lao động vào dịp cuối năm, dựa trên mức lương bình quân hoặc mức lương gần nhất.
Đây là một chính sách phúc lợi quan trọng giúp doanh nghiệp thu hút và giữ chân nhân tài, tạo tâm lý an tâm cho người lao động sau một năm cống hiến. Việc chi trả khoản này giúp tăng cường sự gắn kết giữa nhân viên và tổ chức.
Thưởng Tết, cụ thể là thưởng Tết Nguyên đán, lại mang ý nghĩa tinh thần và tính biểu tượng cao hơn. Khoản thưởng này không chỉ đơn thuần là con số tài chính mà còn là sự ghi nhận thành quả lao động, là lời cảm ơn từ ban lãnh đạo đối với tập thể nhân viên.
Tùy vào kết quả kinh doanh và hiệu suất cá nhân, mỗi doanh nghiệp sẽ có mức thưởng khác nhau bằng tiền mặt hoặc hiện vật. Về mặt vận hành, việc thiết lập định nghĩa rõ ràng trong quy chế giúp bộ phận HR dễ dàng truyền thông và giải quyết các thắc mắc của nhân viên.
Quy định của pháp luật về tiền thưởng và lương tháng 13
1. Bản chất pháp lý theo Bộ luật Lao động
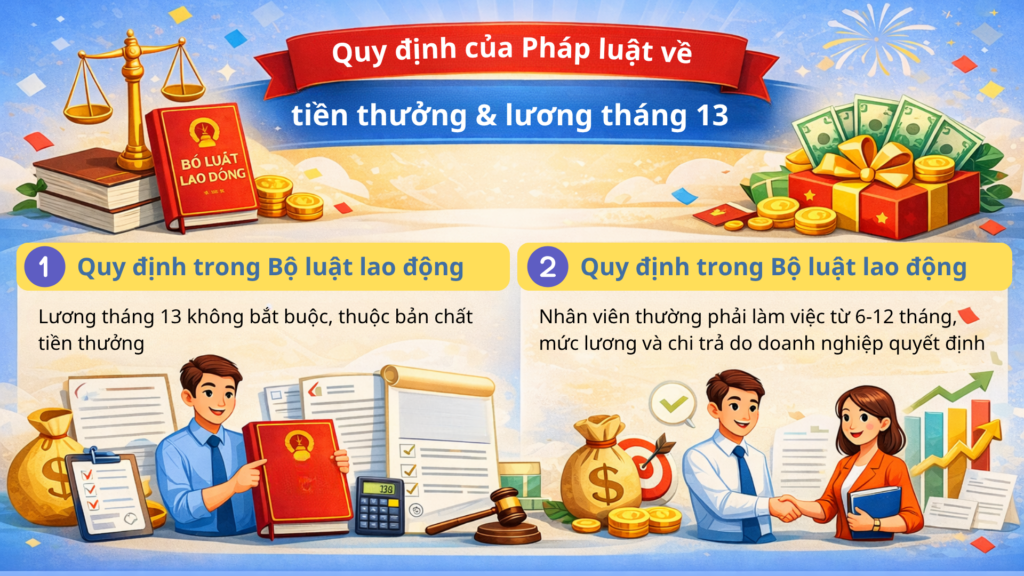
Theo Điều 104 Bộ luật Lao động hiện hành, thuật ngữ “Lương tháng 13” không xuất hiện trong văn bản luật. Thực tế, khoản này được xếp vào nhóm “Tiền thưởng”. Luật quy định tiền thưởng dựa trên kết quả sản xuất kinh doanh và mức độ hoàn thành công việc của người lao động.
Do đó, việc chi trả lương tháng 13 không phải là nghĩa vụ bắt buộc của mọi doanh nghiệp trừ khi có thỏa thuận khác. Nếu trong Hợp đồng lao động hoặc Thỏa ước lao động tập thể có ghi nhận việc chi trả này, doanh nghiệp bắt buộc phải thực hiện theo cam kết.
Việc không chi trả khi đã cam kết có thể dẫn đến các rủi ro pháp lý và tranh chấp lao động nghiêm trọng. Ngược lại, nếu quy chế không quy định và doanh nghiệp kinh doanh thua lỗ, chủ doanh nghiệp có quyền không chi trả sau khi tham khảo ý kiến của tổ chức đại diện người lao động.
2. Điều kiện hưởng và thẩm quyền quyết định
Để hưởng thưởng, người lao động thường phải đáp ứng các tiêu chí như: thời gian làm việc (từ 6-12 tháng trở lên), không vi phạm kỷ luật và đạt KPI. Một số doanh nghiệp quy định nhân viên phải đang làm việc tại thời điểm công bố thưởng mới được hưởng quyền lợi này.
Sự minh bạch trong việc đặt ra điều kiện thưởng là yếu tố sống còn để duy trì động lực. Các chuyên gia nhân sự khuyến nghị doanh nghiệp nên lượng hóa tiêu chí chi tiết và thông báo công khai ngay từ đầu năm tài chính để nhân viên có mục tiêu phấn đấu rõ ràng.
Quyết định về mức thưởng hoàn toàn thuộc thẩm quyền của người sử dụng lao động. Tuy nhiên, quyền này phải thực hiện thông qua việc ban hành “Quy chế thưởng” công khai tại nơi làm việc. Việc tham vấn ý kiến Công đoàn là bắt buộc để đảm bảo tính dân chủ và khách quan.
Hướng dẫn công thức tính lương tháng 13 và thưởng Tết chuẩn
1. Cách tính cho nhân viên làm đủ 12 tháng
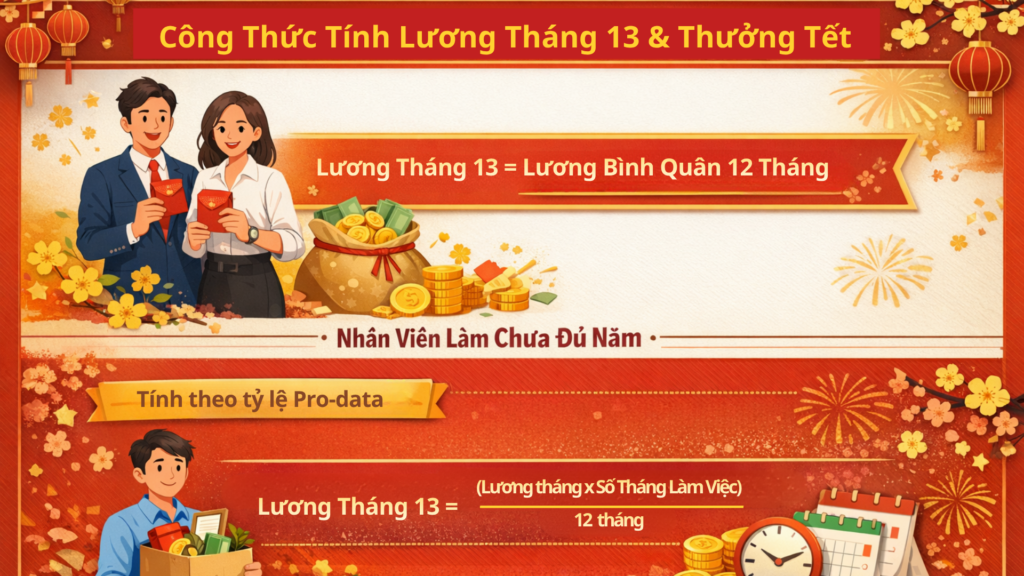
Đa số doanh nghiệp áp dụng mức thưởng bằng 1 tháng lương thực nhận hoặc lương bình quân của 12 tháng làm việc. Một số đơn vị chọn mức lương đóng BHXH làm căn cứ tính, tùy vào chính sách phúc lợi và khả năng tài chính của từng công ty.
Nếu áp dụng mức lương bình quân, công thức sẽ là:
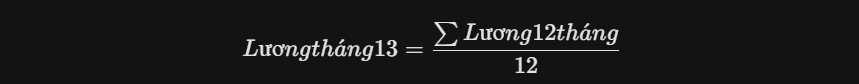
Cách tính này phản ánh chính xác sự đóng góp của nhân viên, đặc biệt là với những người có sự thay đổi về lương vào các tháng giữa năm.
2. Cách tính theo tỷ lệ (Pro-rata)
Với nhân viên mới vào hoặc nghỉ việc trước khi hết năm, doanh nghiệp áp dụng cách tính theo tỷ lệ thời gian làm việc. Đây là phương pháp công bằng, đảm bảo “làm bao nhiêu hưởng bấy nhiêu”.
Công thức cụ thể:
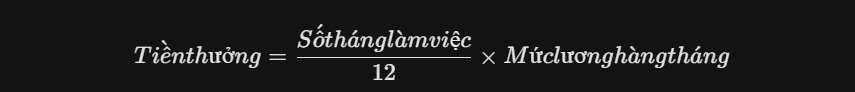
HR cần quy định rõ cách làm tròn số ngày làm việc lẻ trong quy chế nội bộ. Điều này giúp tránh những tranh cãi không đáng có về vài ngày công khi tính toán con số cuối cùng trên phiếu lương.
Nghĩa vụ thuế và bảo hiểm đối với các khoản thưởng
1. Thuế thu nhập cá nhân (TNCN)
Tiền thưởng Tết và lương tháng 13 là thu nhập chịu thuế TNCN từ tiền lương, tiền công. Thời điểm tính thuế được xác định là lúc chi trả thực tế. Nếu doanh nghiệp trả thưởng vào tháng 1, khoản này sẽ được cộng vào thu nhập tháng 1 để tính thuế lũy tiến.
Vì khoản thưởng thường lớn, tổng thu nhập dễ bị đẩy lên các bậc thuế cao hơn. Bộ phận HR nên thực hiện bảng tính mô phỏng hoặc giải thích cụ thể cho nhân viên về số thuế bị khấu trừ. Sự minh bạch giúp giảm bớt hụt hẫng khi tiền “Net” nhận được thấp hơn dự tính.
2. Tiền thưởng có phải đóng BHXH không?
Theo hướng dẫn thi hành Luật Bảo hiểm xã hội, tiền thưởng (bao gồm lương tháng 13) không phải là căn cứ để tính đóng BHXH bắt buộc. Tiền lương đóng BHXH thường chỉ bao gồm mức lương và các khoản phụ cấp có tính chất thường xuyên hàng tháng.
Quy định này giúp doanh nghiệp giảm gánh nặng chi phí bảo hiểm trên quỹ thưởng lớn. Tuy nhiên, khoản thưởng vẫn phải được hạch toán đầy đủ vào chi phí hợp lý khi tính thuế thu nhập doanh nghiệp, với điều kiện được quy định cụ thể trong văn bản thỏa thuận lao động.
Lưu ý quan trọng dành cho bộ phận HR và chủ doanh nghiệp
1. Thời điểm công bố và chi trả tối ưu
Doanh nghiệp nên công bố mức thưởng dự kiến trước Tết ít nhất 1 tháng. Việc này giúp nhân viên an tâm và có kế hoạch tài chính. Sự chậm trễ thường gây tâm lý lo lắng, giảm năng suất làm việc và đôi khi dẫn đến làn sóng nhảy việc ngay trước kỳ nghỉ.
Thời điểm chi trả lý tưởng là từ 1 đến 2 tuần trước Tết Nguyên đán. Một số đơn vị chi trả làm 2 đợt (trước và sau Tết) để giữ chân nhân sự. Tuy nhiên, hình thức này cần được thỏa thuận khéo léo để tránh gây cảm giác ép buộc hoặc khó chịu cho người lao động.
2. Xây dựng quy chế minh bạch
Tranh chấp thường xoay quanh việc “ai được hưởng và ai không”. Doanh nghiệp cần quy định chặt chẽ: “Nhân viên phải làm việc đến hết ngày nào mới được thưởng?”. Ngôn từ văn bản rõ ràng là lá chắn pháp lý vững chắc nhất khi có khiếu nại xảy ra.
Ngoài ra, việc đối thoại trực tiếp về tình hình kinh doanh rất quan trọng. Khi ban lãnh đạo chia sẻ chân thành, nhân viên sẽ dễ thấu hiểu hơn ngay cả khi mức thưởng không cao. Một quy chế minh bạch chính là nền tảng để xây dựng lòng trung thành bền vững.
Kết luận
Xây dựng chính sách thưởng cuối năm là sự kết hợp giữa kiến thức pháp luật và nghệ thuật quản trị con người. Một chính sách công bằng, chuẩn quy định không chỉ giúp doanh nghiệp tuân thủ pháp luật mà còn là công cụ mạnh mẽ thúc đẩy sự gắn bó. Đầu tư vào quy trình tính thưởng bài bản chính là đầu tư vào tài sản quý giá nhất: Nguồn nhân lực.
Để giúp doanh nghiệp giải quyết triệt để những thách thức về quản trị nhân sự và tập trung hoàn toàn vào mục tiêu chiến lược kinh doanh, chúng tôi cung cấp các giải pháp hỗ trợ chuyên sâu, gồm:
- [Dịch vụ RPO]: Giải pháp ủy thác tuyển dụng toàn diện.
- [Dịch vụ BPO]: Giải pháp thuê ngoài để tinh gọn quy trình kinh doanh và tối ưu chi phí.
Nếu có bất kỳ thắc mắc nào hãy liên hệ ngay tới Dịch vụ kế toán Wacontre theo Hotline (028) 3820 1213 hoặc gửi mail qua hòm thư tư vấn [email protected] để được tư vấn và hỗ trợ nhanh chóng. Với đội ngũ nhân viên giàu kinh nghiệm, Wacontre luôn sẵn sàng phục vụ quý khách hàng một cách nhiệt tình và hiệu quả nhất. (Đối với khách hàng Nhật Bản có thể liên hệ qua Hotline: (050) 5534 5505)