13ヶ月目給与とテトボーナスの計算方法および人事関連の法的規定を正確に把握することは、企業が労働法を遵守し、従業員のモチベーションを高めるために不可欠です。
13ヶ月目給与およびテトボーナスとは?
ベトナムの労働文化において、「13ヶ月目給与」と「テトボーナス」という概念はしばしば並行して使用され、混同されることも少なくありません。実態として、13ヶ月目給与は、企業が年度末に労働者に対して支払う報酬の一種と解釈されており、通常は年間の平均給与や直近の月給に基づいて算出されます。
これは、企業が優秀な人材を惹きつけ、留めるための重要な福利厚生制度であり、一年間貢献した従業員に安心感を与える役割を果たします。この支給により、従業員と組織の結束力がより強固なものとなります。
一方、テトボーナス(特に旧正月ボーナス)は、精神的・象徴的な意味合いがより強いものです。このボーナスは単なる金銭的な数字ではなく、労働成果に対する評価であり、経営陣から全従業員に対する感謝の印でもあります。
事業業績や個人のパフォーマンスに応じ、各企業は現金または現物支給など、様々な形でボーナスを支給します。運用面では、就業規則等で明確な定義を設けることで、人事担当(HR)は従業員への説明や問い合わせ対応をスムーズに行うことが可能となります。
ボーナスおよび13ヶ月目給与に関する法的規定
1. 労働法に基づく法的性質
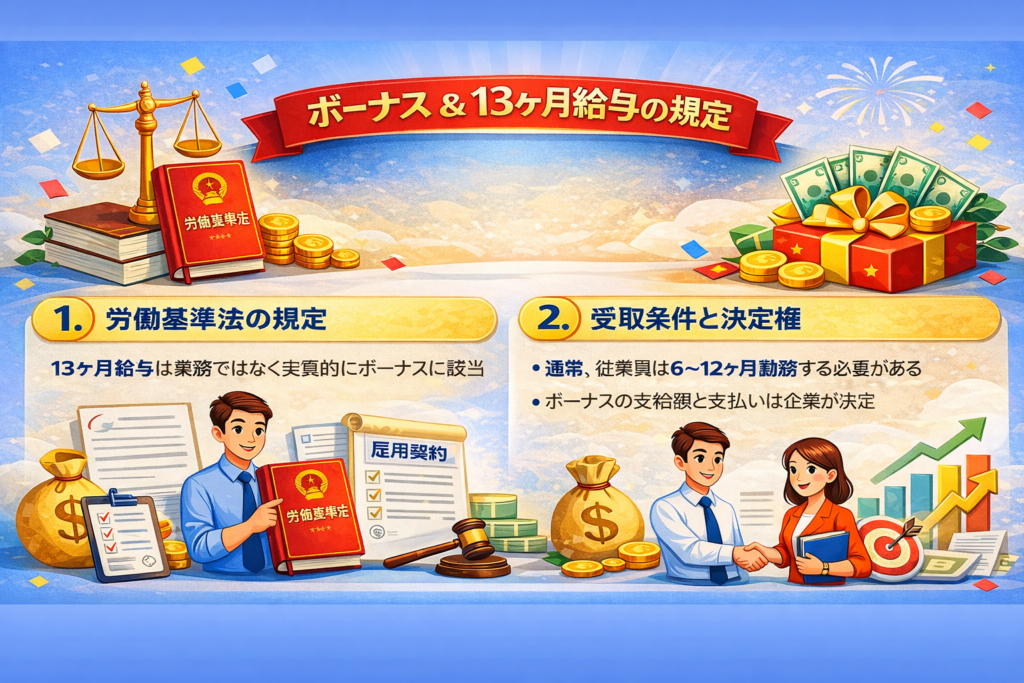
現行の労働法第104条では、「13ヶ月目給与」という用語は法文上存在しません。実際には、この項目は「賞与(ボーナス)」のグループに分類されます。法律では、賞与は企業の生産・事業結果および労働者の業務遂行レベルに基づいて決定されると規定されています。
したがって、13ヶ月目給与の支払いは、別途合意がない限り、すべての企業に課せられた義務ではありません。ただし、雇用契約書や労働協約に13ヶ月目給与の支払いが明記されている場合、企業はその約束を履行する法的義務を負います。
合意があるにもかかわらず支払われない場合は、法的リスクや深刻な労働紛争に発展する可能性があります。逆に、規定がなく、かつ企業が赤字経営である場合、事業主は労働者代表組織の意見を聴取した上で、支給しない権利を有します。
2. 受給条件と決定権限
ボーナスを受給するためには、通常、勤続期間(例:6ヶ月〜12ヶ月以上)、規律違反の有無、KPIの達成度といった基準を満たす必要があります。一部の企業では、権利確定時に在籍していることを条件とする場合もあります。
モチベーションを維持するためには、受給条件の透明性が不可欠です。人事の専門家は、基準を可能な限り数値化し、年度の初めに公表することで、従業員に明確な目標を持たせることを推奨しています。
ボーナス額の決定権は完全に雇用主にあります。ただし、この権利は就業場所で公表される「賞与規定」を通じて行使されなければなりません。また、民主主義と客観性を担保するため、労働組合の意見聴取も義務付けられています。
13ヶ月目給与およびテトボーナスの標準的な計算式
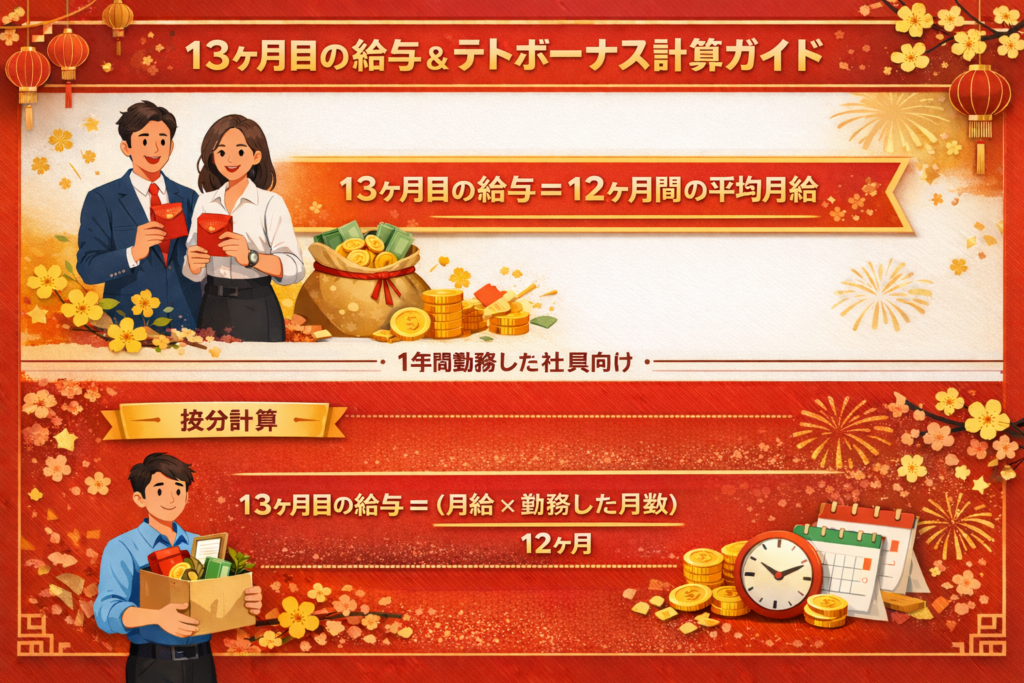
1. 勤続12ヶ月以上の従業員の場合
多くの企業では、実払月給の1ヶ月分、または直近12ヶ月の平均給与を基準としています。一部の企業では、福利厚生方針や財務能力に応じて、社会保険料算出の基礎となる給与額を基準にする場合もあります。
平均給与を適用する場合の計算式は以下の通りです。

この方法は、年度途中で昇給があった従業員に対しても、その貢献度を正確に反映できる公平な手法です。
2. 1年未満の従業員の場合(プロラタ計算)
年度途中に入社、または退職した従業員に対しては、実際の勤務期間に応じた按分計算(プロラタ)が適用されます。これは「貢献した分だけ受け取る」という公平な原則に基づいています。
具体的な計算式:
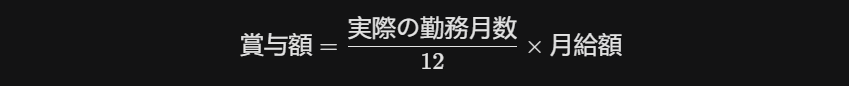
人事担当者は、1ヶ月未満の端数の取り扱い(例:15日以上は1ヶ月とみなす等)を内部規定で明確にしておく必要があります。これにより、給与明細上の最終的な数字に関する不要なトラブルを避けることができます。
ボーナスにかかる税金および保険の義務
1. 個人所得税(PIT)
テトボーナスおよび13ヶ月目給与は、給与・賃金からの所得として個人所得税の課税対象となります。課税時期は「現実に支払われた時」と定められています。例えば、1月に支給される場合、その月の給与と合算して累進課税が適用されます。
ボーナス額は高額になることが多いため、合算によって適用税率が跳ね上がる(例:10%から20%や35%へ)ケースが多々あります。そのため、人事部門はシミュレーションを提示し、源泉徴収額について事前に説明を行うべきです。透明性を確保することで、手取り額(Net)が想定より少なかったことによる従業員の不満を軽減できます。
2. 社会保険料(BHXH)の支払い義務
社会保険法の施行ガイドラインによると、賞与(13ヶ月目給与を含む)は社会保険料の算出基礎には含まれません。社会保険の対象となる給与は、基本給、手当、および毎月の給与支払期に定期的に支払われる追加項目に限られます。
この規定により、企業は高額なボーナス原資に対する保険料負担を軽減でき、労働者も保険料が差し引かれることなくボーナスを受け取ることができます。ただし、法人税算出において損金算入するためには、雇用契約書や賞与規定に明記されている必要があります。
人事担当者および事業主への重要事項
1. 最適な公表および支払時期
ボーナス規定や予定額は、テトの少なくとも1ヶ月前には公表すべきです。これにより従業員は安心して休暇の資金計画を立てることができます。公表が遅れると、従業員の不安を煽り、生産性の低下や連休前の離職につながるリスクがあります。
支払時期については、旧正月の1〜2週間前が理想的です。一部の企業では、連休後の復職率を高めるために「連休前に一部、復職後に残額」を支払う分割支給を導入していますが、これには従業員の不快感を招かないよう丁寧な合意形成が必要です。
2. トラブル防止のための透明な規定作り
年度末の紛争は、多くの場合「受給資格の有無」を巡って起こります。「支給日に在籍していない者は対象外とする」といった文言を厳密に規定しておくことは、苦情が発生した際の法的盾となります。
また、経営陣が事業状況について従業員と直接対話することも重要です。誠実な説明があれば、たとえ期待通りの額でなくとも、従業員の理解を得やすくなります。透明な規定は、単なる法的遵守だけでなく、従業員のロイヤリティ(忠誠心)を築く基盤となります。
13ヶ月目給与とテトボーナスの制度構築は、労働法の遵守と人的マネジメントのスキルの融合です。公平で透明性の高い規定は、企業の法的地位を守るだけでなく、従業員の士気を高め、優秀な人材を繋ぎ止める強力なツールとなります。算出プロセスに真摯に取り組むことは、企業の持続可能な発展、すなわち「人的資源」という最大の資産への投資に他なりません。
「貴社の人事管理における課題を根本から解決し、経営戦略の実行に専念していただけるよう、当社では以下の専門的なソリューションを提供しております。
ご不明点がございましたら、すぐにWacontre会計サービスにご連絡ください。ホットライン: (028) 3820 1213 またはメール: [email protected] にて、迅速かつ丁寧にサポートいたします。経験豊富なスタッフが、お客様に対し、熱意をもって最適なサービスを提供いたします。(日本のお客様はホットライン (050) 5534 5505 にお問い合わせください。)