Làm thêm giờ (OT) là cách phổ biến để gia tăng thu nhập, nhưng không phải ai cũng biết cách tính chính xác và đặc biệt là quyền lợi về thuế. Liệu toàn bộ tiền OT có phải đóng thuế không? Phần nào được miễn? Bài viết này sẽ hướng dẫn chi tiết cách tính lương OT theo từng trường hợp và giải mã quy định miễn thuế TNCN đối với khoản thu nhập này để đảm bảo quyền lợi tối đa cho người lao động.
Phần 1: Quy định và Công thức tính lương làm thêm giờ (OT) năm 2026
Để tính đúng thuế, trước hết chúng ta phải tính đúng lương. Theo Bộ luật Lao động 2019 và các văn bản hướng dẫn hiện hành, tiền lương làm thêm giờ được tính dựa trên đơn giá tiền lương hoặc tiền lương thực trả theo công việc đang làm như sau:
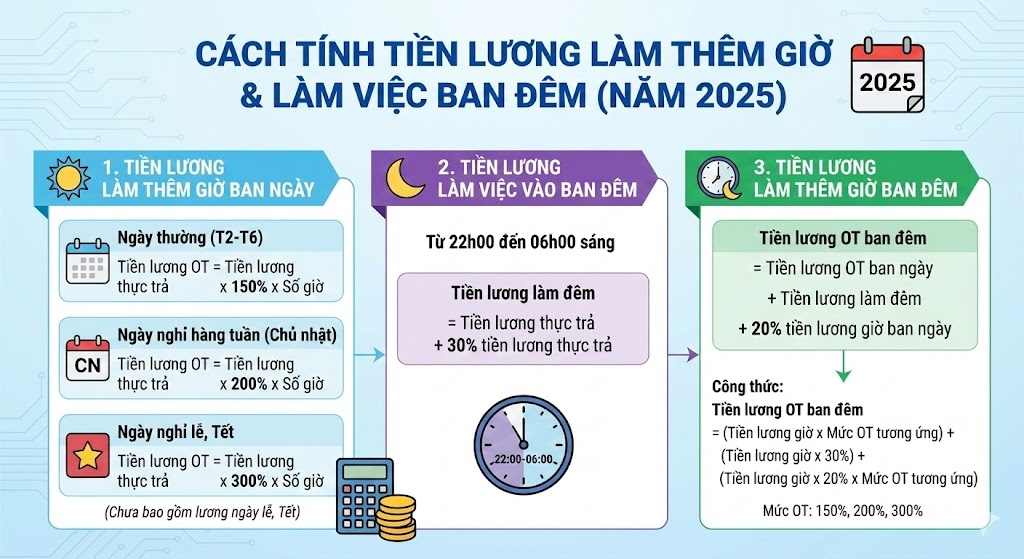
1. Công thức tính tiền lương làm thêm giờ vào ban ngày
- Vào ngày thường: Tiền lương OT = Tiền lương thực trả x 150% x Số giờ làm thêm.
- Vào ngày nghỉ hàng tuần (thường là Chủ nhật): Tiền lương OT = Tiền lương thực trả x 200% x Số giờ làm thêm.
- Vào ngày nghỉ Lễ, Tết, ngày nghỉ có hưởng lương: Tiền lương OT = Tiền lương thực trả x 300% x Số giờ làm thêm. (Lưu ý: Mức 300% này chưa bao gồm tiền lương ngày lễ, tết, ngày nghỉ có hưởng lương đối với người lao động hưởng lương ngày).
2. Công thức tính tiền lương làm việc vào ban đêm
Người lao động làm việc vào ban đêm (từ 22h00 đến 06h00 sáng hôm sau) được trả thêm ít nhất bằng 30% tiền lương tính theo đơn giá tiền lương hoặc tiền lương thực trả theo công việc của ngày làm việc bình thường.
- Tiền lương làm đêm = Tiền lương thực trả + (Tiền lương thực trả x 30%).
3. Công thức tính tiền lương làm thêm giờ vào ban đêm
Đây là công thức phức tạp nhất, áp dụng khi bạn làm thêm giờ (OT) trong khung giờ ban đêm.
Tiền lương OT ban đêm = [Tiền lương OT ban ngày] + [Tiền lương làm đêm] + [20% x Tiền lương giờ vào ban ngày].
Cụ thể: Tiền lương OT ban đêm = (Tiền lương giờ x Mức OT tương ứng) + (Tiền lương giờ x 30%) + (Tiền lương giờ x 20% x Mức OT tương ứng).
Trong đó Mức OT tương ứng là 150%, 200% hoặc 300%.
Phần 2: Quy định MỚI về Thuế TNCN đối với tiền lương OT (Áp dụng từ 2026)
Đây là điểm thay đổi quan trọng nhất mà người lao động và kế toán cần lưu ý trong kỳ tính thuế năm 2026.
1. Cơ sở pháp lý
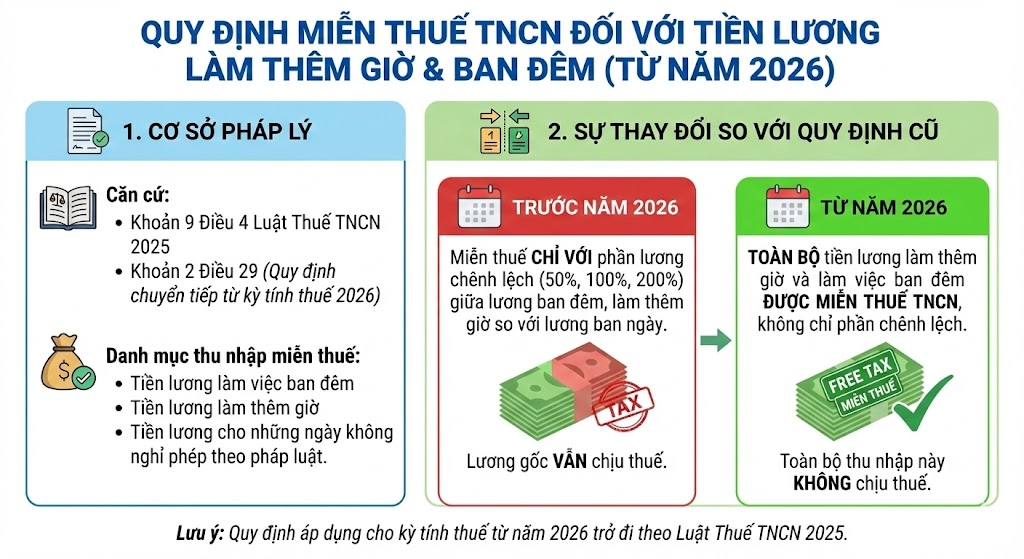
Căn cứ Khoản 9 Điều 4 Luật Thuế thu nhập cá nhân 2025 và Khoản 2 Điều 29 (Quy định chuyển tiếp áp dụng từ kỳ tính thuế 2026), danh mục Thu nhập được miễn thuế bao gồm: “Tiền lương làm việc ban đêm, làm thêm giờ, tiền lương, tiền công trả cho những ngày không nghỉ phép theo quy định của pháp luật.”
2. Sự thay đổi đột phá so với quy định cũ
- Trước năm 2026: Luật cũ quy định chỉ miễn thuế đối với “phần tiền lương, tiền công làm việc ban đêm, làm thêm giờ được trả cao hơn so với tiền lương làm việc ban ngày”. Tức là phần lương gốc (100%) vẫn chịu thuế, chỉ miễn phần chênh lệch (50%, 100%, 200%).
- Từ năm 2026: Theo câu chữ của Luật Thuế TNCN 2025, quy định này đã lược bỏ cụm từ “được trả cao hơn”. Điều này đồng nghĩa với việc toàn bộ khoản thu nhập từ tiền lương làm thêm giờ (OT) và làm việc ban đêm sẽ thuộc đối tượng được miễn thuế TNCN.
Phần 3: Ví dụ tính toán thực tế (Case Study)
Để thấy rõ lợi ích của quy định mới, chúng ta hãy xem ví dụ sau:
Giả sử: Anh A có mức lương giờ làm việc bình thường là 100.000 đồng/giờ. Anh A làm thêm 01 giờ vào ngày thường (mức hưởng 150%). Tổng thu nhập OT anh A nhận được: 100.000đ x 150% = 150.000 đồng.
So sánh cách tính thuế:
- Theo quy định cũ (Trước 2026):
- Phần chịu thuế TNCN: 100.000 đồng.
- Phần miễn thuế TNCN: 50.000 đồng.
- Theo quy định MỚI (Từ 2026):
- Phần chịu thuế TNCN: 0 đồng.
- Phần miễn thuế TNCN: 150.000 đồng (Được miễn toàn bộ).
=> Quy định mới giúp người lao động bảo toàn trọn vẹn thu nhập làm thêm giờ, không bị khấu trừ thuế.
Phần 4: Hồ sơ chứng từ cần thiết để giải trình thuế năm 2026
Do quyền lợi miễn thuế rất lớn, cơ quan thuế sẽ kiểm soát chặt chẽ để tránh việc doanh nghiệp “lách luật” chuyển lương chính thức sang lương OT. Doanh nghiệp cần chuẩn bị bộ hồ sơ đầy đủ:
- Quy chế lương thưởng/Thỏa ước lao động tập thể: Quy định rõ các trường hợp, điều kiện và mức chi trả làm thêm giờ.
- Kế hoạch/Phiếu xác nhận làm thêm giờ: Phải có thực tế phát sinh công việc cần làm thêm, có xác nhận của quản lý và người lao động.
- Bảng chấm công chi tiết: Phân tách rõ ràng giờ hành chính và giờ OT.
- Bảng thanh toán tiền lương: Tách riêng dòng “Thu nhập làm thêm giờ (Miễn thuế)” để phục vụ quyết toán.
- Chứng từ khấu trừ thuế TNCN điện tử: Thực hiện theo Nghị định 70/2025/NĐ-CP (bắt buộc từ 01/07/2025), khi cấp chứng từ cho người lao động, khoản tiền OT này phải được ghi nhận chính xác vào chỉ tiêu “Thu nhập được miễn thuế” trên chứng từ điện tử.
Sự thay đổi trong Luật Thuế Thu nhập cá nhân 2025 (áp dụng cho kỳ tính thuế năm 2026) là một bước tiến lớn, mang lại lợi ích trực tiếp và thiết thực cho người lao động. Với quy định miễn thuế hoàn toàn đối với tiền lương làm thêm giờ và làm việc ban đêm, thu nhập thực nhận (Net income) của người lao động sẽ tăng lên đáng kể, tạo động lực lớn để gia tăng năng suất làm việc.
Tuy nhiên, đi kèm với quyền lợi là trách nhiệm giải trình. Các doanh nghiệp cần lập tức cập nhật hệ thống phần mềm kế toán tiền lương để tách biệt rõ ràng dòng thu nhập này ngay từ đầu kỳ tính thuế 2026. Đồng thời, bộ phận nhân sự cần thiết lập quy trình kiểm soát chấm công tăng ca chặt chẽ và lưu trữ hồ sơ minh bạch. Điều này không chỉ giúp doanh nghiệp tối ưu quyền lợi cho nhân viên mà còn tránh được các rủi ro pháp lý khi cơ quan thuế thực hiện thanh kiểm tra về việc lợi dụng chính sách để “biến tướng” tiền lương cơ bản thành tiền làm thêm giờ nhằm trốn thuế.
Nếu có bất kỳ thắc mắc nào hãy liên hệ ngay tới Dịch vụ kế toán Wacontre theo Hotline (028) 3820 1213 hoặc gửi mail qua hòm thư tư vấn [email protected] để được tư vấn và hỗ trợ nhanh chóng. Với đội ngũ nhân viên giàu kinh nghiệm, Wacontre luôn sẵn sàng phục vụ quý khách hàng một cách nhiệt tình và hiệu quả nhất. (Đối với khách hàng Nhật Bản có thể liên hệ qua Hotline: (050) 5534 5505)
THÔNG TIN BIÊN TẬP
Ban biên tập Kế toán & Thuế Wacontre
Bài viết do ban biên tập Wacontre duy trì. Tên người kiểm duyệt và ngày kiểm duyệt chỉ được hiển thị sau khi từng bài đã được phê duyệt; bài này hiện chưa có xác nhận cá nhân đó.
Tài liệu tham khảo chính thức
Lịch sử cập nhật
- : Bổ sung đơn vị biên soạn, tài liệu tham khảo chính thức và lịch sử cập nhật; không ghi nhận kiểm duyệt chuyên môn cá nhân.
- : Xuất bản lần đầu.