2026年最新のベトナム残業代(OT)計算式と、残業代に対する個人所得税(PIT)免税規定を詳述します。課税・非課税の区分を明確に解説します。残業(OT)は収入を増やす一般的な手段ですが、その正確な計算方法や、特に税務上のメリットについては十分に理解されていないことが多いです。本稿では、2025年の最新規定に基づく残業代の計算方法と、この所得に対する個人所得税(PIT)免税ルールについて詳しく解説します。
第1部:2026年の残業(OT)計算に関する規定と計算式
税金を正しく計算するためには、まず給与を正しく計算する必要があります。2019年労働法および現行の指導文書に基づき、残業代は以下のように給与単価または現在行っている仕事に対して支払われる実際の給与に基づいて計算されます。
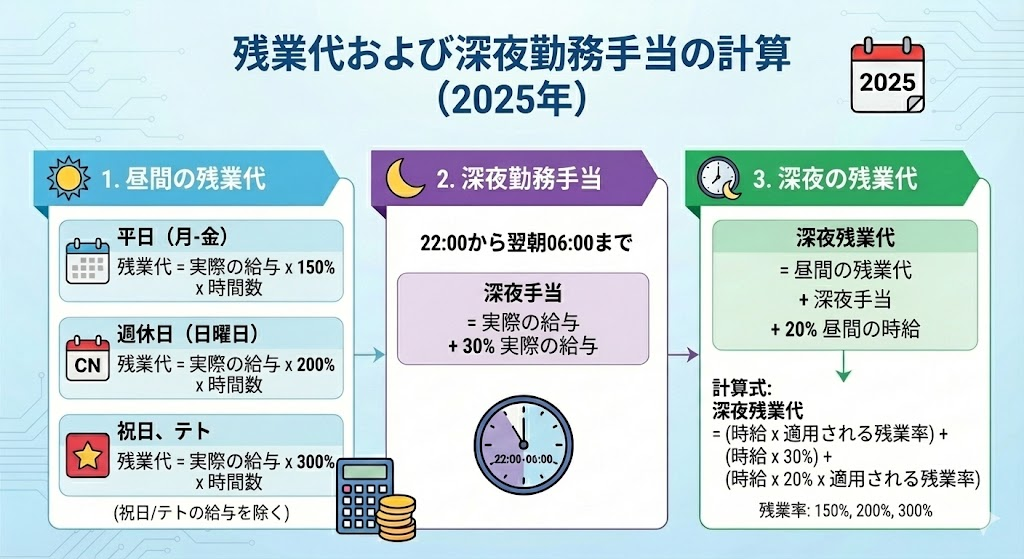
1. 日中の残業代計算式
- 平日(通常日):残業代 = 実質時給 × 150% × 残業時間数。
- 週休日(通常は日曜日):残業代 = 実質時給 × 200% × 残業時間数。
- 祝日、テト(旧正月)、有給休暇日:残業代 = 実質時給 × 300% × 残業時間数。(注:この300%には、日給制労働者の祝日・テト・有給休暇日の給与は含まれていません)。
2. 夜間勤務手当の計算式
夜間(翌日の22:00から06:00まで)に勤務する労働者には、通常の勤務日の給与単価または仕事に対して支払われる実質給与に基づいて計算された給与の少なくとも30%が追加で支払われます。
- 夜間勤務給与 = 実質時給 + (実質時給 × 30%)。
3. 夜間残業代の計算式
これは最も複雑な計算式で、夜間の時間帯に残業を行う場合に適用されます。
- 夜間残業代 = [日中残業代] + [夜間勤務給与] + [20% × 日中時給]。
具体的には:夜間残業代 = (時給 × 対応するOT率) + (時給 × 30%) + (時給 × 20% × 対応するOT率)。
ここで、対応するOT率は150%、200%、または300%です。
第2部:残業代に対する個人所得税(PIT)の「新」規定(2026年から適用)
これは、2026年の課税期間において従業員と経理担当者が留意すべき最も重要な変更点です。
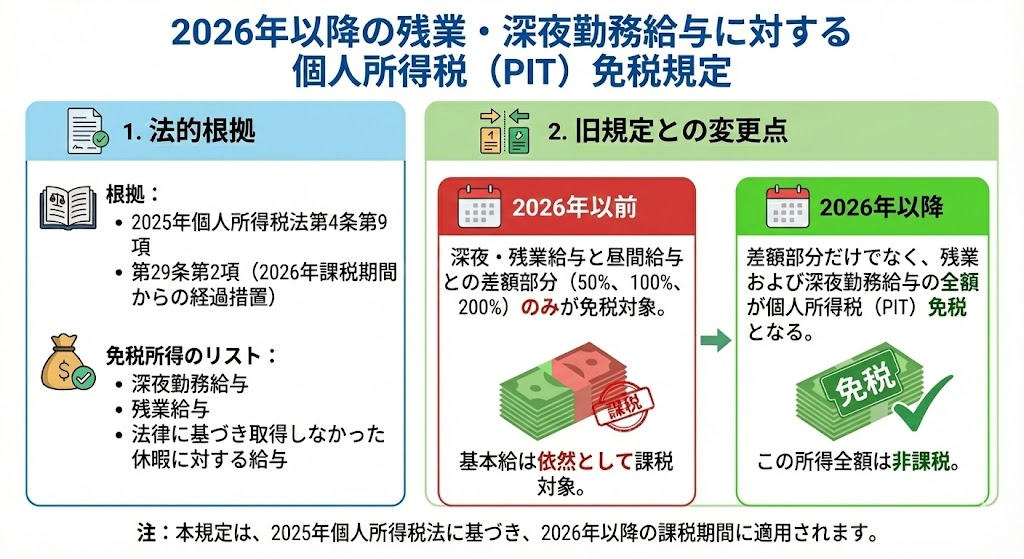
1. 法的根拠
2025年個人所得税法第4条第9項および第29条第2項(2026年課税期間から適用される経過措置)に基づき、免税所得のリストには以下が含まれます:「法律の規定に基づく夜間勤務給与、時間外労働給与(残業代)、および未消化年次有給休暇に対する給与・賃金。」
2. 旧規定と比較した画期的な変更点
- 2026年以前(旧法):旧法では、「日中の給与よりも高く支払われる夜間勤務、時間外労働の給与・賃金部分」のみを免税と規定していました。つまり、基本給部分は課税対象であり、差額部分のみが免税でした。
- 2026年以降(新法):2025年PIT法の文言では、「高く支払われる」というフレーズが削除されました。これは、残業代(OT)および夜間勤務給与からの所得全額が個人所得税(PIT)の免税対象となることを意味します。
第3部:実際の計算例(ケーススタディ)
新規定のメリットを明確にするために、以下の例を見てみましょう。
仮定:Aさんの通常の時給は100,000 VND/時間です。Aさんが平日に1時間の残業(支給率150%)を行いました。Aさんが受け取る残業代総額:100,000 VND × 150% = 150,000 VND。
税計算の比較:
- 旧規定(2026年以前):
- PIT課税部分:100,000 VND。
- PIT免税部分:50,000 VND。
- 新規定(2026年以降):
- PIT課税部分:0 VND。
- PIT免税部分:150,000 VND(全額免税)。
=>新規定により、従業員はPITを差し引かれることなく、残業代を全額手取りとして確保できます。
第4部:2026年の税務説明に必要な書類
免税のメリットが非常に大きいため、企業が基本給をOT給与に振り替えて「法の抜け穴」を利用することを防ぐべく、税務当局は厳格な管理を行います。企業は以下の書類一式を準備する必要があります。
- 給与賞与規定/労働協約:残業のケース、条件、支給率を明確に規定していること。
- 残業計画/確認書:残業が必要な業務が実際に発生したことを示し、管理者と従業員の確認があること。
- 詳細なタイムシート:定時勤務時間と残業時間(OT)を明確に区分していること。
- 給与明細書:決算のために「残業所得(免税)」の行を分離すること。
- 電子個人所得税控除証憑(源泉徴収票):政令70/2025/ND-CP(2025年7月1日より義務化)の実施に伴い、従業員に証憑を発行する際、このOT金額は電子証憑上の「免税所得」項目に正確に記録されなければなりません。
2025年個人所得税法(2026年課税期間より適用)における変更は大きな前進であり、労働者に直接的かつ実質的な利益をもたらします。残業代および夜間勤務給与に対する完全な免税規定により、労働者の実質手取り収入は大幅に増加し、労働生産性を高める大きな動機付けとなります。
しかし、権利には説明責任が伴います。企業は、2026年の課税期間の期首からこの所得の流れを明確に分離するために、直ちに給与計算ソフトウェアシステムを更新する必要があります。同時に、人事部門は厳格な残業管理プロセスを確立し、透明性のある記録を保管する必要があります。これは、従業員の利益を最適化するだけでなく、脱税目的で基本給を残業代に「偽装」するなどの政策の悪用に関する税務調査が行われた際の法的リスクを回避するためにも重要です。
ご不明な点がございましたら、Wacontre会計サービスまでお気軽にお問い合わせください。ホットライン:(028) 3820 1213、メール:[email protected]。日本のお客様は、ホットライン(050) 5534 5505までご連絡ください。経験豊富なスタッフが丁寧にサポートいたします。

編集情報
ワコンチェ会計・税務編集部
本記事はワコンチェ編集部が作成・更新しています。個別記事の承認が完了した場合に限り、監修者名と監修日を表示します。本記事は現在、個人による監修完了前です。
更新履歴
- : 編集主体、公的参考資料、更新履歴を追加。個人による専門監修は表示していません。
- : 初回公開。