Cập nhật điểm mới Nghị định 320/2025/NĐ-CP về Thuế TNDN: Hóa đơn trên 5 triệu bắt buộc thanh toán không dùng tiền mặt, quy định mới với doanh nghiệp nước ngoài và ưu đãi ngành điện tử.
Năm 2025 đánh dấu bước ngoặt lớn trong chính sách thuế với sự ra đời của Nghị định 320/2025/NĐ-CP và Thông tư 33/2025/TT-BKHCN. Đáng chú ý nhất là quy định siết chặt điều kiện chi phí được trừ: hóa đơn từ 5 triệu đồng trở lên bắt buộc phải thanh toán không dùng tiền mặt. Bên cạnh đó, các quy định về người nộp thuế là doanh nghiệp nước ngoài và ưu đãi cho lĩnh vực sản xuất thiết bị điện tử cũng có nhiều thay đổi quan trọng mà kế toán cần cập nhật ngay.
- 1. Thay đổi quy định về người nộp thuế
- 2. Mở rộng đối tượng người nộp thuế thay
- 3. Bổ sung khoản thu nhập chịu thuế TNDN khác
- 4. Bổ sung thu nhập được miễn thuế TNDN
- 5. Bán sản phẩm công nghệ mới
- 6. Hóa đơn từ 5 triệu trở lên phải chuyển khoản mới được trừ thuế TNDN
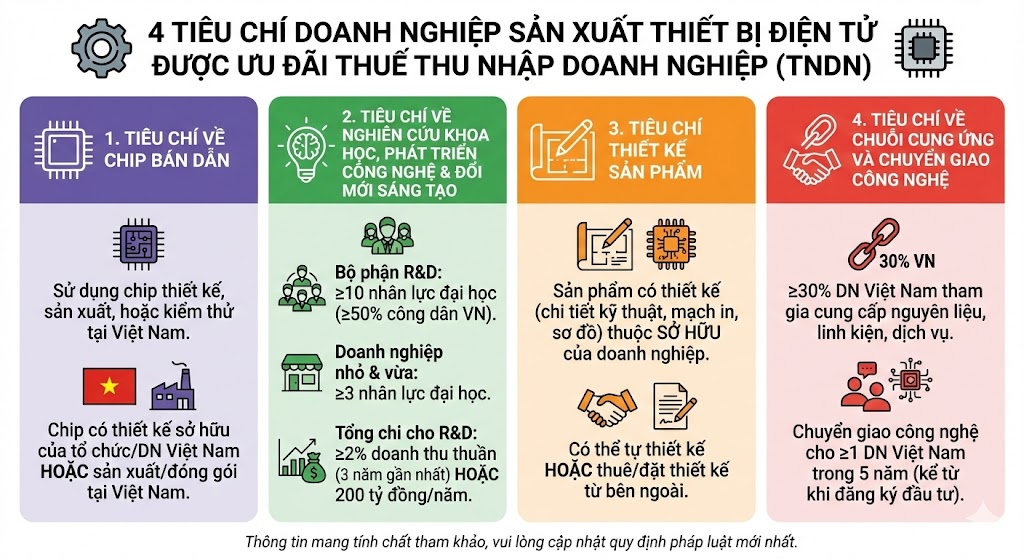
- 04 tiêu chí doanh nghiệp sản xuất thiết bị điện tử được hưởng ưu đãi thuế thu nhập doanh nghiệp
- 1. Tiêu chí sử dụng các sản phẩm chip bán dẫn được thiết kế, sản xuất hoặc đóng gói, kiểm thử tại Việt Nam trong các sản phẩm của dự án sản xuất thiết bị điện tử:
- 2. Tiêu chí về nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo, doanh nghiệp:
- 3. Tiêu chí thiết kế sản phẩm:
- 4. Tiêu chí về phát triển chuỗi cung ứng trong nước và chuyển giao công nghệ:
1. Thay đổi quy định về người nộp thuế
Người nộp thuế là doanh nghiệp nước ngoài:
Theo điểm b khoản 1 Điều 2 Luật Thuế thu nhập doanh nghiệp 2025, doanh nghiệp được thành lập theo quy định của pháp luật nước ngoài (sau đây gọi là doanh nghiệp nước ngoài) có cơ sở thường trú hoặc không có cơ sở thường trú tại Việt Nam là người nộp thuế thu nhập doanh nghiệp (TNDN).
Khoản 1 Điều 2 Nghị định 320/2025/NĐ-CP đã giải thích cụ thể doanh nghiệp nước ngoài như sau:
- Doanh nghiệp nước ngoài có cơ sở thường trú tại Việt Nam nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam và thu nhập chịu thuế phát sinh ngoài Việt Nam liên quan đến hoạt động của cơ sở thường trú đó.
- Doanh nghiệp nước ngoài có cơ sở thường trú tại Việt Nam nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam mà khoản thu nhập này không liên quan đến hoạt động của cơ sở thường trú.
- Doanh nghiệp nước ngoài có cơ sở thường trú tại Việt Nam (không bao gồm doanh nghiệp nước ngoài ở trên) cung cấp hàng hóa, dịch vụ tại Việt Nam theo các hình thức kinh doanh thương mại điện tử, kinh doanh trên nền tảng số nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam.
- Doanh nghiệp nước ngoài không có cơ sở thường trú tại Việt Nam, nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam.
2. Mở rộng đối tượng người nộp thuế thay
Khoản 2 Điều 2 Nghị định 320/2025/NĐ-CP đã quy định cụ thể đối tượng người nộp thuế trong trường hợp nộp thuế thay gồm:
- Tổ chức được thành lập và hoạt động (hoặc đăng ký hoạt động) theo quy định của pháp luật Việt Nam: Khi kinh doanh thương mại điện tử, dựa trên nền tảng số, nhận chuyển nhượng vốn trên cơ sở hợp đồng với doanh nghiệp nước ngoài. Trong đó, bao gồm cả tổ chức quản lý sàn giao dịch thương mại điện tử, tổ chức quản lý nền tảng số.
- Công ty quản lý quỹ đầu tư chứng khoán: Công ty này là người nộp thuế thay cho nhà đầu tư khi Quỹ đầu tư chứng khoán chia lợi tức cho nhà đầu tư và là người nộp thuế đối với thu nhập từ chuyển nhượng, cho thuê bất động sản của quỹ đầu tư bất động sản.
- Trường hợp bên nhận chuyển nhượng vốn của doanh nghiệp nước ngoài là tổ chức, cá nhân nước ngoài thì người nộp thuế là doanh nghiệp thành lập theo pháp luật Việt Nam nơi các tổ chức nước ngoài đầu tư vốn.
3. Bổ sung khoản thu nhập chịu thuế TNDN khác
Thu nhập không tính vào thu nhập từ chuyển nhượng vốn:
Theo điểm a khoản 3 Điều 3 Nghị định 320/2025/NĐ-CP, thu nhập chịu thuế khác từ chuyển nhượng vốn, chuyển nhượng chứng khoán, chuyển nhượng quyền góp vốn không bao gồm:
- Khoản thu liên quan trực tiếp đến việc phát hành cổ phiếu và cổ tức của cổ phiếu (trừ cổ tức của cổ phiếu thuộc loại nợ phải trả), bán cổ phiếu quỹ, cổ phiếu mua lại của chính mình.
- Các khoản thu khác liên quan trực tiếp đến việc tăng, giảm vốn chủ sở hữu của doanh nghiệp.
Thu nhập từ hợp đồng hợp tác kinh doanh (BCC):
Theo điểm p khoản 2 Điều 3 Nghị định 320/2025/NĐ-CP, thu nhập từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ được xác định là thu nhập chịu thuế được bổ sung thu nhập từ hợp đồng hợp tác kinh doanh (BCC).
Doanh thu tính thuế được xác định trong trường hợp các bên tham gia hợp đồng BCC phân chia kết quả kinh doanh như sau:
- Bằng doanh thu bán hàng hóa, dịch vụ: Là doanh thu của từng bên được chia theo hợp đồng.
- Bằng sản phẩm: Là doanh thu của sản phẩm được chia cho từng bên theo hợp đồng.
- Bằng lợi nhuận trước thuế: Các bên tham gia hợp đồng BCC phải cử ra một bên làm đại diện có trách nhiệm xuất hóa đơn, ghi nhận doanh thu, chi phí, xác định lợi nhuận trước thuế TNDN chia cho từng bên tham gia hợp đồng BCC.
- Bằng lợi nhuận sau thuế thu nhập doanh nghiệp: Các bên tham gia hợp đồng BCC phải cử ra một bên làm đại diện có trách nhiệm xuất hóa đơn, ghi nhận doanh thu, chi phí và kê khai nộp thuế thu nhập doanh nghiệp thay cho các bên còn lại tham gia hợp đồng BCC.
4. Bổ sung thu nhập được miễn thuế TNDN
Theo khoản 3 Điều 4 về thu nhập được miễn thuế tại Nghị định 320/2025/NĐ-CP, Chính phủ bổ sung một số loại thu nhập từ việc thực hiện dịch vụ kỹ thuật trực tiếp phục vụ nông nghiệp được miễn thuế gồm: Thu nhập từ dịch vụ thoát lũ, ngăn lũ, ngăn triều cường, ngăn mặn, rửa mặn, rửa phèn, giữ ngọt.
Đồng thời, quy định này cũng bổ sung hướng dẫn các dịch vụ kỹ thuật nêu trên được xác định căn cứ theo mã ngành kinh tế cấp 1 của ngành nông nghiệp quy định tại Hệ thống ngành kinh tế Việt Nam.
5. Bán sản phẩm công nghệ mới
Theo điểm b khoản 4 Điều 4 Nghị định 320/2025/NĐ-CP, thu nhập từ bán sản phẩm làm ra từ công nghệ mới lần đầu tiên áp dụng ở Việt Nam được miễn thuế 03 năm kể từ khi có thu nhập từ bán sản phẩm.
Theo khoản 2 Điều 1 Nghị định 91/2014/NĐ-CP, thời gian miễn thuế tối đa cho thu nhập từ bán sản phẩm làm ra từ công nghệ mới lần đầu tiên áp dụng tại Việt Nam là tối đa không quá 05 năm kể từ ngày có doanh thu từ bán sản phẩm.
Quy định mới tại Nghị định 320/2025/NĐ-CP đã bổ sung thêm điều kiện để sản phẩm làm ra từ công nghệ mới lần đầu tiên được áp dụng tại Việt Nam được miễn thuế.
6. Hóa đơn từ 5 triệu trở lên phải chuyển khoản mới được trừ thuế TNDN
Theo điểm c khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP, khoản chi mua hàng hóa, dịch vụ và các khoản thanh toán khác có chứng từ thanh toán không dùng tiền mặt từng lần có giá trị từ 05 triệu đồng trở lên sẽ được trừ khi xác định thu nhập chịu thuế TNDN.
Chính phủ hướng dẫn chi tiết quy định này tại khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP như sau:
– Mua hàng hóa, dịch vụ của một người bán có giá trị dưới 05 triệu đồng nhưng mua nhiều lần trong một ngày có tổng giá trị từ 05 triệu đồng trở lên: Được tính vào chi phí được trừ nếu có chứng từ thanh toán không dùng tiền mặt.
Doanh nghiệp có khoản chi do doanh nghiệp ủy quyền/giao cho người lao động (NLĐ) trực tiếp mua hộ hàng hóa, dịch vụ để phục vụ hoạt động sản xuất kinh doanh từ 05 triệu đồng trở lên mà các khoản này được thanh toán bởi NLĐ bằng dịch vụ thanh toán không dùng tiền mặt thì tính vào chi phí được trừ nếu đáp ứng điều kiện:
- Có hóa đơn, chứng từ theo quy định về kế toán, hóa đơn, chứng từ, quy chế tài chính hoặc quy chế nội bộ hoặc quyết định về việc ủy quyền hoặc cho phép NLĐ được thanh toán khoản mua này phục vụ hoạt động sản xuất, kinh doanh của doanh nghiệp.
- Khoản chi này sau đó được doanh nghiệp thanh toán lại cho NLĐ.
– Mua hàng hóa, dịch vụ từng lần có giá trị từ 05 triệu đồng trở lên mà đến thời điểm ghi nhận chi phí, doanh nghiệp chưa thanh toán thì doanh nghiệp được tính vào chi phí được trừ khi xác định thu nhập chịu thuế.
Trường hợp khi thanh toán doanh nghiệp không có chứng từ thanh toán không dùng tiền mặt thì doanh nghiệp phải kê khai, điều chỉnh giảm chi phí với phần giá trị hàng hóa, dịch vụ không có chứng từ thanh toán không dùng tiền mặt vào kỳ tính thuế phát sinh việc thanh toán bằng tiền mặt. Trong đó, kể cả trong trường hợp cơ quan thuế và các cơ quan chức năng đã có quyết định thanh tra, kiểm tra kỳ tính thuế có phát sinh khoản chi phí này.
04 tiêu chí doanh nghiệp sản xuất thiết bị điện tử được hưởng ưu đãi thuế thu nhập doanh nghiệp
Ngày 15/11/2025, Bộ trưởng Bộ Khoa học và Công nghệ ban hành Thông tư 33/2025/TT-BKHCN quy định tiêu chí doanh nghiệp thực hiện dự án sản xuất thiết bị điện tử được hưởng ưu đãi về thuế thu nhập doanh nghiệp (có hiệu lực thi hành từ 01/01/2026).
Theo đó, căn cứ Điều 3 Thông tư 33/2025/TT-BKHCN có quy định doanh nghiệp thực hiện dự án sản xuất thiết bị điện tử được hưởng ưu đãi về thuế thu nhập doanh nghiệp phải đáp ứng một trong các tiêu chí sau:
1. Tiêu chí sử dụng các sản phẩm chip bán dẫn được thiết kế, sản xuất hoặc đóng gói, kiểm thử tại Việt Nam trong các sản phẩm của dự án sản xuất thiết bị điện tử:
- Sử dụng sản phẩm chip bán dẫn có thiết kế thuộc sở hữu của tổ chức, doanh nghiệp Việt Nam hoặc cá nhân là người Việt Nam. Trong đó, quyền sở hữu được thiết lập thông qua việc tự thực hiện việc thiết kế hoặc thuê người khác trong đó có người Việt Nam thực hiện việc thiết kế hoặc mua thiết kế đó từ các chủ thể khác.
- Sử dụng sản phẩm chip bán dẫn được sản xuất hoặc đóng gói, kiểm thử tại nhà máy, dây chuyền ở Việt Nam.
2. Tiêu chí về nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo, doanh nghiệp:
- Doanh nghiệp phải có bộ phận nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo với tối thiểu 10 nhân lực có trình độ từ đại học trở lên. Trong đó có ít nhất 50% số nhân lực của bộ phận nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo là công dân Việt Nam.
- Đối với doanh nghiệp nhỏ và vừa theo quy định của Luật Hỗ trợ doanh nghiệp nhỏ và vừa không bắt buộc phải có bộ phận nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo nhưng phải có tối thiểu 3 nhân lực có trình độ từ đại học trở lên thực hiện hoạt động này. Trong đó có ít nhất 50% số nhân lực làm nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo là công dân Việt Nam.
- Doanh nghiệp phải có tổng chi cho hoạt động nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo của doanh nghiệp đạt tối thiểu 2% doanh thu thuần bình quân trong 03 năm tài chính liền kề hoặc từ 200 tỷ đồng Việt Nam/năm trở lên trong 03 năm tài chính liền kề ; trường hợp doanh nghiệp hoạt động dưới 03 năm thì tính bình quân trên toàn bộ thời gian hoạt động kể từ khi thành lập, nhưng không ít hơn 01 năm tài chính đầy đủ.
3. Tiêu chí thiết kế sản phẩm:
- Sản phẩm của dự án sản xuất thiết bị điện tử tại Việt Nam có thiết kế (bao gồm đặc tả yêu cầu, kiến trúc hệ thống, thiết kế chi tiết, sơ đồ nguyên lý, bố trí mạch in và các tài liệu kỹ thuật liên quan) thuộc sở hữu của chính doanh nghiệp.
- Trong đó, quyền sở hữu được thiết lập thông qua việc tự thực hiện việc thiết kế hoặc thuê người khác trong đó có người Việt Nam thực hiện việc thiết kế hoặc mua thiết kế đó từ các chủ thể khác.
4. Tiêu chí về phát triển chuỗi cung ứng trong nước và chuyển giao công nghệ:
- Có tối thiểu 30% doanh nghiệp Việt Nam trong tổng số doanh nghiệp tham gia và thực hiện hợp đồng lắp ráp, cung cấp nguyên liệu, vật tư, linh kiện, dịch vụ để phục vụ trực tiếp dự án sản xuất thiết bị điện tử.
- Thực hiện chuyển giao công nghệ cho tối thiểu 01 tổ chức, doanh nghiệp Việt Nam trong thời hạn 05 năm kể từ ngày được cấp Giấy chứng nhận đăng ký đầu tư hoặc Quyết định chấp thuận chủ trương đầu tư hoặc thỏa thuận bằng văn bản với cơ quan nhà nước có thẩm quyền. Hình thức và nội dung chuyển giao công nghệ thực hiện theo quy định của pháp luật về chuyển giao công nghệ.
Nghị định 320/2025/NĐ-CP và Thông tư 33/2025/TT-BKHCN đã tạo ra hành lang pháp lý chặt chẽ hơn, đặc biệt trong bối cảnh kinh tế số và thương mại điện tử. Thay đổi lớn nhất ảnh hưởng trực tiếp đến hoạt động kế toán hàng ngày là quy định hạ mức thanh toán không dùng tiền mặt xuống còn 5 triệu đồng (thay vì 20 triệu đồng như trước đây). Doanh nghiệp cần lập tức rà soát lại quy trình thanh toán, quy chế chi tiêu nội bộ để tránh bị xuất toán chi phí hợp lệ. Đồng thời, các doanh nghiệp trong lĩnh vực công nghệ cao và sản xuất thiết bị điện tử cần nghiên cứu kỹ 04 tiêu chí mới để tận dụng tối đa các ưu đãi thuế TNDN bắt đầu từ năm 2026.
Nếu có bất kỳ thắc mắc nào hãy liên hệ ngay tới Dịch vụ kế toán Wacontre theo Hotline (028) 3820 1213 hoặc gửi mail qua hòm thư tư vấn [email protected] để được tư vấn và hỗ trợ nhanh chóng. Với đội ngũ nhân viên giàu kinh nghiệm, Wacontre luôn sẵn sàng phục vụ quý khách hàng một cách nhiệt tình và hiệu quả nhất. (Đối với khách hàng Nhật Bản có thể liên hệ qua Hotline: (050) 5534 5505)