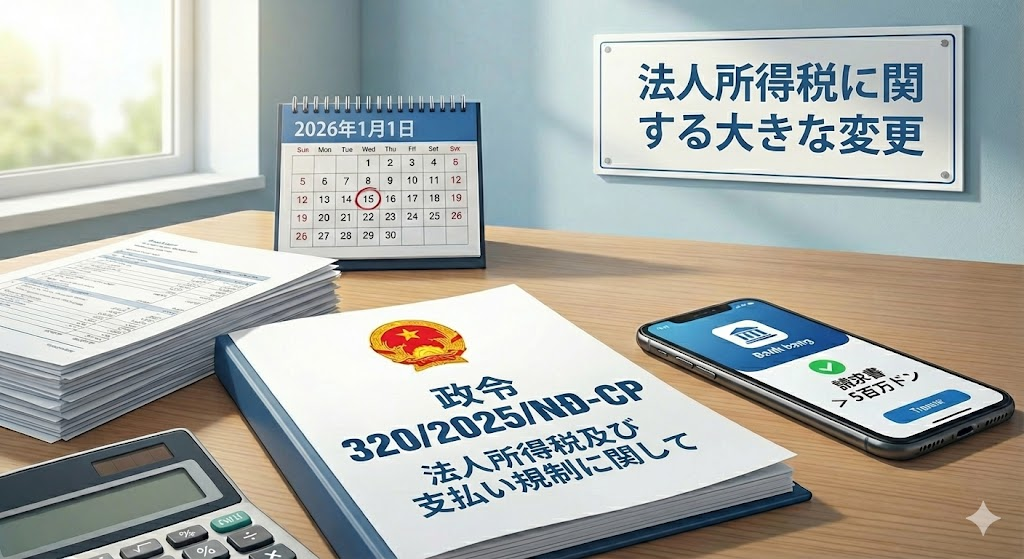
2026年1月1日より施行される政令320/2025/ND-CP号では、500万ドン以上の取引に非現金決済が義務化されるほか、外国企業に関する規定が拡大されます。また電子機器製造業には新たな優遇措置が適用されます。
2025年に制定された政令320/2025/ND-CP号および通達33/2025/TT-BKHCN号により、法人税制が大きく変わります。特に注目すべき点は、500万ドン以上の請求書については非現金決済(銀行振込等)が義務付けられるという点です。さらに外国企業に関する規定や電子機器製造分野への優遇措置も追加されており、経理・税務部門は早急に対応する必要があります。
1. 納税者の定義に関する重要な変更
外国企業の納税義務者該当性:2025年法人税法第2条第1項(b)により、外国の法律に基づいて設立された企業(「外国企業」)は、ベトナムに恒久的施設(PE)の有無にかかわらず、法人税(CIT)の納税義務者となります。
政令320/2025/ND-CP号 第2条第1項は、外国企業の課税所得について以下のとおり具体的に規定しています。
- ベトナムに恒久的施設を有する外国企業は、ベトナム国内源泉所得および当該施設の活動に関連するベトナム国外源泉所得に対して課税されます。
- 上記以外のベトナム国内源泉所得についても、ベトナムに恒久的施設を有する外国企業は課税対象となります。
- ベトナムに恒久的施設を有しない外国企業であっても、電子商取引やデジタルプラットフォーム経由でベトナム内で商品・サービスを供給する場合、ベトナム国内源泉所得に対して課税されます。
- 上記いずれにも該当しない外国企業は、ベトナム国内源泉所得に対してのみ課税されます。
2. 代理納税義務者の対象拡大
政令320/2025/ND-CP号 第2条第2項により、以下の場合に代理納税義務が発生します。
- デジタルプラットフォーム管理者:電子商取引やデジタルプラットフォームを通じた取引の場合、当該プラットフォーム管理者が外国企業に代わって納税者となります。
- 証券投資ファンド管理会社:証券投資ファンドの配当分配時および不動産投資ファンドの賃貸・売却所得に対して代理納税義務が発生します。
- 資本受入企業:外国の組織・個人から資本投資を受ける場合、当該資本を受け入れるベトナム法人が代理納税者となります。
3. 課税所得の新たな追加項目
資本譲渡所得の範囲:政令320/2025/ND-CP号 第3条第3項(a)により、資本譲渡・証券譲渡・出資権譲渡による所得から除外される項目が明確化されました。
- 株式発行・配当およびその他の株主持分増減に直接関連する所得は除外されます。
事業協力契約からの所得:政令320/2025/ND-CP号 第3条第2項(p)により、事業協力契約(BCC)からの所得が新たに課税所得に追加されました。
BCC契約参加者が事業成果を分配する場合の課税売上は、以下のいずれかの方法により決定されます。
- 売上分配方式:契約に基づき分配される各参加者の売上高。
- 製品分配方式:契約に基づき各参加者に分配される製品の売上高。
- 税引前利益分配方式:代表参加者が請求書発行・売上・費用計上・利益確定を担当します。
- 税引後利益分配方式:代表参加者が請求書発行・売上・費用計上・税務申告・納付を担当します。
4. 新たに追加される非課税所得
政令320/2025/ND-CP号 第4条第3項に基づき、農業に貢献する技術サービスの実施による以下の所得が非課税対象に追加されました。
- 洪水排水・防止、高潮防止、塩害防止、除塩・除礬サービスからの所得
5. 新技術製品販売所得の優遇措置
政令320/2025/ND-CP号 第4条第4項(b)により、ベトナムで初めて適用される新技術から製造された製品の販売所得は、販売開始から3年間非課税となります。従来の政令91/2014/ND-CP号では最大5年間の非課税期間がありましたが、本令で条件が厳格化されました。
6. 500万ドン以上の取引は非現金決済が必須
政令320/2025/ND-CP号 第9条第1項(c)により、1回あたり500万ドン以上の商品・サービス購入および支払いについて、非現金決済の証拠(銀行振込の記録等)がない場合、損金算入が認められません。
政府は以下の場合について具体的な指針を示しています。
- 同一売主から同日に複数回購入し合計が500万ドン以上の場合:非現金決済証拠があれば損金算入が認められます。
- 従業員が企業の代理で購入した場合:以下の条件を満たせば損金算入が認められます。
- 従業員代理購入を規定する会計規定・内部規定・決定書がある
- 支出は非現金決済である
- 企業が従業員に払い戻している
- 未払いの500万ドン以上の取引について:支払い予定時までに非現金決済の証拠がない場合、企業は当該金額を損金不算入として調整申告する必要があります。
電子機器製造企業が対象となる4つの優遇基準
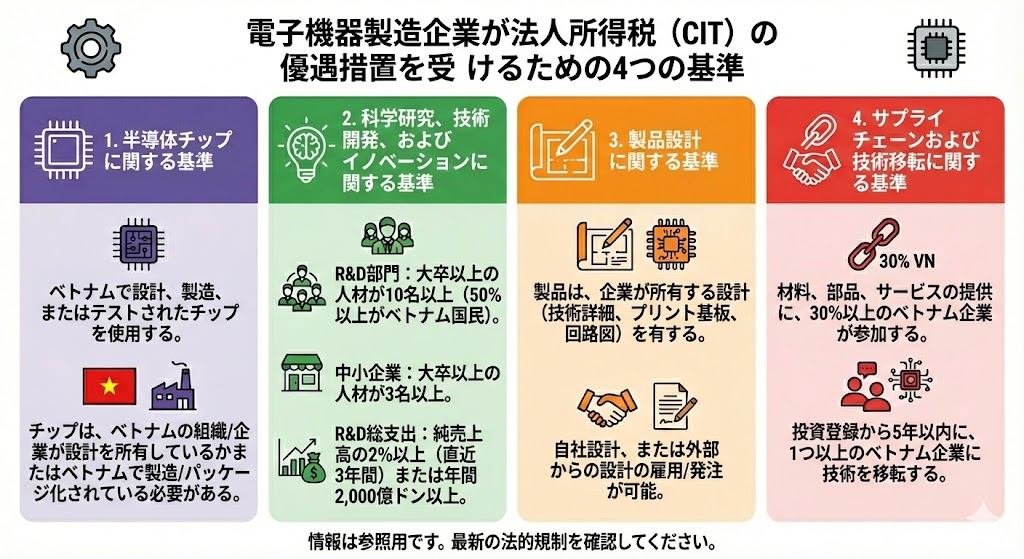
2025年11月15日に科学技術大臣が発行した通達33/2025/TT-BKHCN号により、電子機器製造企業が法人税優遇措置を受けるための基準が定められました。これは2026年1月1日から施行されます。
優遇措置を受けるためには、通達33/2025/TT-BKHCN号 第3条に規定される以下の4つの基準のいずれかを満たす必要があります。
基準1:ベトナム製の半導体チップの使用
- ベトナムの組織・企業・個人が所有する設計に基づく半導体チップを使用すること。所有権は、自社設計、外部発注、または購入によって成立します。
- ベトナムの工場で製造またはパッケージング・テストされた半導体チップを使用すること。
基準2:研究開発部門の充実
- 大学卒以上の学位を有する10名以上の研究開発人員を配置し、そのうち50%以上がベトナム国民であること。
- 中小企業の場合は、大学卒以上の学位を有する3名以上の研究開発人員を配置し、そのうち50%以上がベトナム国民であること。
- 研究開発投資が直近3会計年度の平均純売上の2%以上、または年間2,000億ドン以上であること。
基準3:製品設計の自社所有
- ベトナムで製造する電子機器製品について、企業が以下の要素を含む設計を所有していること。
- 要件仕様・システムアーキテクチャ・詳細設計
- 回路図・プリント基板レイアウト
- 関連する技術文書
- 所有権は、自社設計、外部発注、または購入によって成立します。
基準4:国内サプライチェーン開発と技術移転
- 組立・原材料・部品・サービス供給に関わる企業のうち、30%以上がベトナム企業であること。
- 投資登録証明書発行から5年以内に、少なくとも1つのベトナム組織・企業に対して技術移転を実施すること。
政令320/2025/ND-CP号および通達33/2025/TT-BKHCN号は、デジタル経済・電子商取引の時代に対応した改革です。特に経理実務に最も大きな影響をもたらすのは、非現金決済が義務付けられる金額が従来の2,000万ドンから500万ドンに大幅に引き下げられた点です。企業は正当な経費が損金不算入となるリスクを回避するため、直ちに支払いプロセスおよび社内支出規定を見直すことが急務です。同時に、ハイテク・電子機器製造企業は、2026年1月1日から開始される新たな優遇措置を最大限に活用するため、4つの基準を慎重に検討することをお勧めします。
ご不明な点やご質問がございましたら、Wacontre会計サービスまでお気軽にお問い合わせください。ホットライン:(028) 3820 1213、メール:[email protected]。日本のお客様は、ホットライン(050) 5534 5505までご連絡いただけます。経験豊富なスタッフが丁寧にサポートいたします。