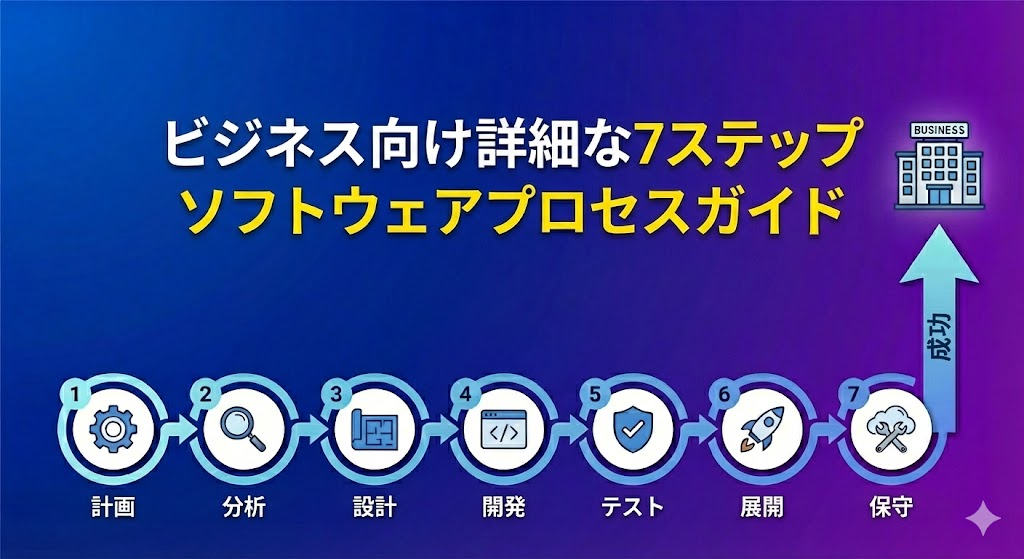
テクノロジー分野の製品開発および事業運営において、ソフトウェア開発の7段階プロセスは、製品品質を保証し、会計基準に基づいた正確で透明性の高いソフトウェア収益認識を実現するための基盤となります。本記事では、要件分析から製品リリースまで、各ステップを詳細に解説し、企業が実際の管理業務や会計報告に容易に活用できるようにまとめています。
1. ソフトウェア開発7段階プロセスとは?
1.1. 概要
ソフトウェア開発7段階プロセスとは、ソフトウェア開発活動全体を標準化するためにベトナム情報通信省によって規定されたプロセスです。各ステップは、アイデア、設計、プログラミングからリリースまでの開発段階を表し、それぞれに固有の成果物(ドキュメント)とアウトプットが求められます。
1.2. 目的
- 高品質なソフトウェア製品を開発すること
- 企業がソフトウェア収益を正確に認識することを支援すること
- 税務および会計書類における法的根拠を提供すること
1.3. 法的根拠
- 通達09/2013/TT-BTTTT:ソフトウェアの分類および製造プロセスに関する規定
- 通達219/2013/TT-BTC:ソフトウェア関連活動における付加価値税(VAT)の規定
- VAS 14:収益およびその他の収入に関するベトナム会計基準
2. ソフトウェア開発7段階プロセスの実施ガイド
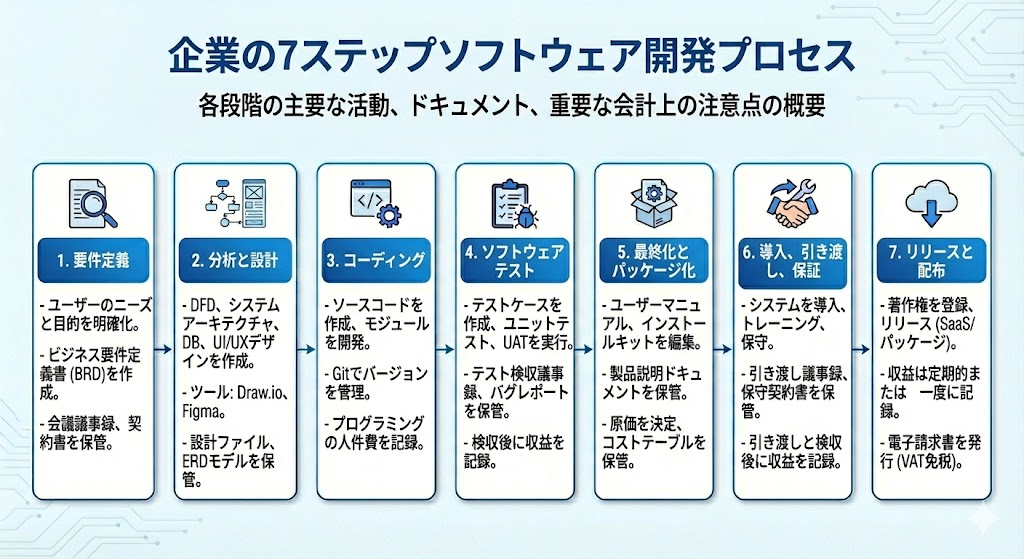
2.1. ステップ1 – 要件定義
目的:ユーザーのニーズと製品目標を明確化すること。
実施内容:
- クライアントとの打合せ
- 要件定義書(BRD)の作成
- 範囲と受入基準の確定
保存すべき書類:
- 会議議事録
- 機能仕様書
- 技術要件契約書
会計メモ:調査費用は研究開発費(R&D)として計上します。
2.2. ステップ2 – 分析・設計
実施内容:
- データフロー図(DFD)の作成
- システムアーキテクチャ設計
- データベースおよびセキュリティ設計
使用ツール:Draw.io、Figma、UML Diagram
書類:設計書、ERDモデル、UX/UIデザイン資料
会計メモ:設計段階の費用は「仕掛品(WIP)」として集計します。
2.3. ステップ3 – プログラミング
実施内容:
- ソースコードの作成
- 各モジュールの開発
- システム統合
内部管理:Gitでバージョン管理し、モジュールごとにコミットを整理します。
会計メモ:プログラミング工数の人件費は分離計上し、保守費用と混在させません。
2.4. ステップ4 – テスト
実施内容:
- テストケースの作成
- 単体テスト、UATの実施
書類:テスト受入書、バグ報告書(Bug Report)
会計メモ:社内または顧客からの受入完了後にのみ、ソフトウェア売上を計上できます。
2.5. ステップ5 – 製品完成・パッケージ化
実施内容:
- ユーザーガイドの作成
- インストールパッケージの標準化
書類:製品仕様書、インストールマニュアル
会計メモ:この段階でソフトウェア原価を確定するため、すべてのコスト資料を保存します。
2.6. ステップ6 – 導入、引渡し、保証
実施内容:
- 顧客システムへのインストール
- 操作トレーニング
- エラーフィックスおよびメンテナンス
書類:引渡し書、保守契約書、受入証明書
会計メモ:顧客による受入書への署名後、売上計上が可能です。
2.7. ステップ7 – リリース・配布
実施内容:
- 著作権登録
- 製品リリース
- SaaS形式でのサービス提供
会計メモ:
- 定期課金(サブスクリプション)の場合は期間に応じて売上計上します
- 一括納品の場合は納品時に売上計上します
追加メモ:ソフトウェアはVAT非課税区分のため、電子インボイス発行時はVAT欄を削除します。
3. ソフトウェアの証憑管理および売上計上の運用
3.1. 必要となる法的ドキュメント
各ステップには、以下のような証憑書類を備える必要があります:
- 要件定義書
- 設計図面・設計仕様書
- テスト・受入議事録
- 引渡し契約書
これらは、企業が「合法的なソフトウェア製造企業」として認められるための重要な根拠となります。
3.2. ソフトウェア売上の計上タイミング
会計基準によれば、ソフトウェアの売上は製品が完成し、引渡しが完了した時点でのみ認識されます。定期的な保守サービスの場合、売上は契約期間に応じて按分計上されます。
3.3. 費用の会計処理方法
- 設計費・プログラミング費 → 仕掛品(勘定科目TK 154)
- 販売費・マーケティング費 → 販売費(TK 641)
- プロジェクト管理費 → 管理費(TK 642)
3.4. 売上の内部統制
ソフトウェア会計システム(MISA、FAST、Bravo ERPなど)にプロジェクトコードを設定し、プロセスの各段階における売上、費用、利益を個別に管理できるようにします。
4. ソフトウェア開発7段階プロセス導入時の会計上の留意点
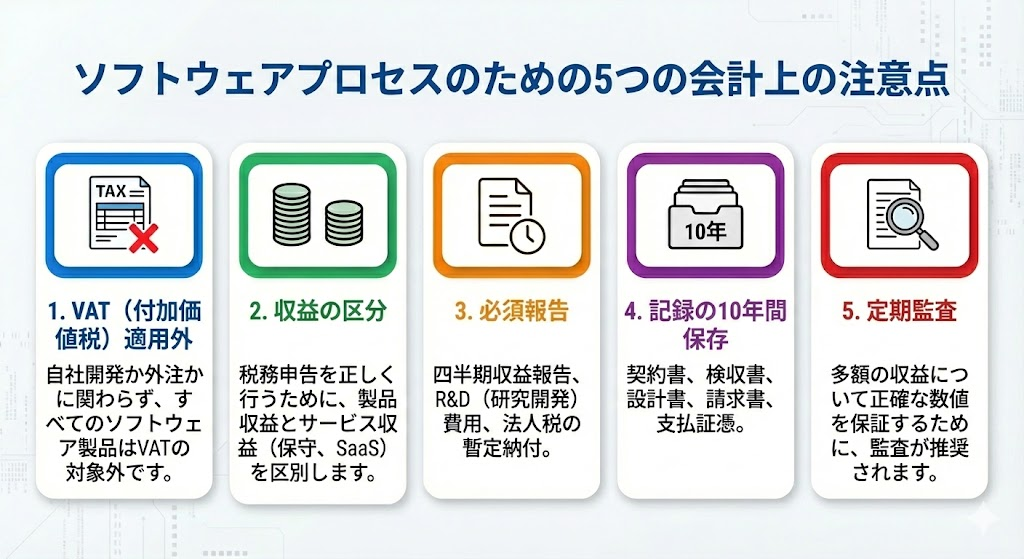
4.1. VAT(付加価値税)非課税対象の判定
企業が自社で開発したソフトウェア、または外部委託により製造されたソフトウェア製品はすべてVAT非課税に分類されます。
4.2. ソフトウェア製造売上とソフトウェアサービス売上の区分
企業が以下のような複数のサービスを提供する場合:
- 保守サービス
- アップグレードサービス
- SaaS(Software as a Service)
各売上をタイプごとに明確に区分し、税務申告の誤りを防ぐ必要があります。
4.3. 必須となる会計報告
- 四半期ごとのソフトウェア売上報告
- ソフトウェアR&D費用報告
- 法人税(TNDN)の暫定納税報告(四半期ごと)
4.4. ソフトウェア会計に関する文書保存義務
以下の証憑は最低10年間保管する必要があります:
- 契約書
- 見積書
- 受入議事録
- ソフトウェア設計資料
- 電子インボイス
- 支払証憑
4.5. ソフトウェアの監査
ソフトウェア売上が大きい企業は、会計データが開発プロセスを正確に反映しているか確認するため、定期監査の実施を推奨します。
5. ソフトウェア開発プロセスおよび売上管理を最適化するポイント
5.1. プロジェクト管理ツールの活用
Trello、Jira、Asanaなどを使用して、7段階プロセスの各フェーズを管理し、会計報告との照合を容易にします。
5.2. ソフトウェア会計の自動化
MISA、Fast Accountingなどの会計ソフトをソフトウェア開発システムと連携させることで、以下を実現します:
- 売上の自動計上
- 費用の自動配分
- 手作業によるミスの削減
5.3. プロセスの定期的な見直し
情報通信省および財務省からの最新の規定を定期的に更新し、各ステップや証憑が常に法令に準拠している状態を維持します。
5.4. テクノロジー会計人材の育成
会計担当者はソフトウェア開発プロセスを理解し、特に以下の収益モデルを正確に処理できるようにする必要があります:
- SaaS(サブスクリプション型)
- パッケージソフトウェア売上
5.5. 会計・技術・法務の連携体制構築
企業は、会計部門・技術部門・法務部門の連携を強化し、生産から売上計上までの流れを一貫して管理できる証憑のクローズドループを構築することが重要です。
ソフトウェア開発7段階プロセスを正しく理解・運用することは、企業が品質の高い製品を生み出すだけでなく、ソフトウェア売上の適法・透明な計上を実現するための重要な基盤です。各ステップは会計上の重要なポイントであり、対応する証憑と費用を正しく管理する必要があります。
適切にプロセスを導入することで、企業は以下を実現できます:
- 生産効率の最適化
- 税制優遇の最大活用
- 持続可能な財務管理能力の向上
といった大きなメリットを得ることができます。
ご不明な点やお困りのことがございましたら、お気軽にWacontre会計サービスまでお問い合わせください。ホットライン:(028) 3820 1213 またはメール:[email protected] にて、迅速かつ丁寧にサポートいたします。経験豊富なスタッフが、お客様に対し、真摯に最適なサービスを提供いたします。(日本のお客様はホットライン(050) 5534 5505 にお問い合わせください。)