[メタディスクリプション] 2026年個人所得税(PIT)新規定を詳細解説。扶養控除額が月額1,550万ベトナムドンに引き上げられ、累進課税制度が変更され、個人事業主向けの新しい規定が設けられます。
[導入文] 2026年の個人所得税新規定は、ベトナムの個人所得税制における重要な調整案の集合体です。これには、扶養控除額の引き上げに関する国会常務委員会の決議、および改正PIT法案における広範な改正提案が含まれます。この調整は、過去5年間の消費者物価指数(CPI)、経済成長率、一人当たりの平均所得の変動に合わせて、公平性の原則を確保することを目的としています。これらの変更、特に2026年扶養控除額の引き上げは、納税者の税負担を大幅に軽減し、消費を促進すると期待されており、ベトナムで事業活動を行い、労働者を雇用するすべての個人および企業が、最も効率的な税法遵守を確実にするために理解しておくべき核心的なポイントです。
I. 扶養控除額の引き上げ―2026年課税期からの最大の変化
扶養控除額の調整は、常に国民および企業コミュニティから最も注目される事項です。度重なる提言と議論の末、国会常務委員会は、2026年の課税期から適用される個人所得税扶養控除額の調整に関する決議を正式に承認しました。これは、2026年の個人所得税新規定の中で最も顕著な朗報であり、何百万人もの納税者の可処分所得に直接影響を与えます。
1. 2026年から適用される新しい扶養控除額
2025年10月17日、国会常務委員会は政府提出の案を全会一致で採択し、2026年の課税期から正式に新しい扶養控除額を適用することを決定しました。
- 納税者本人に対する控除額: 月額1,100万ベトナムドンから月額1,550万ベトナムドン(年間1億8,600万ベトナムドン相当)に引き上げられます。
- 扶養家族1人当たりの控除額: 月額440万ベトナムドンから月額620万ベトナムドンに引き上げられます。
この調整は、過去5年間のCPIの変動(累積で20%超の増加見込み)および経済成長率、一人当たりの平均所得の増加率に基づいて計算された結果です。扶養控除額の引き上げは、課税対象となる所得の閾値を大幅に上昇させ、中間所得層および中上位所得層の労働者の税負担を軽減し、間接的に社会全体の消費を刺激することが期待されます。
この増加は、以前の基準と比較して約41%という顕著な調整であり、長年にわたって維持されてきた以前の控除額からの大幅な変更を意味します。この変更は、経済的な意味合いだけでなく、特に生活費が近年増加している状況において、国民生活に対する国家の配慮を示すものです。企業は、給与水準を調整することなく、従業員の実際の手取り収入を増やすことができるため、この点を給与・福利厚生政策について従業員と話し合う際に強調すべきです。これらの追加資金は、納税される代わりに個人や家族の支出に充てられ、経済内での新たな資金の流れを生み出します。
2. 現行の控除額との比較
旧基準と新基準の控除額を比較することで、納税者が受ける恩恵を明確に把握することができます。この比較表から、個人所得税の納税義務が発生し始める所得の閾値が大幅に上昇していることが容易に理解できます。具体例を挙げます:
- 扶養家族がいない場合: 課税所得は、約月額1,700万ベトナムドンから始まります(義務的保険料(約10.5%)と本人控除1,550万ベトナムドンを控除後)。
- 扶養家族が1人の場合: 課税所得は、約月額2,400万ベトナムドンから始まります(義務的保険料(約10.5%)と本人控除1,550万ベトナムドン+扶養控除620万ベトナムドンを控除後)。
- 扶養家族が2人の場合: 課税所得は、約月額3,100万ベトナムドンから始まります(義務的保険料(約10.5%)と本人控除1,550万ベトナムドン+扶養控除2人分を控除後)。
この変更により、財務省の試算では、現行の第1段階の納税者約218万人が非課税対象に移行し、納税義務のある人数が旧規定と比較して約50%減少すると見込まれています。これは、労働者にとって朗報であるだけでなく、特に家族の扶養負担を抱える人材にとって、企業の魅力を高め、優秀な人材の獲得と維持に資する重要な要素となります。
3. 扶養控除額増加が納税者に与える影響
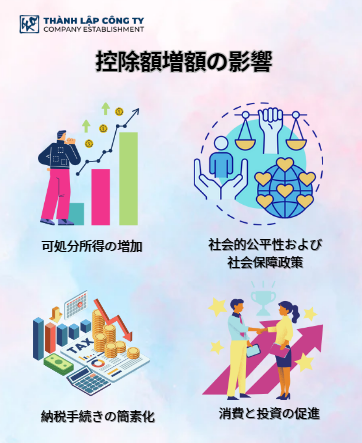
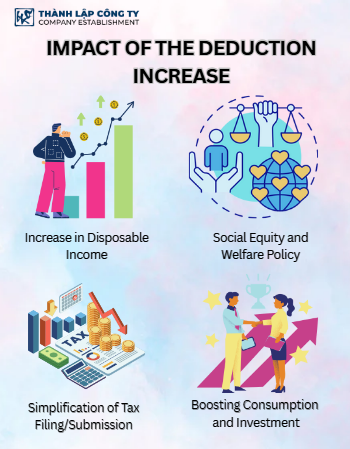
扶養控除額増加がもたらす影響は多角的かつ積極的であり、特に中間所得層のサラリーマンにとって顕著です。
- 可処分所得の増加: これは最も明白な影響です。労働者は毎月かなりの追加金額を手に入れることができ、それによって個人および家族の生活水準が向上し、生活費のプレッシャーが軽減されます。この増加分は、インフレと生活必需品価格の上昇に対処する上で大きな意味を持ちます。
- 社会的公平性と社会保障政策: 経済変動に応じて扶養控除額をタイムリーに調整することは、税制における公平性を示し、最低限の生活水準を超える所得を持つ者のみが課税されることを保証します。扶養家族1人当たり月額620万ベトナムドンという水準は、現代社会における扶養家族を養う実費により近づいたと評価されています。
- 納税手続きの簡素化: 非課税対象に移行する約218万人の人々は、複雑な税務申告および確定申告プロセスから解放され、個人と企業双方の行政負担を軽減します。
- 消費と投資の促進: 可処分所得が増加すると、人々は商品やサービスにより多く支出する傾向があり、総需要を促進し、国内経済成長の原動力となります。増加した所得の一部は、貯蓄や投資にも回る可能性があります。
II. 改正PIT法案におけるその他の重要な変更点
扶養控除に関する決議に加え、国会は2026年7月1日から施行される予定の改正PIT法案の審査も進めています。これは、現行法に存在する多くの問題、特に新累進課税表と事業を営む個人に関する規定に対処するための大規模な税制改革です。
1. 累進課税段階の短縮(7段階から5段階へ)
法案で提案されている最も重要な変更の一つは、税率計算を簡素化し、税負担をより合理的にするために、段階的累進税率を7段階から5段階に短縮することです。この税率表の短縮は、月間の課税所得が1,000万ベトナムドンから3,000万ベトナムドンの個人に明確な影響を与えます。彼らは以前の複数の税率段階に分かれていた代わりに、より広い税率段階に収まる可能性が高くなり、課税所得の閾値が広がりました。これは、中上位所得層の税負担を軽減し、ベトナムの税制の競争力を地域内の他の国と比較して高めます。ただし、月間課税所得が最高水準に達するグループに対する最高税率35%は維持され、高所得者がより多く納税するという原則が確保されています。
2. 個人事業主に関する新規定
改正PIT法案はまた、個人事業主に対する税務管理および税額計算の方法について、抜本的な変更を提案しており、現行の一括納税制度を、デジタルトランスフォーメーションと現代的な税務管理の強化の傾向に合わせた、より透明で公正な方法に置き換えます。
- 課税所得に17%の税率を適用: 法案によると、政府が定める閾値を超える売上高を持つ個人事業主は、「課税所得×17%の税率」に基づいて税額を計算する方法を適用することになります。これは大きな転換であり、個人事業主に対し、利益を特定するために簡素化された会計帳簿制度を実施することを要求します。
- 個人事業主の分類: 新しい税務管理計画では、個人事業主を複数のグループに分類し、一括納税制度に代わる税務管理を行います。この変更は、個人事業主に対し、より多くの税制上の優遇措置やビジネス機会を活用するために企業モデルへの転換を促すとともに、経済活動の透明性を向上させます。
3. 課税対象所得に追加される項目
法案はまた、経済社会の発展に適合させるために、課税対象所得および非課税所得に関する規定を補足し、明確化しています。
- 非課税所得: 特筆すべきは、国家予算から支払われる給与、賃金、および賃金的性質を持つ手当に対する個人所得税の免除を補足する提案です(特定の専門職に適用)。さらに、企業の内部規定に基づく電話代、出張費、事務用品費などの合理的な概算費用も非課税と見なされ、企業と労働者の両方の税負担を軽減します。
- その他の課税所得の追加: 法案は、デジタル経済から発生する所得や新しい種類の資産からの所得など、実際の新たな発生状況に合わせて、より包括的な法的基盤を確保するために、いくつかの他の種類の所得を個人所得税の課税対象に追加することを提案しています。
III. 新しい控除額に基づく2026年PIT計算方法の詳細ガイド
特に会計専門家や高所得の労働者にとって、新しい扶養控除額に基づく個人所得税の計算方法を習得することは不可欠です。2026年の個人所得税新規定は、累進課税の原則自体は変更しませんが、基本的な計算閾値を変更しました。
1. 課税対象収入と課税所得の計算式
給与・賃金からの所得に対する個人所得税の計算式は、引き続き維持されます:
- ステップ1:課税対象収入(TNCT)の決定
総収入には、給与、賃金、報酬、手当(法律で非課税とされるものを除く)、ボーナス、および労働者が受け取る金銭または非金銭によるその他の利益が含まれます。 - ステップ2:課税所得(TNTT)の決定
控除額には以下が含まれます:- 扶養控除:納税者本人に対する控除は月額1,550万ベトナムドン、扶養家族1人当たりは月額620万ベトナムドン。
- 義務的保険料、任意の年金基金への拠出金。
- 慈善、人道、教育振興のための寄付金。
- ステップ3:納税義務のある個人所得税額の決定
累進課税表に従って計算された税額の合計です。(新累進課税表が正式に発効するまでは、現行の7段階累進税率表を使用します)
2. 扶養家族の有無に応じた納税者の詳細な計算例
以下の例では、新しい扶養控除額(2026年から)と、現行の7段階累進税率表を適用しています:
- 例1:個人A、扶養家族なし
- 月間総収入(給与):2,200万ベトナムドン
- 義務的保険料の拠出金(10.5%):210万ベトナムドン
- 本人控除:1,550万ベトナムドン
- 課税所得=2,200万-210万-1,550万=440万ベトナムドン
- 納税額=440万×5%=22万ベトナムドン
- 結果: 旧規定に基づく約55万ベトナムドンと比較して大幅な減額。
- 例2:個人B、扶養家族2人
- 月間総収入(給与):4,000万ベトナムドン
- 義務的保険料の拠出金(10.5%):420万ベトナムドン
- 本人控除:1,550万ベトナムドン
- 扶養家族控除(2人):1,240万ベトナムドン
- 課税所得=4,000万-420万-1,550万-1,240万=790万ベトナムドン
- 納税額=54万ベトナムドン
- 結果: 旧控除額を適用した場合の約118万ベトナムドンと比較して、税額は半分以下に減少。
3. 控除を受けるための扶養家族登録に関する重要な留意事項
扶養家族に対する扶養控除額を適用するためには、納税者は登録と書類提出に関する規定を確実に遵守する必要があります:
- 登録原則: 納税者は、扶養家族の税コードを取得し、控除を計算するために、税務当局に扶養家族を登録する必要があります。
- 扶養家族の条件: 基本的に18歳未満の子供、18歳以上で労働能力のない障害を持つ子供、労働能力のない配偶者、またはすべての収入源からの月間平均所得が100万ベトナムドンを超えない人々が含まれます。
- 控除の計算: 扶養家族に対する控除は、月単位で全額計算されます。各扶養家族は、同一課税年度において、一人の納税者に対してのみ控除として計算されます。
- 書類: 登録書類は完全に準備し、期限内に提出する必要があります。初回登録の場合は、関係性および扶養能力を証明する書類のコピーが必要です。
IV. 企業は新しいPIT規定にどのように備えるべきか
企業、特に会計・財務・人事部門にとって、2026年の個人所得税新規定は、単なる数値の変更ではなく、管理システム全体の再構築を意味します。早期の準備は、企業が税務上の誤りを回避し、新しい政策から最大限の利益を得るのに役立ちます。
1. 給与計算システムと会計ソフトウェアの更新
これは最も重要かつ緊急性の高い優先事項です。給与計算に会計ソフトウェアまたは社内システムを使用している企業は、以下の措置を講じる必要があります:
- 扶養控除パラメータの調整: システム設定で、扶養控除の基準額を新しい金額に変更する必要があります。これは、2026年の最初の課税期より前に実施する必要があります。
- 新しい税額計算シナリオのテスト: 新しい控除額を使用した税額計算シナリオをテストし、特に課税閾値に近い所得を持つ労働者について、毎月の個人所得税計算結果が正確であることを確認します。
- 累進税率表の調整(必要な場合): 改正PIT法に基づく新累進課税表が2026年に承認され、発効した場合、システムを直ちに更新する必要があります。
2. 給与および福利厚生政策への影響
2026年の個人所得税新規定は、企業の報酬政策にも戦略的な影響を与えます。
- 給与パッケージの再構築: 総額給与を支払う企業の場合、労働者の手取り収入が自動的に増加し、会社の総コストを増やさずに報酬パッケージの競争力を高めることができます。手取り給与の場合、会社が従業員に代わって支払う税金コストが減少し、人事予算にかなりの節約をもたらします。
- 福利厚生費の最適化: 企業は、福利厚生費の一部を、明確な内部規定に基づく概算支出の形式に移行することを検討できます。これは、福利厚生水準を維持しつつ、労働者の個人所得税を最適化するのに役立ちます。
- 人材の誘致: 新しい扶養控除額は、ベトナムを外国人専門家や質の高い労働者にとって、所得税の観点からより魅力的な国にします。企業は、採用戦略や給与交渉においてこの要素を活用すべきです。
2026年の個人所得税新規定は、本人に対する扶養控除額が月額1,550万ベトナムドン、扶養家族1人当たりが月額620万ベトナムドンに引き上げられたことを主な焦点として、ベトナムの税制における大きな転換点を示しています。この変更は、単なる技術的な調整ではなく、国民の実際の手取り収入を増加させ、経済の発展を促進する時宜を得た社会経済的支援策でもあります。
労働者にとって、これは大きな朗報であり、支出の圧力を軽減します。企業、特に会計および人事部門にとっては、システムの迅速な更新、給与政策の見直し、および労働者へのタイムリーな広報を必要とする、運営上の課題となります。新しい個人所得税規定に対する入念な準備は、企業が法令を遵守するだけでなく、人事コストを最適化し、従業員の満足度を高めることにもつながります。
ご不明な点がございましたら、直ちにホットライン (028) 3820 1213 にお電話いただくか、[email protected] にメールでお問い合わせください。経験豊富なスタッフが迅速かつ丁寧にご相談・サポートいたします。(日本のお客様はホットライン (050) 5534 5505 にご連絡ください)。