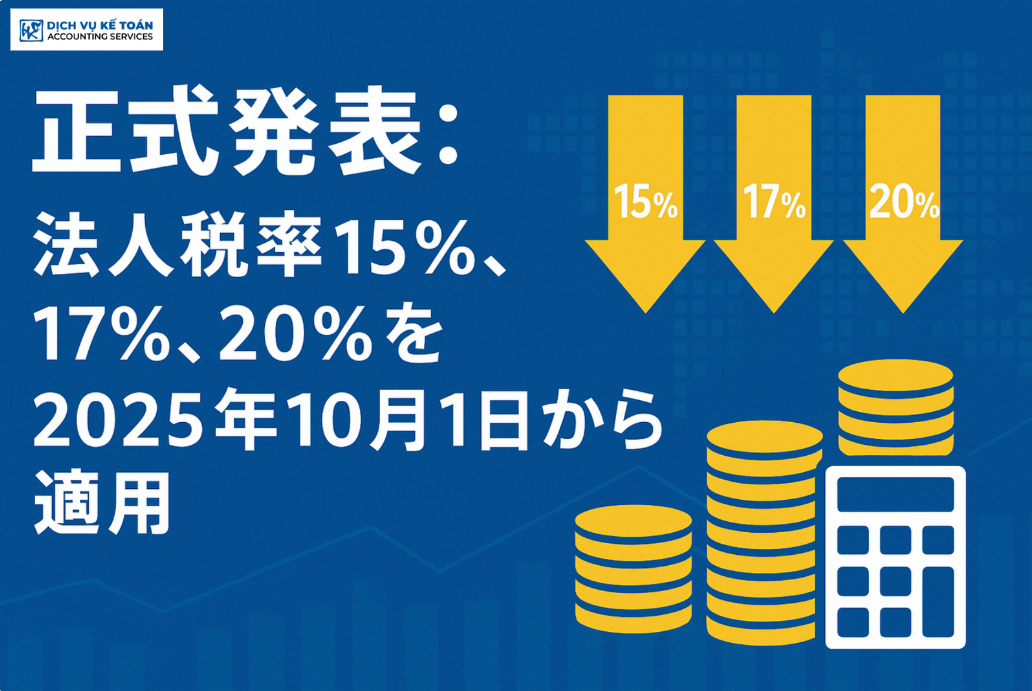
2025年10月1日より、ベトナムで15%、17%、20%の3段階法人所得税率が正式に適用されます。対象となる企業の基準と準備方法について詳しく解説します。
2025年10月1日より、ベトナムの法人所得税率が改正され、15%、17%、20%の3段階制が導入されます。この変更は、より公正な税務環境の創出、中小企業の支援、ハイテク・持続可能分野への投資促進という複数の目標を同時に達成することを目的としています。本稿では、この新しい税率制度の詳細と企業が取るべき準備について解説します。
2025年10月1日からの3段階法人所得税制とは
国会で可決され、2025年10月1日に正式に施行される最新の改正法人所得税法によると、ベトナムの法人所得税率は、単一の標準税率から、15%、17%、20%の3段階を含む多層モデルに変更されます。
この変更は単なる数字の調整以上の意味を持ちます。一様な政策から分類、選択、明確な目標を持つモデルへの移行を反映しています。企業にとって、これは納付すべき法人所得税額が自社の規模、業種、活動分野に依存することを意味します。この政策の性質と目的を正しく理解することは、企業が法を遵守し、優遇措置を最大限活用するために不可欠です。
各税率の対象となる企業
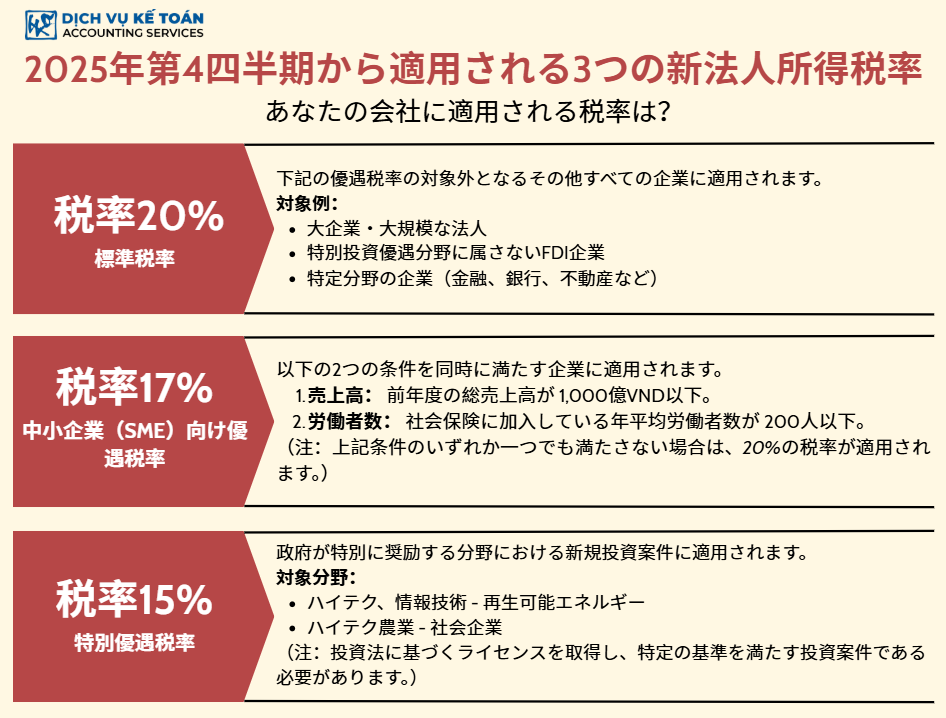
1. 税率20%:標準税率
これは優遇措置の対象とならない大多数の企業に適用される標準税率です。対象となる企業は以下の通りです。
- 資本金と収益が大きい大企業や総公社
- 特別投資優遇リストにない分野で活動する外資系企業
- 金融、銀行、保険、不動産業、会計、監査、法務コンサルティングなどの専門サービス分野で活動する企業(特別な規定がある場合を除く)
- 17%または15%の税率の基準を満たさないその他の企業
企業が現在20%の税率を適用しており、規模や業種が優遇カテゴリの方向に変更がない場合、この税率を引き続き適用すると予想できます。
2. 優遇税率17%:中小企業(SME)向け
17%の優遇税率は、民間企業セクター、特にSMEに直接的な利益をもたらします。企業がSMEと見なされるためには、以下の基準を満たす必要があります。
- 前年度の総収益が1,000億VNDを超えないこと
- かつ、社会保険に加入している従業員の年間平均人数が200人を超えないこと
この規定は、SMEの税負担を軽減し、再投資、生産・事業の拡大、競争力の向上、雇用創出のための資源確保を支援することを目的としています。企業は、2024年の財務および人事データを見直し、このカテゴリに該当するかどうかを判断する必要があります。これは、成長中の企業が飛躍するための絶好の機会です。
3. 特別優遇税率15%:投資奨励分野向け
15%の税率は最高の優遇措置であり、国家が特に奨励する分野における新規投資プロジェクトを持つ企業のために確保されています。これは質の高い資本を引き付け、持続可能な開発を促進することを目的としています。対象分野には以下が含まれます。
- ハイテク: ハイテク製品の製造、バイオテクノロジー、新素材
- 情報技術: ソフトウェア制作、デジタルコンテンツ、重要なITサービス
- 再生可能エネルギー: 風力発電、太陽光発電、クリーンエネルギープロジェクト
- ハイテク農業: 農業生産および加工におけるバイオテクノロジーと自動化の応用
- 社会的企業: 社会的・環境的問題の解決を目的とし、利益の大部分をこれらの目標に再投資する企業
この税率の恩恵を受けるためには、企業は上記の分野で活動するだけでなく、投資法および関連指導文書に規定された規模や技術に関する特定の基準を満たす認可された投資プロジェクトを持っている必要があります。
新法人所得税政策が企業に与える影響
1. 財務計画とキャッシュフロー予測への影響
これは最も直接的な影響です。企業は、2025年第4四半期に納付すべき法人所得税の予測額を再計算し、2026年全体の新しい予算計画を作成する必要があります。税率が20%から17%または15%に引き下げられる企業は、大幅な節税を享受できます。この資金は再投資、債務返済、または引当金の増額に使用できます。
2. 税務最適化の機会とコンプライアンス上の課題
新しい政策は、企業が優遇税率の適用を受けるために事業を再構築する機会を開きます。例えば、複数の事業ラインを持つ会社は、ハイテクセグメントを独立した法人に分離して15%の税率を享受することを検討できます。ただし、カテゴリを誤って特定したり、十分な裏付け書類がなかったりすると、追徴課税や罰金を科されるリスクが生じます。特にSME基準の上限に近い企業は、閾値を超えた際の税率上昇を避けるため、成長を慎重に管理する必要があります。
3. 税務申告および確定申告への影響
税務申告および確定申告のプロセスは確実に変更されます。様式は企業が適用税率を自己決定するための新しい欄を追加して更新されます。2025年の税務年度を確定申告する際、企業は2つの段階で納付税額を計算する必要があります。最初の9ヶ月は旧税率で、最後の3ヶ月は新税率です。経理部門は専門的な準備、知識の更新、税務当局からの指導の追跡が必要となります。
2025年10月1日までに企業が準備すべきこと
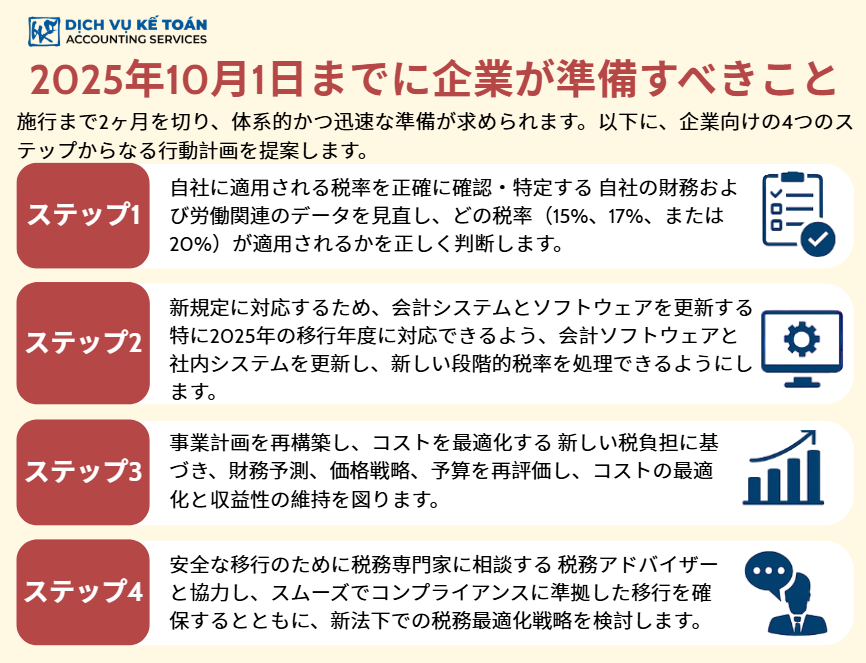
残り2ヶ月を切る中で、準備は緊急かつ体系的に進める必要があります。以下に企業のための行動計画を示します。
ステップ1:自社に適用される税率の特定
経営陣と経理部門は、2024年の収益と労働者のデータ、および現在の活動分野を上記の基準と照合する必要があります。「2025年10月1日から、当社はどの税率を適用するのか」という確固たる答えを得ることが重要です。
ステップ2:会計システムとソフトウェアの更新
会計ソフトウェアのプロバイダーに直ちに連絡し、異なる税率で法人所得税を計算できる新バージョンの更新ロードマップについて問い合わせてください。2025年10月1日までにシステムが第4四半期の予定申告を正確に会計処理できることが重要です。
ステップ3:事業計画の再構築とコスト最適化
新たに決定された税率に基づき、2025年の最終月と2026年の予測のための財務計画を更新してください。税金が軽減される場合は、節約された資金の具体的な使用計画を立てます。20%のままである場合は、損金算入可能な費用の最適化戦略を検討してください。
ステップ4:税務専門家への相談
多くの条件が伴う大きな変更に直面して、法律を自己解釈することはリスクを伴う可能性があります。専門の会計・税務コンサルティング会社を探してください。彼らは、税率を正確に特定する手助けをするだけでなく、再構築ソリューション(必要な場合)について助言し、法的書類の準備を支援します。
まとめ
2025年10月1日から施行される3段階の法人所得税政策は、政府が企業を支援し、選択的な投資を引き付ける努力を示す前向きなシグナルです。どのような変更も初期段階では課題をもたらしますが、これは企業が自己を振り返り、再構築し、より持続可能な成長のための戦略を再計画する機会でもあります。
今後2ヶ月間の積極的で、慎重かつタイムリーな準備が、企業が新しい段階に自信を持って入り、この政策がもたらす利益を最大限に活用する決定的な要因となるでしょう。
ご不明点がございましたら、Wacontre会計サービスにお気軽にご連絡ください。ホットライン:(028)3820 1213 またはメール:[email protected] にて、迅速かつ丁寧にサポートいたします。経験豊富なスタッフが、お客様に対し熱意をもって最適なサービスを提供いたします。日本のお客様はホットライン(050)5534 5505 にお問い合わせください。