無償で提供する販売促進商品の会計処理をベトナム会計制度に基づき、わかりやすく解説します。無償プロモーション商品の処理は、企業の経理部門にとって重要な業務です。最新のベトナム会計・税務ルールに沿った実務ポイントをご紹介します。
無償プロモーション商品の会計処理とは
無償プロモーション商品の会計処理とは、企業が顧客に無料で商品を提供する際に、その取引を会計帳簿に正しく記録することを指します。これには、販売促進、マーケティング、または感謝の意を示す目的で提供される商品が含まれます。
このような取引は企業活動において一般的ですが、会計および税務上の処理は、法令に準拠して行う必要があります。これにより、正当な経費として認められ、税務申告の際のリスクを回避できます。
企業における無償提供の代表的なケース
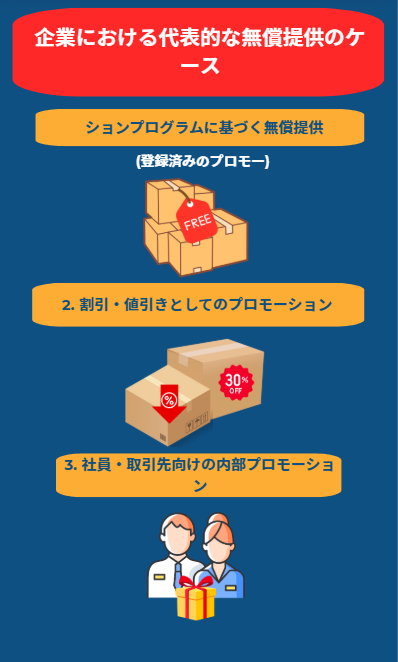
1. 登録済みプロモーションプログラムに基づく無償提供
国家機関に事前登録された販売促進キャンペーンの一環として、顧客に対し無償で商品を提供する場合です。この場合、企業は金額「0ドン」のインボイスを発行し、売上を計上する必要はありません。ただし、適正な証憑があれば、提供された商品の原価は販売費として計上できます。
2. 割引・値引きとしての販売促進
一部の企業では、商品を直接贈与するのではなく、購入後の割引やリベートという形で販売促進を実施します。これは「無償提供」ではなく「売上の調整」に該当するため、正確に区別して会計処理する必要があります。
3. 社員・取引先向けの内部販売促進
社員や代理店、パートナーに対して無償で商品を提供するケースです。これは登録済みのプロモーションではないため、福利厚生費または贈答品として経費処理を行い、必要に応じてインボイスの発行および付加価値税(VAT)の計算が求められます。
無償提供に関する会計・税務のルール
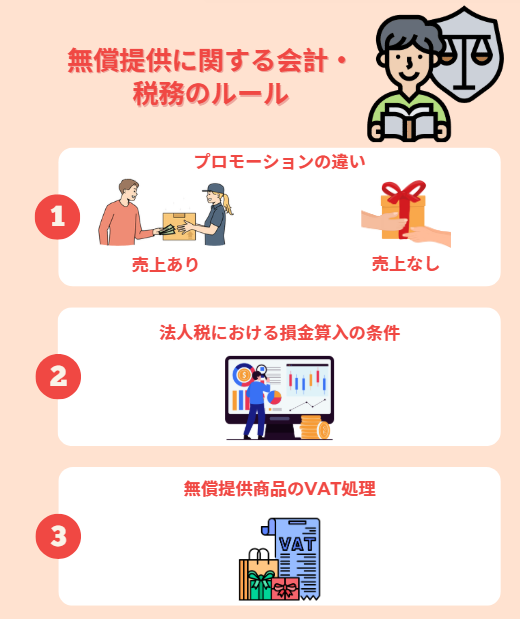
1. 売上を計上するケースとしないケース
売上あり: 通常通り売上計上と会計処理を行います。
売上なし: 売上計上は不要で、プロモーションにかかった費用を別途処理します。
2. 法人税における損金算入の条件
登録済みのプロモーションプログラムに基づき、かつ証憑が整っている場合のみ、無償提供にかかる費用は法人税計算上の損金として認められます。
3. 無償提供商品のVAT処理
商法に基づく正当なプロモーション: VATの課税売上として申告不要です。
プロモーション以外の贈答: 同種商品の課税価格を基にVATを計算・申告する必要があります。
ケース別の詳細な会計仕訳
1. 売上なしのプロモーション商品の仕訳
無償で商品を提供する場合の仕訳例:
借方:勘定科目641(販売費)
貸方:勘定科目156(商品)
インボイスは金額0で発行します(事前登録済みプロモーションの場合)。
2. VAT付きインボイスを伴う贈与品の仕訳
登録されていないプロモーションや贈答品の場合:
借方:641または642(性質により)
借方:3331(VAT仮払)
貸方:512(社内売上)または511(特例的に売上計上)
貸方:156(商品)
インボイス発行および税務処理に関する注意点
1. VATインボイスへの記載方法
登録済みプロモーションの場合: 「プロモーションプログラム番号○○に基づく商品」と明記し、単価は0、VAT率は0%としてください。
正価で記載し、その後100%割引とする方法は、割引処理と誤認される恐れがあるため避けてください。
2. インボイスの記載漏れや記載ミスの対応
インボイス未発行: 速やかに追加入力してください。
内容誤り: 訂正書類と修正インボイスを作成してください。
まとめ
無償プロモーション商品の会計処理は、会計担当者が法令を正しく理解し、各ケースの実態に応じて正確に処理する必要があります。企業は、インボイスの発行、会計記録、税務申告を状況に応じて適切に行うことで、税務上のリスクを回避し、販売促進活動の費用対効果を高めることができます。
ご不明点がございましたら、Wacontre会計サービスにお気軽にご連絡ください。ホットライン:(028)3820 1213 またはメール:[email protected] にて、迅速かつ丁寧にサポートいたします。経験豊富なスタッフが、お客様に対し熱意をもって最適なサービスを提供いたします。日本のお客様はホットライン(050)5534 5505 にお問い合わせください。