2026年に事業ライセンス料が正式に廃止されます。このロードマップの最新情報、企業への影響、会計専門家向けの対応ガイダンスについてご説明します。本記事では、2026年に事業ライセンス料が廃止されること、廃止に向けたロードマップ、2025年現在の事業ライセンス料の水準について分析し、企業の円滑な移行を支援するために会計専門家がすべき対応を提案します。
事業ライセンス料とは何か
事業ライセンス料(正式名称は営業許可料)は、組織、個人、事業所が生産活動や事業活動を行う際に毎年課される料金です。本質的には、所得や収入に基づいて算出される税金ではなく、事業体の地位や資本金・事業所の規模に応じて、合法的な運営の条件となる料金です。
経営の観点から見ると、事業ライセンス料は金額としては高額ではないものの、申告・納付手続きが年度初めの決算、予算作成、税務申告、決算処理などで多忙な時期に「遅延する」ことが多く、コンプライアンス上のリスク要因となっています。そのため、2026年からの正式な廃止は、財務・経理部門の業務負荷とコンプライアンスコストの削減に貢献すると考えられます。
事業ライセンス料廃止の法的根拠とロードマップ
2025年5月17日、国会は民間経済発展のための一連の特別メカニズムと政策に関する決議198/2025/QH15を採択しました。この決議の第10条第7項は、「2026年1月1日から事業ライセンス料の徴収と支払いを停止する」と明確に規定しています。これは直接的な法的根拠であり、2026年からの事業ライセンス料廃止を確定するための発効となっています。
2026年1月1日午前0時以降、事業を行う企業、世帯、および個人は、2026年以降の事業ライセンス料の申告および納付義務がなくなります。これ以前の期間におけるすべての義務(例えば、2025年の未払い分、延滞金、延滞罰金など)は、引き続き現行法に従って処理されます。つまり、廃止は将来に向けたものであり、過去の既存の義務をなくすものではありません。
適用範囲と影響を受ける主体
廃止の対象は包括的であり、これまで事業ライセンス料の支払い義務があったすべての事業体に適用されます。つまり、以下の事業体は2026年以降、事業ライセンス料の支払いが免除され、年初における申告および納付手続きが簡素化されます。
- 2026年以降に設立される、既に事業を行っている企業(全種類)および従属単位(支店、駐在員事務所、営業所)
- 2026年以降に新規設立される企業
- 事業世帯、事業個人
2026年以降は事業ライセンス料の納付義務がなくなるため、従来のような減免措置(例えば、新規設立企業に対する初年度の免税、または政令22/2020/ND-CPに基づき事業所から転換した企業に対する3年間の免税)は適用されません。企業は、2025年以降の納付義務(該当する場合)を確実に履行し、将来の検査に備えて記録と書類を保管しておくだけで済みます。
会計専門家の対応
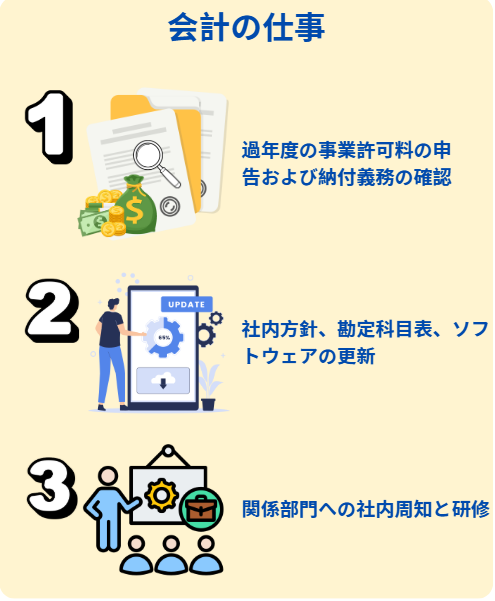
1. 過年度の事業ライセンス料の申告および納付義務の確認
- 2025年の記録の比較:通達80/2021/TT-BTCに基づく申告書/様式01/LPMB、支払書類、経費精算元帳を確認します
- 納付期限の確認:延滞金を回避するため、2025年1月30日(または具体的な発生日)までに納付されていることを確認します
- 従属関係の確認:2025年に設立・開設された支店、駐在員事務所、営業所は、既に税金を申告し、納付していることを確認します
2. 社内方針、勘定科目表、ソフトウェアの更新
- 財務規則の改正:2026年度予算から「事業ライセンス料支出」項目を削除します
- 勘定科目表:2026年度以降、事業ライセンス料支出に関する引当金はなくなります
- 会計ソフトウェア:自動期限リマインダーワークフローをオフにし、事業ライセンス料の費用コード/個別項目を削除し、管理レポートを更新してこの指標が表示されないようにします
3. 関係部門への社内周知と研修
- 2026年1月1日からの廃止について各部門に正式に通知し、決議198/2025/QH15第10条第7項を参照することで、全員が統一された情報を把握できるようにします
- 営業部門に対し、顧客への適切なコミュニケーション(事業ライセンス料の廃止)のための短期研修を実施します。不適切なアドバイスによる苦情を回避します
2026年1月1日から事業ライセンス料が正式に廃止されることは、コンプライアンスコストの削減、事業環境の簡素化、そして財務・経理部門の年初業務負荷軽減に向けた改革の一歩です。企業は2025年の義務を期限内に完了し、それに応じてプロセス、システム、予算を調整し、関係者に明確に伝える必要があります。その核心的な法的根拠は、決議198/2025/QH15第10条第7項です。財務省は、全国的な実施を統一するための指導令の発布手続きも開始しました。
ご不明な点やご相談がございましたら、Wacontre会計サービスまでお気軽にお問い合わせください。ホットライン:(028) 3820 1213 またはメール:[email protected] にて、迅速かつ丁寧にサポートいたします。経験豊富なスタッフが、お客様のご要望に対し、誠心誠意最適なサービスを提供いたします。(日本のお客様はホットライン (050) 5534 5505 にお問い合わせください。)

編集情報
ワコンチェ会計・税務編集部
本記事はワコンチェ編集部が作成・更新しています。個別記事の承認が完了した場合に限り、監修者名と監修日を表示します。本記事は現在、個人による監修完了前です。
更新履歴
- : 編集主体、公的参考資料、更新履歴を追加。個人による専門監修は表示していません。
- : 初回公開。