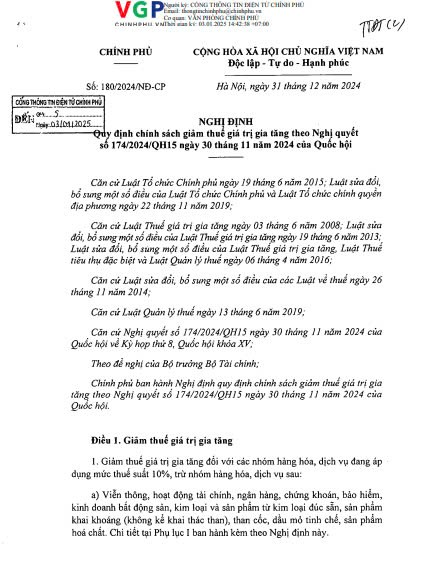
消費税(GTGT)の減税は、10%から8%に引き下げられる重要な政策です。ベトナム政府がパンデミック後の経済回復を支援し、企業や消費者の財政的負担を軽減するために導入しています。この政策は2025年1月1日から同年6月30日までの6ヶ月間実施され、企業のコスト削減、特に製造業や消費財サービス業を支援することを目的としています。消費税8%の適用により、国内消費が促進され、商品の価格が引き下げられ、パンデミック後に回復に苦しむ企業にとってより有利な環境が生まれます。
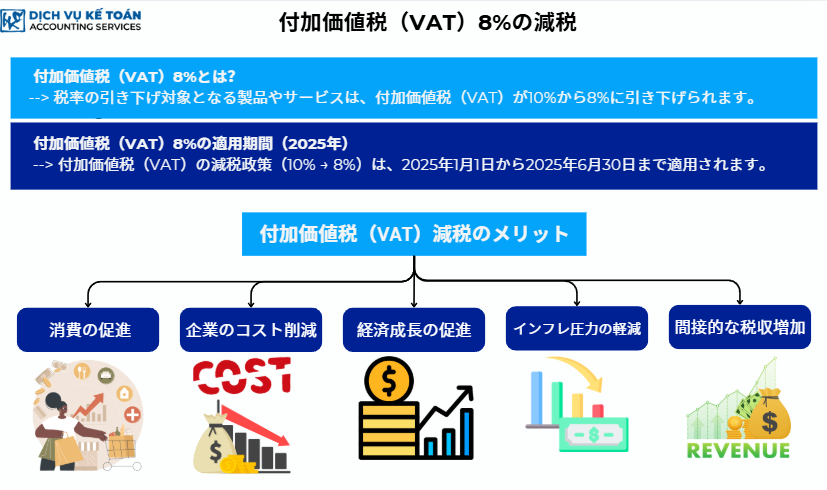
2025年の消費税8%減税とは
消費税8%の概要
消費税8%は、従来の10%の税率に代わって特定のグループの商品やサービスの提供に適用される税率です。この減税により、対象となる商品やサービスの消費税は10%から8%に引き下げられ、企業のコスト削減、消費者への商品の価格低下、国内消費の促進が期待されます。この税率は2025年1月1日から6月30日までの6ヶ月間適用され、企業が生産コストを削減し、市場での競争力を高めることを支援します。
消費税8%の適用期間
消費税の減税政策は、2025年1月1日から2025年6月30日まで有効です。この適用期間は、ベトナム国内経済の回復状況と、企業や消費者への支援の必要性に基づいて決定されています。この6ヶ月間の税減免により、企業は生産活動を維持し、業務効率を高め、国内消費を促進することができます。
消費税8%減税のメリット
消費税8%減税は、企業にとって大きなメリットがあります。生産コストと商品の輸入コストが低下するため、財政的負担が軽減されます。企業は製品の価格を引き下げることができ、国内消費が刺激されます。特に消費財やサービス分野での消費促進が期待されます。税金が減少することで、消費者はより低価格の商品を購入でき、購買力と消費が増加します。この政策は企業の持続可能な成長を促進し、長期的な発展への投資を後押しします。
消費税8%の適用対象となる商品・サービス
減税対象となる業種
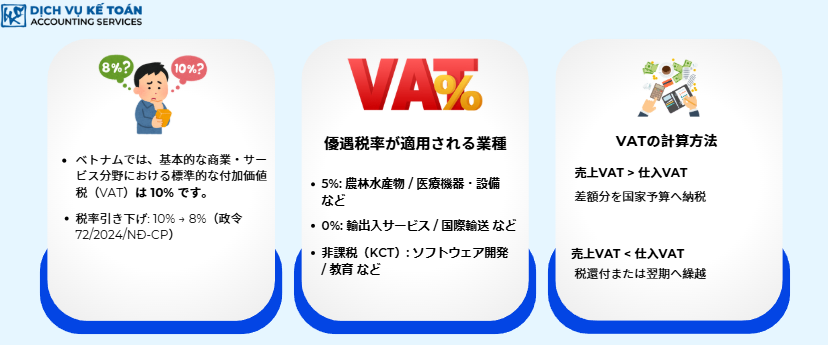
新しい規定によると、消費税8%は従来10%の税率が適用されていた多くのグループの商品やサービスに適用されます。減税対象となる主な業種は、製造業や消費分野、食品、必需消費財、運輸サービス、教育、医療などが含まれます。これらの分野で事業を行っている企業は、税金の減額により、コスト削減が実現でき、競争力を高め、事業発展を促進することができます。政府は、この政策により消費者の購買力が向上し、経済全体の回復が促進されることを期待しています。
減税の対象外となる商品・サービス
すべての業界が消費税8%減税の対象になるわけではありません。通信、銀行、証券、保険、不動産、金属および金属製品、鉱業製品(石炭採掘を除く)、精製石油製品などの業界は、減税の対象外です。これらの業界では、引き続き従来通り10%の税率が適用されます。したがって、これらの業界で事業を行っている企業は、減税の恩恵を受けることなく、従来の高い税率を負担し続けることになります。
減税対象商品・サービスの分類方法
消費税8%を正確に適用するためには、企業は減税対象となる商品やサービスを正しく分類する必要があります。製品を明確に分類し、業界の情報と適用される税率を再確認することが求められます。正確な分類を行うことで、税務申告やインボイス作成時の誤りを避け、商取引の適法性を確保することができます。
消費税8%を適用する際の注意点
企業は、どのグループの商品やサービスが消費税8%の対象となるかに注意を払う必要があります。また、税政策の変更が減税の適用に影響を与える可能性があるため、定期的に税務当局からの通知を確認することが重要です。政策の最新情報を把握し、更新することで、企業は税法を完全かつ正確に遵守し、法的違反のリスクを最小限に抑えることができます。
企業向け消費税8%の実務ガイド
消費税8%を適用した請求書作成の手順
消費税8%を適用する際、企業は請求書作成の手順を新しい税率に合わせて調整する必要があります。減税対象の商品やサービスを販売する場合、請求書には消費税率が10%ではなく8%であることを明記しなければなりません。減税対象でない製品については、消費税率は従来通り10%のままです。この記載により、税務当局が容易に確認できるようになり、企業も税務申告時のミスを避けることができます。
消費税8%の計算方法
企業は、消費税8%を適用した後に納めるべき消費税額を正確に計算する必要があります。減税対象となる商品やサービスについては、納めるべき消費税額は従来の10%税率時と比べて少なくなります。企業は、正確な計算を行い、税務申告書において税額を完全かつ正確に記載する必要があります。誤った申告や不足申告を避けるため、細心の注意が必要です。
請求書への消費税8%減税の記載手順
消費税8%減税を請求書に適用する際、企業は請求書内で各商品やサービスに適用される消費税率を明記する必要があります。消費税率が8%であることを記載するとともに、この減税が政府の税減免政策に基づいていることも明記する必要があります。このような記載により、取引の透明性が確保され、税務当局からの確認要求にも容易に対応できます。
消費税8%の税務申告時の注意点
企業は税務申告を行う際、税減免額と8%の税率を正確に記載することが重要です。税務当局は、税額が減少したことを確認するために、証拠書類や関連書類の提出を企業に求める場合があります。したがって、正確な税務申告と法規制の遵守は、罰則を避け、法的違反を防ぐために非常に重要です。
消費税8%適用に関する請求書規定
消費税8%適用時の請求書作成規定
新しい政策に従って消費税8%を適用する場合、企業は請求書作成時に厳格な規定を守る必要があります。減税対象の商品の場合、消費税率が8%であることを請求書に明記しなければなりません。この税率を請求書に正確に記載することは、誤りを避け、ビジネス取引の適法性を確保するために非常に重要です。請求書には、商品やサービスに関するすべての情報と、特定の税額減免も反映されていなければなりません。規定に違反した場合、企業は罰則を受けるか、請求書の修正を求められることがあります。
消費税8%減税の記載方法
請求書を作成する際、税額が8%であることを明記するだけでなく、政府の減税政策に基づいて消費税8%減税が適用されていることを具体的に記載する必要があります。この記載は透明かつ正確である必要があり、購入者が税適用について明確に理解できるようにすることが求められます。例えば、請求書に「政府規定Nghị định 180/2024/NĐ-CPに基づき、2%の消費税減税が適用されています」と記載することができます。この記載は、税額減免が法的に実施されたことを確認するのに役立ち、税務当局の要請があった場合に照合に使用できます。
請求書での税額減免情報の記載方法
請求書に税額減免情報を記載する際、企業は税金の金額と減税適用前の商品やサービスの金額を明確に記載する必要があります。例えば、「総額」欄には減税前の商品やサービスの金額を記載し、「商品・サービス合計」欄には減税額(2%)を差し引いた金額を記載します。また、税額が政府の規定に基づいて減税されていることを確認するための記載も必要です。このような記載により、税務当局の監査が行われた場合でも、容易に確認できるようになります。
消費税8%請求書作成時の留意点
消費税8%を適用する請求書を作成する際、企業は以下の点に留意して、正確性と適法性を確保する必要があります。
- 請求書は税務当局の定めた標準様式に従って作成する必要があります。
- 税額減免項目は完全かつ正確に記載する必要があります。
- 企業は、税務申告や税務当局の監査に備えて、請求書を完全かつ適法に保管する必要があります。
- 減税対象となる商品やサービスについて、消費税8%の減税が適用されていることを請求書に明記する必要があります。
- 企業は、減税取引がすべて正しく記録され、規定に従って処理されていることを確認するための内部監査を実施する必要があります。
これらの規定を遵守することで、企業は税務申告や請求書作成時のミスを避け、ビジネス取引の透明性と適法性を保つことができます。
2025年の消費税(GTGT)減税政策は、企業がパンデミックから回復するための重要な措置です。財政的負担を軽減し、経済内での消費を促進することを目的としています。この新しい税率の適用は、製品のコスト削減を助けるだけでなく、競争が激化する中で企業がより強力に成長できる環境を提供します。しかし、正確性と適法性を確保するためには、企業は減税に関する規定を十分に理解する必要があります。特に、請求書の作成や税務申告の際に、適切な手順と規定に従うことが重要です。プロセスを理解し、規定を守ることで、企業は不必要なミスを避け、ビジネス活動の透明性を確保することができます。
ご不明な点がございましたら、すぐにワコンチェ会計サービスまでご連絡ください。ホットライン:(028) 3820 1213 またはメール:[email protected] にて、迅速かつ丁寧にサポートいたします。経験豊富なスタッフが、お客様のご要望に対し、熱意をもって最適なサービスを提供いたします。(日本のお客様はホットライン (050) 5534 5505 にお問い合わせください。)