事業の適正なコストについて、法人所得税を計算する際に規制を適切に適用する方法を詳しく学びます。企業がコストを最適化し、法律を遵守するうえで、適正な費用、控除可能な費用、法人所得税規制の理解は重要な要素です。
企業にとって「適正な費用」とは何か
企業が事業活動を行う中で、さまざまな費用が発生します。しかし、これらの費用のすべてが法人税(TNDN)の計算において税務当局に認められるわけではありません。したがって、「適正な費用」を正確に判定することは、企業が税法を遵守しながら費用を最適化するうえで、非常に重要な役割を果たします。
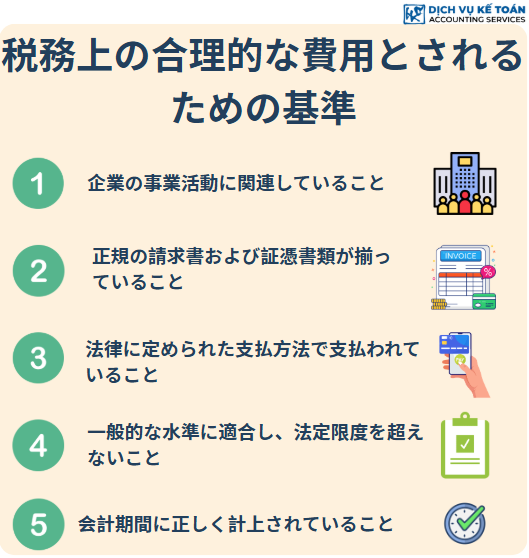
税務上の適正費用として認められるための基準
1. 企業の事業活動に関連していること
適正な費用とは、企業の事業運営を直接支援する支出を指します。例えば、原材料の購入費、人件費、固定資産の減価償却費、オフィス賃料、水道光熱費などが含まれます。すべての費用は、売上の増加または事業活動の継続維持に貢献している必要があります。
2. 正規の請求書および証憑書類が完備されていること
費用が適正と認められるには、付加価値税(VAT)請求書、売上請求書、経済契約書、清算報告書など、法令に従った証憑書類がすべて揃っている必要があります。書類に不備がある場合、費用として認められません。
3. 法律に定められた支払方法で支払われていること
規定によると、単一の請求書で2,000万ドンを超える場合、または同一の取引先から同日に発行された複数の請求書の合計が2,000万ドンを超える場合は、非現金(銀行振込、委任支払い)による支払が必須です。この規定に違反すると、費用として認められません。
4. 一般的な水準に適合し、法定限度を超えないこと
人件費、交際費、文房具購入費など、収益に比べて極端に高い支出が発生した場合、その一部は除外されることがあります。企業は法人税法で定められた支出割合を遵守する必要があります。
5. 会計期間に正しく計上されていること
費用がどれほど適正であっても、会計期間を誤って記録(会計年度や科目の誤り)した場合、その費用は認められません。
法人税計算上、損金不算入となる費用
法人税(TNDN)の計算上、損金不算入となるのは、企業が事業活動中に発生させたものであっても、課税所得の計算において控除対象とならない支出です。例えば、企業に無関係な個人への支出、正規の請求書や証憑のない支出、規定を超える減価償却の計上などが挙げられます。こうした費用は不適正とされ、除外されることで納税額が増加する原因となります。
適正な費用の会計処理と証憑管理のポイント
会計処理および証憑の適切な管理は、企業が費用を適切に管理するだけでなく、税務調査時の重要な証拠となります。以下の原則を実施することが重要です。
・正しい会計科目および会計期間に費用を計上すること。
・請求書、支払伝票、契約書、検収書、清算書などの証憑書類をすべて保存すること。これらの書類は、原本であり、明瞭で合法的であり、必要に応じて署名・押印がされている必要があります。
・会計ソフトやERPシステムを活用し、証憑を電子的に管理し、紛失を防ぐこと。
・会計担当者に対し、税務関連の最新法規や証憑管理方法についての研修を実施すること。
適正な費用と不適正な費用に関するよくある質問
例1:従業員への給与の支払い – 労働契約では、従業員は給与明細に署名して受け取り、給与水準は会社の給与・ボーナス規定に従っている。
=> 適正な費用として記録される
例2:月額オフィス賃料3,000万VND – 賃貸契約書、レンタルサービスプロバイダーからのVAT請求書、会社の銀行口座からの支払いがある。
=> 適正な費用として記録される
例3:取締役が個人所有の車をメンテナンスに使用し、会社にVAT請求書を発行して支払いを要求し、経費として記録する。
=> 記録されない – 除外される(個人財産であり、事業及び生産には使用されていない)。
例4:食料品店で事務用品を購入する – 販売者は請求書を発行せず、手書きの販売領収書と現金の支払伝票のみを発行する。
=> 記録されない – 除外される(法的請求書がない)。
「適正な費用」の概念を正しく理解し、適切に運用することで、企業は正当な経費を最適化しながら、税務調査や決算時のリスクを回避できます。経理・財務部門、法務部門と緊密に連携し、透明性と合理性を備えた費用管理体制を構築することが重要です。
ご不明な点やご質問がございましたら、お気軽にWacontre会計サービスにご連絡ください。ホットライン:(028) 3820 1213、またはメール:[email protected]にて、迅速かつ丁寧にサポートいたします。経験豊富なスタッフが、お客様に対し、熱意をもって最適なサービスを提供いたします。(日本のお客様はホットライン(050) 5534 5505にお問い合わせください。)