税務リスクと請求書リスクの高い企業を見分ける兆候と要因を学び、リスクを最小限に抑え、法令遵守を確保しましょう。厳格な管理を怠ると、企業は税務や請求書に関する問題に直面する可能性があります。税務リスクと請求書リスクをタイムリーに特定することで、企業はミスを防ぎ、罰則を受けるリスクを最小限に抑えることができます。
税務リスクと請求書リスクの高い企業特定とは
税務リスクや請求書リスクの高い企業を特定することは、企業を法的問題から守る上で重要な要素です。リスクは、迅速に検知・対処しなければ、企業に深刻な影響を及ぼす可能性があります。
リスクに直面する可能性のある企業の要因や兆候を正しく特定することで、適切な予防措置を講じ、コストを最小限に抑え、罰金を回避することができます。
税務およびインボイスに関する高リスク企業の25の兆候
2022年6月1日付公式通達第1873/TCT-TTKT号に基づき、インボイスにリスクの兆候がある企業の発見とVAT還付詐欺防止のための審査・検査強化が定められています。以下は、税務およびインボイスに関する高リスク企業の兆候です。
1. 法定代表者の頻繁な変更
12ヶ月以内に法定代表者を2回以上変更した企業、または法定代表者の変更と同時に事業所を変更した企業。
2. 営業状況の急激な変更
1年間に2回以上、営業状況または事業所を変更した企業。
3. 新規企業の不安定な事業所
新規設立企業で、事業所の所在地が不安定な企業(開業後1~2年以内に事業所を複数回変更している企業)。
4. 休眠通知後の事業所変更
登記住所において休眠通知を受けた後に事業所を変更した企業。
5. 親族による出資企業
妻、夫、兄弟姉妹など、家族関係にある個人が出資して設立した企業。
6. 滞納履歴のある代表者の新企業
税務当局から営業所の廃業届(滞納税あり)が出され、一定期間事業を停止していた企業の元取締役または法定代表者が所有する新規設立企業。
7. 休眠後の売却企業
設立後長年収益を上げずに、その後転売または譲渡した企業。
8. 採掘許可なしの資源企業
鉱物資源の採掘許可を取得せずに設立され、資源・鉱物の請求書を発行している企業。
9. 地域特性に不適切な事業
販売または仕入商品が各地域の状況や特性に適していない企業。
10. 資本金不足企業
登記上の定款資本金が不足している企業。
11. 少額の買収・合併企業
1億ドン未満の買収、売却、または合併を行う企業。
12. 高リスク業界企業
スーパーマーケット(消費財、電気製品などの小売)、食品・飲料、レストラン、ホテル、運輸業、建設資材、石油、土砂採掘、鉱物採掘、農林業、労働者派遣業を営む企業。
13. 急激な収入増加
前期の収益がほぼゼロであったが次期で急増、または前期間の平均収益の3倍以上に増加したが、納付すべきVATが当期間の収益の1%未満。
14. 倉庫不足企業
収益は大きいが、倉庫がそれに見合っていない、または倉庫がなく、倉庫の賃貸料が発生しない企業。
15. 納税額が過度に低い企業
年間申告収益が100億ドンを超えるが、納付すべき税額が1億ドン(1%)未満と低い企業。
16. 大量の削除インボイス
インボイスを大量に使用している(500~2000枚)が、削除されたインボイスの数が多く、平均して使用インボイスの約20%を占める企業。
17. 電子インボイスの異常な削減
電子インボイスを使用している企業で、電子インボイスの数が従来方式の請求書と比較して異常に減少している企業。
18. インボイス報告が不完全
インボイス発行通知書を所持していないか、発行通知書は所持しているもののインボイス使用状況に関する報告を行っていない、または報告が遅れている企業。
19. 仕入出荷VAT差額が異常
企業の販売商品価格と仕入商品価格のVAT差額が、同額か非常に小さい企業。
20. 販売と仕入の不一致
企業が販売する商品・サービスが、仕入商品・サービスと一致していない企業。
21. 継続的なVATマイナス
売上高と仕入・売上げVAT額は大きいが、納税額が発生しておらず、多くの期間においてVATがマイナスとなっている企業。
22. 固定資産がない、または極度に少ない
企業に固定資産がないか、固定資産価値が非常に低い企業。
23. 疑わしい銀行取引
企業が銀行取引において疑わしい取引を行っている(入金と出金が同日である)企業。
24. 業種に見合わない労働力
企業が事業規模や業種に見合わない労働力を使用している企業。
25. 個人の複数企業支配
個人(法定代表者)が複数の企業を設立・運営している企業。
リスク認識の不足が招く結果
1. 罰金と追加納税
企業が税法および請求書に関する規制を完全に遵守していない場合、税務当局から罰金や無効な経費に対する税金の追加徴収など、罰則の対象となる可能性があります。
2. 違反による財務コストの増加
罰金に加えて、企業は誤りの訂正、請求書の調整、税務申告にかかる費用も負担しなければなりません。これらの費用は、運営コストの増加や利益の減少につながる可能性があります。
3. 企業の評判と税務当局との関係への影響
企業が税法違反や違法な請求書の使用を行ったことが判明すると、その評判が損なわれ、税務当局との関係が悪化する可能性があります。その結果、企業間の協力や取引関係の維持が困難になる可能性があります。
税務・請求書リスクを最小限に抑える対策
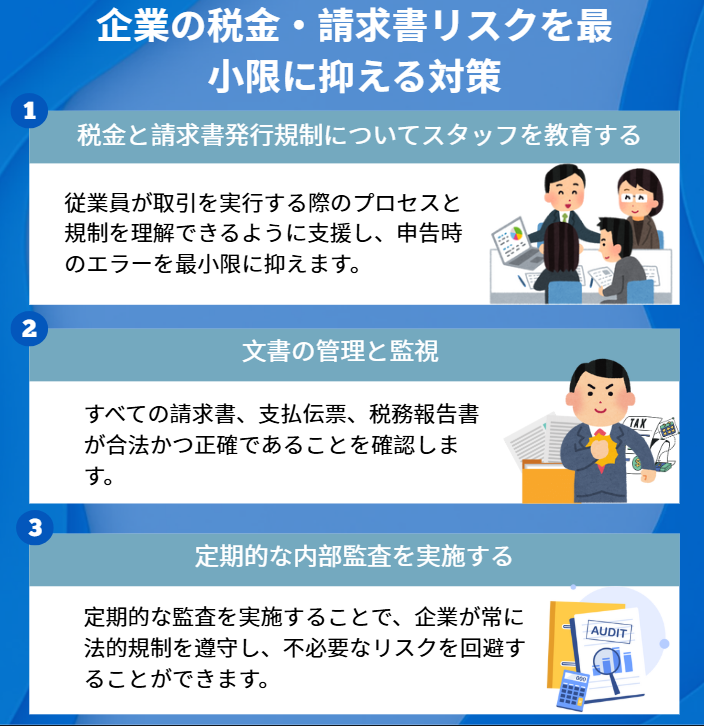
1. 従業員への税務・請求書規制教育
従業員に税務および請求書に関する法的規制を教育することは非常に重要です。これにより、従業員は取引を行う際のプロセスと規制を理解し、請求書の申告および使用におけるミスを最小限に抑えることができます。
2. 文書管理および監視システムの強化
企業は、すべての請求書、支払書類、税務報告書が合法かつ正確であることを保証するために、厳格な文書管理システムを構築する必要があります。定期的な検査と監視は、ミスを早期に発見し、タイムリーな是正措置を講じるのに役立ちます。
3. 定期的な内部監査の実施
内部監査は、税務当局の介入前に、企業が税務および請求書関連の問題を発見するのに役立ちます。定期的な監査を実施することで、企業が常に法的規制を遵守し、不要なリスクを回避することができます。
税務リスクと請求書リスクの特定と管理は、企業の財務管理プロセスにおいて不可欠な要素です。高い税務リスクと請求書リスクを抱える企業を特定する要因、そしてこれらの問題を適切に管理できない場合に起こり得る結果を理解することは、企業が効果的な予防措置を講じるのに役立ちます。これにより、企業はコストを最小限に抑え、罰金を回避し、税務当局や取引先との良好な関係を維持することができます。
ご不明な点やお困りのことがございましたら、いつでもWacontre会計サービスまでお気軽にお問い合わせください。ホットライン:(028)3820 1213 またはメール:[email protected] にて、迅速かつ丁寧にサポートいたします。経験豊富なスタッフが、お客様のご要望に応じて最適なサービスをご提供いたします。(日本からのお問い合わせはホットライン(050)5534 5505 までお願いいたします。)