ベトナムにおいて、VAT(付加価値税)控除を受けるためのキャッシュレス支払いの条件と必要書類について詳しく解説します。銀行振込など適切な証憑がない場合、VAT控除ができなくなるため、企業にとって重要なポイントです。
キャッシュレス支払いとVAT控除に関する規定(2025年改正版)
企業活動において、仕入VAT(付加価値税)の控除は重要な権利です。しかし、控除を受けるには、法律で定められた支払方法を厳格に遵守する必要があります。
2025年以降、一部の取引においてキャッシュレス支払いが必須条件となり、透明性の確保、不正防止、税務リスクの最小化が求められます。
2025年のキャッシュレス支払い規定
付加価値税法(2024年法48号)第14条第2項により、商品・サービスの購入において、金額の大小にかかわらず、すべての取引にキャッシュレス支払いが義務付けられています(政府が別途規定する場合を除く)。
政令181/2025/NĐ-CP第26条に基づき、2025年7月1日以降、500万ドン(税込)以上の仕入に対しては、仕入VAT控除を受けるためにキャッシュレス支払いの証憑が必要となります。
認められるキャッシュレス支払い方法
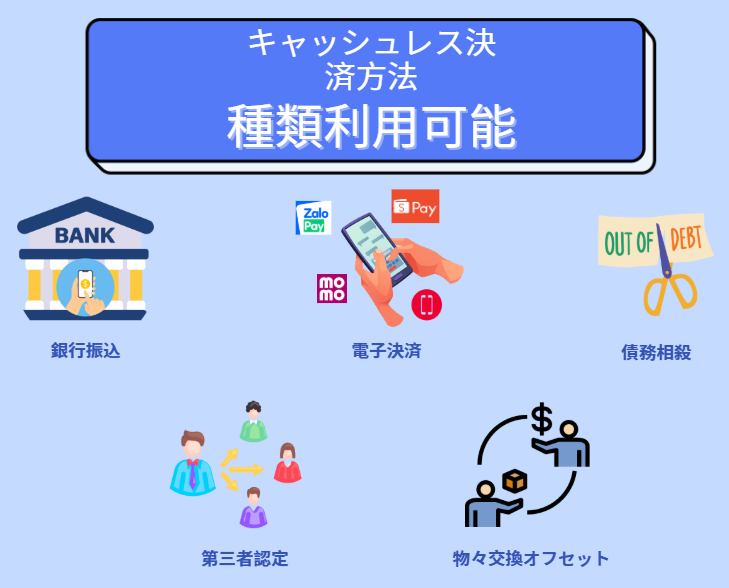
- 銀行振込(企業名義または正当な権限者名義の口座)
- 正規の電子決済ゲートウェイ(Momo、Zalo Pay、Shopee Pay、Viettel Moneyなど)
- 相殺取引(契約書と相殺確認書が必要)
- 委任支払い(正式な委任契約および支払い証憑)
- 物々交換または債務相殺(契約、商品価値対照表、および相互の請求書)
VAT控除が認められないよくあるミス
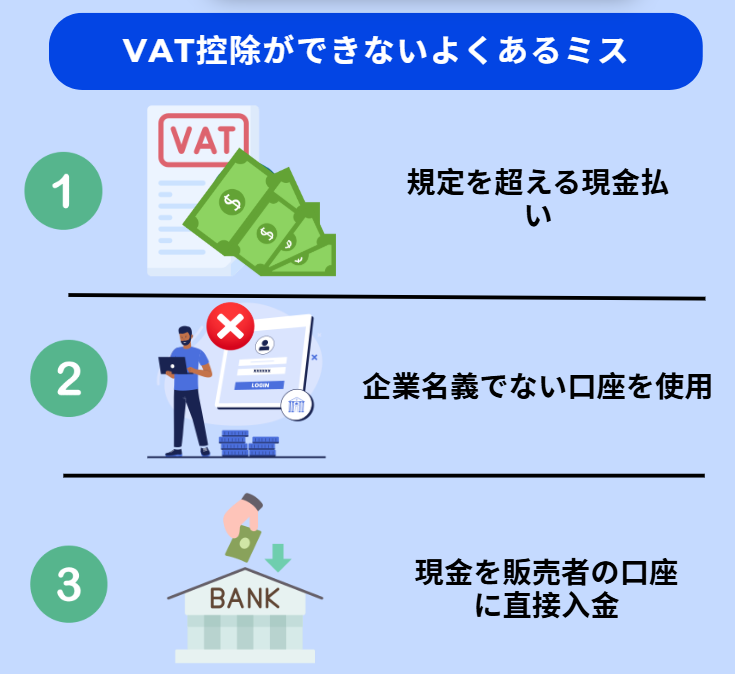
1. 規定を超える現金支払い
同一仕入先に対し1日で合計500万ドン以上の請求書がある場合、すべてキャッシュレスで支払う必要があります。
2. 企業名義でない口座からの振込
代表者や従業員の個人口座からの振込は、適切な証憑と見なされません。
3. 銀行窓口での現金入金
銀行口座間の送金でない場合(例:銀行窓口での現金入金)、キャッシュレス支払いと認められません。
2025年以降、キャッシュレス支払いがVAT控除の必須条件となります。企業は、リスク回避と税務最適化のため、支払いプロセスと証憑管理の標準化に取り組むべきです。
ご不明な点やお困りのことがございましたら、いつでもWacontre会計サービスまでお気軽にお問い合わせください。ホットライン:(028)3820 1213 またはメール:[email protected] にて、迅速かつ丁寧にサポートいたします。経験豊富なスタッフが、お客様のご要望に応じて最適なサービスをご提供いたします。(日本からのお問い合わせはホットライン(050)5534 5505 までお願いいたします。)