深化する国際経済統合および自由貿易協定(CPTPPやEVFTAなど)の履行を背景に、ベトナムの労働法体系は大きな転換期を迎えています。その重要な節目の一つとして、改正労働組合法の施行が挙げられます。
これらの労働組合に関する新規定は、すべての経済組織の運営コスト、人事政策、および法的遵守義務に直接的な影響を与えます。ベトナムで活動する企業、特に外資系企業(FDI企業)にとって、これらの変更点を正確に把握し適切に履行することは、安定した労使関係を維持し、不要な行政処罰を回避するための必須条件となります。
1. 改正労働組合法の背景と企業における重要性
改正労働組合法は、実務上の不備を解消するとともに、国際的な基本労働基準に近づけることを目的として制定されました。同法は、労働組合組織の独立性の明確化、財務資源の最適化、および新たな労働者層への組織アクセスの拡大に焦点を当てています。
これらの変更にタイムリーに対応しない場合、企業は労働組合費の納付遅延による罰則リスク、税務署からの指摘、あるいは生産・事業活動全体を停滞させる集団的労働紛争を引き起こしたりする可能性があります。
2. 企業が必ず知っておくべき労働組合新規定の5つの核心的変更点
3. 法的リスク:労働組合規定を遵守しない場合、企業はどうなるのか
多くの企業、特に設立間もないFDI企業は、「会社に労働組合がなければ組合費を払う必要はない」「加入や納付は任意である」と誤解しがちです。これは重大な法的認識誤りです。労働組合に関する規定を遵守しない場合、企業は以下の3つの深刻な財務的・行政的制裁に直面することになります。
3.1. 行政処分および遅延利息の追徴
労働、社会保険、労働組合の分野における行政処分に関する政府政令に基づき、組合費の拠出・納付に関する違反行為には非常に高額な過料が科されます。
- 過料の基準: 労働組合費の未納、滞納、または全労働者分の過少納付を行った企業に対しては、違反議事録作成時点における未納総額の12~15%に相当する過料(組織に適用される最大額は7,500万ベトナムドン)が科されます。
- 義務的救済措置: 行政処分としての過料に加え、企業は未納または滞納している労働組合費の全額を追徴・納付し、労働組合の口座に払い込む必要があります。
- 遅延利息の徴収: 処分確定時点で国営商業銀行が発表している最高の普通預金金利に基づき、滞納額に対する遅延利息を追加で支払う義務があります。
3.2. 税務上のリスク:法人税の算出において給与費用が損金不算入に
これは潜在的な罰則ですが、企業に最も大きな財務的打撃を与えます。ベトナム税務署は、定期的な税務決算を行う際、各級の労働連盟との間で緊密なデータ連携およびクロスチェックを行う仕組みを持っています。
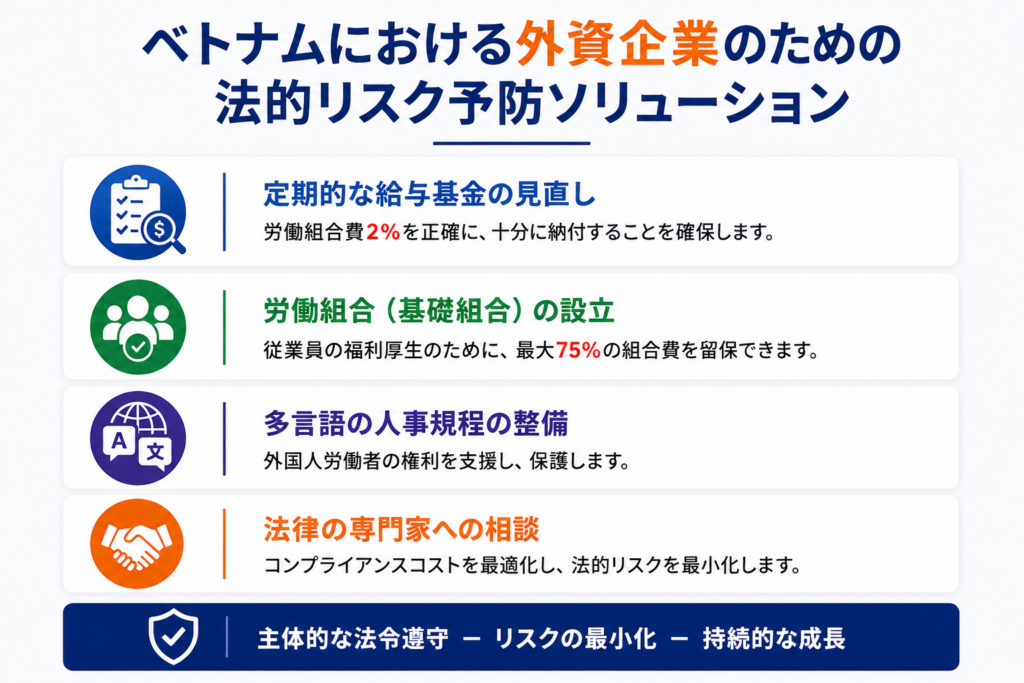
- 規定通りに2%の労働組合費を納付したことを証明する領収書や証憑を提示できない場合、税務署は法人税(CIT)を計算する際、該当する労働者分の給与・賃金費用全額を損金(必要経費)から除外する権限を有します。
- これは、除外された費用に対して20%の法人税が追徴されることを意味し、さらに現行の税務管理法に基づく過少申告・遅延納付の罰則が加算されます。
3.3. 法的信用および事業ライセンスへの深刻な悪影響
特に外資系(FDI)企業において:
- 労働組合法の違反履歴は、労働・傷病兵・社会問題局(DOLISA)のコンプライアンス管理システムに記録されます。これにより、企業登録情報の変更手続き、投資プロジェクトの拡大、あるいは外国人スタッフの一時滞在許可証(TRC)申請手続きにおいて、審査が厳格化・停滞する原因となります。
- 労働組合費の納付を免れることは、社内労働者の正当な福利厚生(ギフト、見舞金、困窮者支援など)の削減に直結します。これは労使関係の不安定化を招きやすく、労働者のストライキや自発的なパフォーマンス低下のリスクを高め、納期やサプライチェーンにおける国際的なパートナーからの信用に深刻な打撃を与えます。
4. 在ベトナムFDI企業における法的リスク回避策
労働組合に関する新規定を主体的に遵守し、事業のキャッシュフローを最適化するため、外資系企業はただちに以下のステップを実行することをお勧めします。
- 定期的な給与総額の監査: 毎月の社会保険料算定対象の給与総額を再確認し、2%の労働組合費が正しく満額計上されているか確認することで、追徴や遅延損害金のリスクを最小限に抑えます。
- 早期の企業内組合の設立: 労働者数の条件を満たしている場合、企業内組合を設立することで、資金の75%を社内に留保し、上級組合に全額管理させることなく、自社の従業員の福利厚生に再投資することができます。
- 多言語での人事規定の更新: ベトナム労働組合に加入する際の権利と義務について、社内オリエンテーション(特に外国人スタッフ向け)を実施し、理解と合意を形成します。
- 専門家への相談: ベトナムの労働法および労働組合法には、複雑な通達(Circular)が伴うことが多いため、専門のコンサルティング会社に相談し、合法的にコンプライアンスコストを最適化することをお勧めします。
内部リンクの提案: 規定通りに管理体制を整えるため、WacontreのHR BPOサービス:ベトナムにおける最適な人事業務の管理も併せてご参照ください。
5. 結論およびWacontre専門家からの推奨事項
労働組合に関する新規定に迅速に適応することは、法的リスクから企業を守り、法人税の損金不算入リスクを回避するだけでなく、持続可能な職場環境を構築し、従業員のエンゲージメントを高め、ベトナム市場における企業の社会的信用を向上させるための基盤となります。
ご不明な点がございましたら、Wacontre会計サービスまでお気軽にお問い合わせください。ホットライン: (028) 3820 1213 またはメール: [email protected] にて、迅速かつ丁寧にサポートいたします。経験豊富なスタッフが、お客様に対し、誠心誠意最適なサービスを提供いたします。(日本のお客様はホットライン (050) 5534 5505 にお問い合わせください。)